
Beim Eigenkapital denken die meisten zuerst an ihr Sparkonto. Für eine Immobilienfinanzierung können jedoch auch andere Vermögenswerte interessant sein – manche direkt, manche erst nach dem Verkauf und manche lediglich als zusätzliche Sicherheit. Wir zeigen Ihnen, was Sie beim Eigenkapital für den Hauskauf wirklich berücksichtigen können.
Das Wichtigste zum Eigenkapital beim Hauskauf im Überblick
- Als Eigenkapital gelten grundsätzlich alle eigenen Vermögenswerte, die Sie für den Hauskauf einsetzen können. Besonders einfach lassen sich Bankguthaben, verfügbares Bausparguthaben und bereits verkaufte Wertpapiere berücksichtigen.
- Aktien, Fonds, Grundstücke oder vorhandene Immobilien können ebenfalls helfen. Banken setzen jedoch nicht automatisch den von Ihnen angenommenen Wert an, sondern nehmen üblicherweise eine eigene Bewertung vor.
- Schenkungen können das Eigenkapital erhöhen. Kredite von Verwandten, Ratenkredite und KfW-Darlehen bleiben dagegen grundsätzlich Fremdkapital, da Sie das Geld zurückzahlen müssen.
- Eine allgemeingültige Mindestsumme gibt es nicht. Mehr Eigenkapital verringert jedoch die benötigte Baufinanzierung und kann die Chancen auf günstigere Konditionen erhöhen. Umgekehrt ist ein Hauskauf ohne Eigenkapital grundsätzlich möglich, stellt aber höhere Anforderungen an Einkommen, Bonität und Immobilie. Außerdem fällt die Finanzierung meist teurer und risikoreicher aus.
- Setzen Sie dennoch nicht sämtliche Ersparnisse ein. Nach dem Hauskauf sollten noch Rücklagen für Umzug, Reparaturen und unvorhergesehene Ausgaben vorhanden sein.
Was zählt bei meinem Hauskauf als Eigenkapital?
Beginnen wir mit einer guten Nachricht: Zum Eigenkapital zählt zunächst einmal absolut alles, was Ihnen gehört und tatsächlich in die Immobilienfinanzierung einfließen kann. Dazu gehören unter anderem Bargeld, Bank- und Sparguthaben, verkäufliche Wertpapiere und -gegenstände sowie Eigenleistungen am Bau oder bei einer Renovierung.
Mit anderen Worten: Solange Sie darüber frei verfügen können und es einen klar bezifferbaren Wert hat, ist es zumindest theoretisch als Eigenkapital geeignet.
Zwar kann deshalb sehr vieles zwischen Ihrem Sparguthaben und Omas altem Goldschmuck als Eigenkapital taugen, in der Praxis kommen aber vor allem folgende Vermögenswerte infrage:
| Vermögenswert | Wie kann er als Eigenkapital berücksichtigt werden? |
|---|---|
| Guthaben auf Giro-, Tages- und Festgeldkonten | Diese Mittel sind leicht nachzuweisen und können unmittelbar für den Kaufpreis oder die Kaufnebenkosten eingesetzt werden. |
| Bargeld | Bargeld sollten Sie vor der Finanzierung auf ein Konto einzahlen. Nur so lässt sich seine Herkunft und Verfügbarkeit gegenüber der Bank sauber belegen. |
| Aktien, Fonds und andere Wertpapiere | Nach einem Verkauf kann der tatsächliche Nettoerlös eingesetzt werden. Soll das Depot bestehen bleiben, berücksichtigt die Bank wegen möglicher Kursschwankungen häufig nur einen Teil seines Wertes. |
| Bausparguthaben | Das bereits angesparte Guthaben gehört Ihnen und kann grundsätzlich als Eigenkapital dienen. Ein später aufgenommenes Bauspardarlehen ist dagegen Fremdkapital. |
| Schenkungen und ausgezahlte Erbschaften | Das Geld kann als Eigenkapital eingesetzt werden, sofern es Ihnen tatsächlich übertragen wurde und keine Rückzahlungspflicht besteht. |
| Grundstücke und vorhandene Immobilien | Entscheidend ist der von der Bank anerkannte Wert abzüglich bestehender Darlehen und anderer Belastungen. |
| Eigenleistungen | Bei Bau- oder Renovierungsarbeiten kann die Bank eingesparte Arbeitskosten als sogenannte Muskelhypothek anerkennen. Materialkosten zählen nicht dazu. |
| Verbindlich zugesagte Zuschüsse | Nicht rückzahlbare Fördermittel können berücksichtigt werden, sobald die Zusage vorliegt und das Geld für das Vorhaben verwendet werden darf. |
| Wertgegenstände und Sammlungen | Schmuck, Kunstwerke, Münzen, Fahrzeuge oder andere wertvolle Gegenstände können hohe Werte haben, zählen aber meist erst nach dem Verkauf als direkt einsetzbares Eigenkapital. |
info
Gut zu wissen
Welche Werte eine Bank in welcher Höhe akzeptiert, ist jedoch nicht einheitlich geregelt. Lassen Sie deshalb frühzeitig prüfen, wie Ihr gewünschter Finanzierungspartner die einzelnen Positionen bewertet.
Kaufnebenkosten ohne Eigenkapital finanzieren
Wenn Sie ein Haus ohne Eigenkapital kaufen möchten, können Sie einen Ratenkredit zur freien Verwendung aufnehmen, um die Bau- und Kaufnebenkosten zu finanzieren. Dieser wird unabhängig von einem Immobilienkredit oder Baudarlehen abgeschlossen. Planen Sie für diese Nebenkosten etwa 10 bis 15 Prozent des Kaufpreises ein. Über unseren Kreditvergleich finden Sie günstige Angebote, die zu Ihren Voraussetzungen passen.
Welche Vermögenswerte zählen nicht als Eigenkapital?
Nicht jedes Geld, das Ihnen beim Hauskauf zur Verfügung steht, ist automatisch Eigenkapital. Die wichtigste Frage lautet: Müssen Sie es später zurückzahlen? Ist die Antwort „Ja“, handelt es sich grundsätzlich um Fremdkapital.
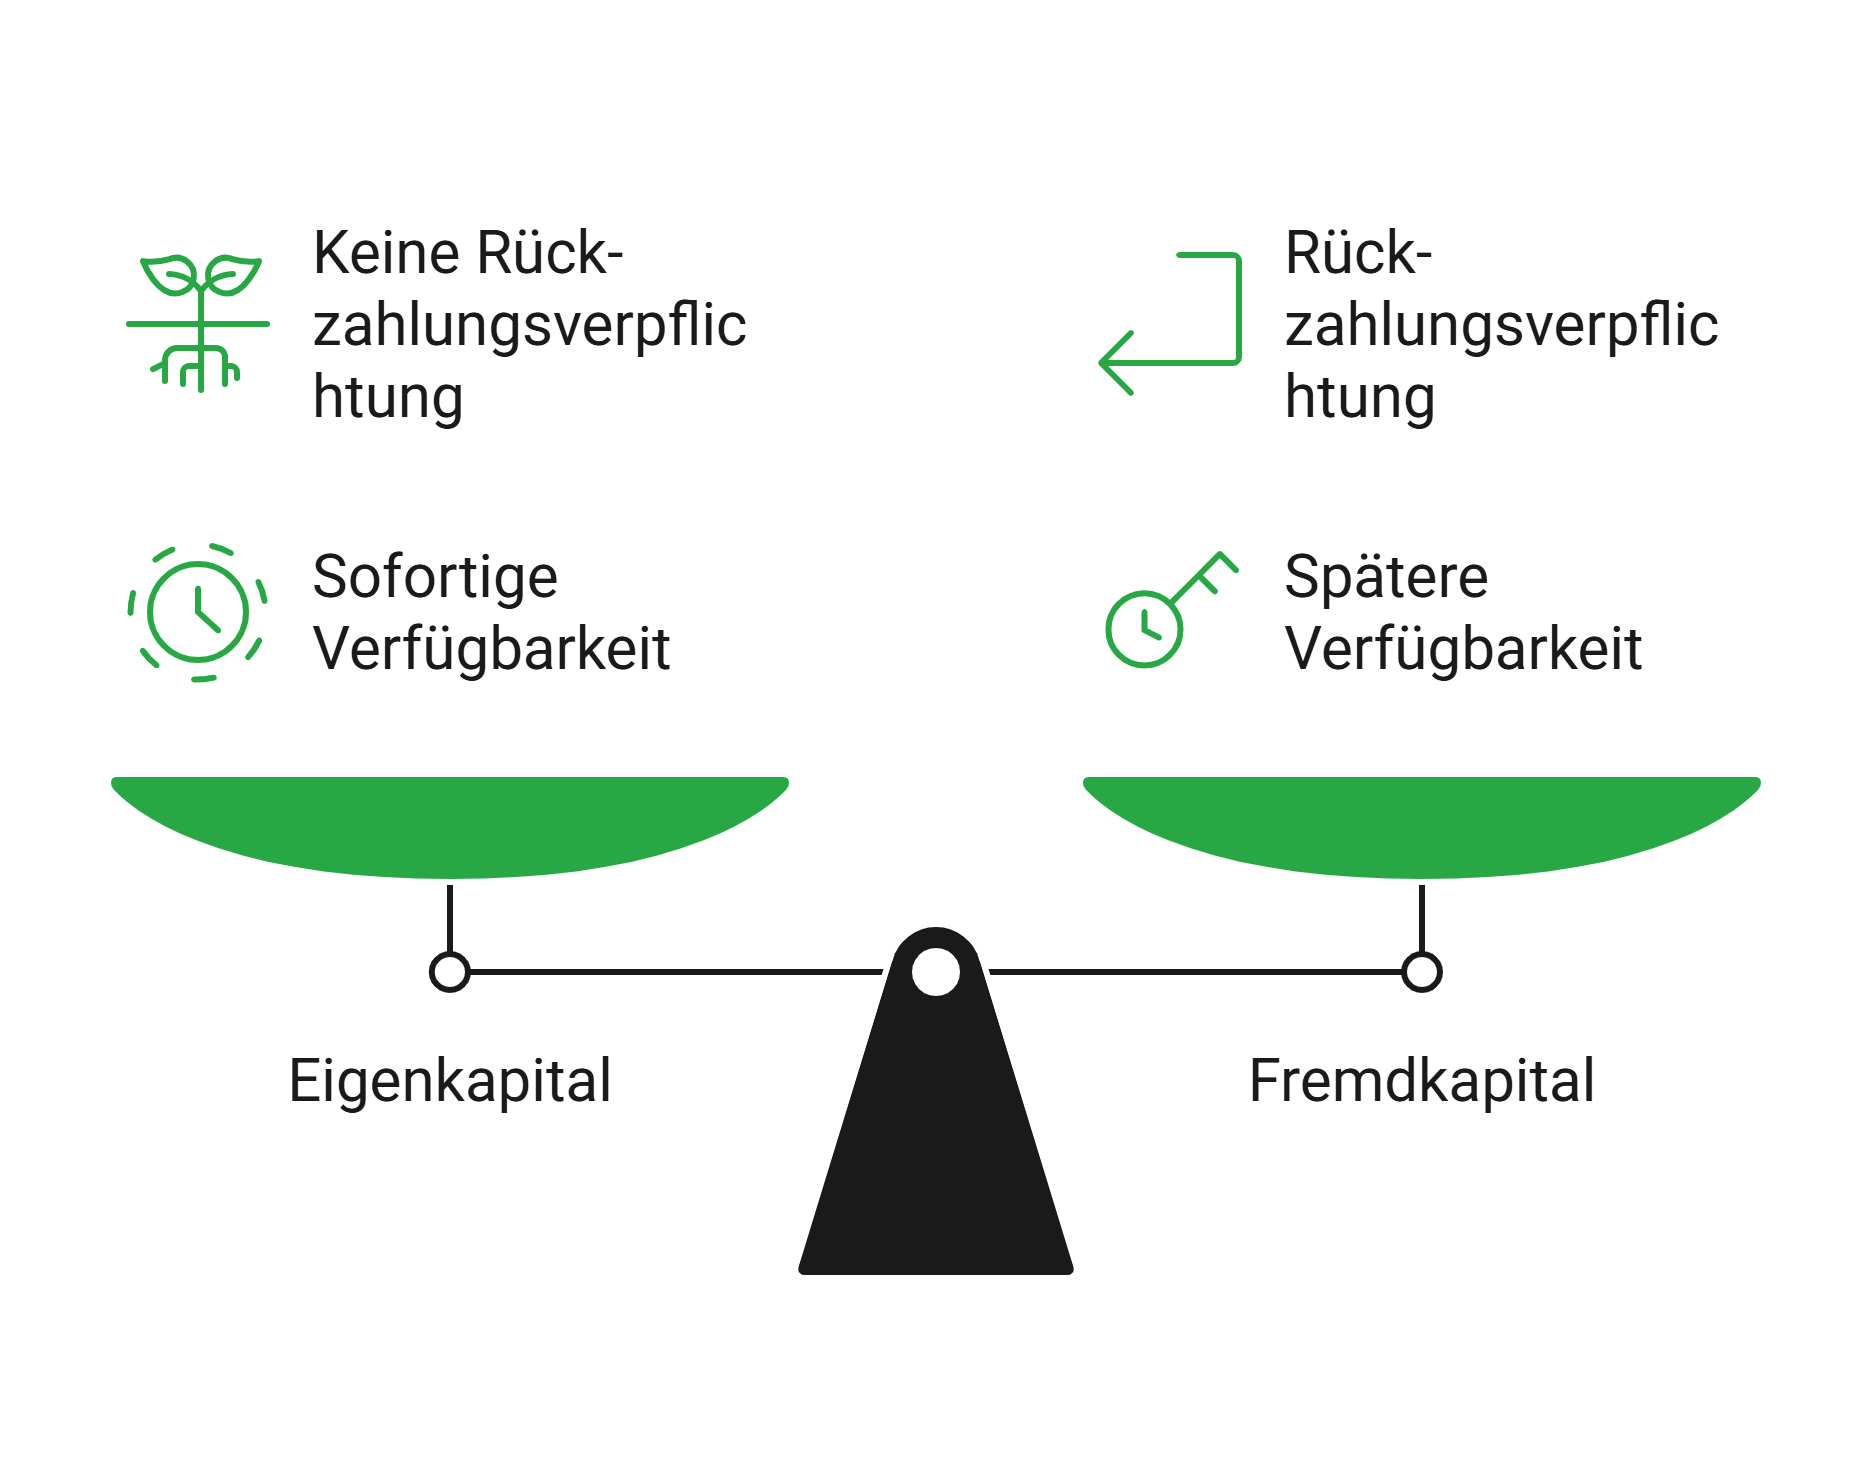
Dazu gehören beispielsweise
- Ein zusätzlicher Ratenkredit,
- Ein Darlehen von Eltern oder anderen Verwandten,
- Ein Arbeitgeberdarlehen,
- Ein KfW-Förderkredit,
- Der Darlehensanteil eines Bausparvertrags,
- Ein bereits ausgeschöpfter Dispokredit.
Förderprogramme wie etwa die der KfW können Ihre Immobilienfinanzierung zwar sinnvoll ergänzen. Da es sich bei vielen Angeboten aber ausdrücklich um Kredite handelt, ersetzen sie kein eigenes Kapital. Das KfW-Wohneigentumsprogramm bietet beispielsweise ein rückzahlbares Darlehen für den Kauf oder Bau selbst genutzten Wohneigentums.
Auch erwartete Einnahmen sollten Sie nicht zu früh einplanen. Eine noch nicht ausgezahlte Erbschaft, ein möglicher Bonus oder der erhoffte Verkaufspreis einer Sammlung sind erst dann zuverlässig verfügbar, wenn das Geld tatsächlich auf Ihrem Konto liegt.
info
Wichtig
Ein privates Darlehen kann der Bank zusätzliche Finanzierungsmöglichkeiten eröffnen. Es bleibt aber eine Schuld und erhöht Ihre Gesamtbelastung. Nur bei besonderen Vertragsgestaltungen kann es im Einzelfall eigenkapitalähnlich behandelt werden.
Sie suchen nach einem günstigen Immobilienkredit?
Vergleichen Sie unverbindlich und schnell passende Kreditangebote für Ihre Immobilie. Den Kreditvergleich starten Sie über unseren Online-Antrag.
Wie kann ich mein verfügbares Eigenkapital berechnen?
Um Ihr Eigenkapital zu berechnen, erstellen Sie zunächst eine ehrliche Übersicht aller verfügbaren Vermögenswerte. Setzen Sie dabei nur Beträge an, die Sie tatsächlich einsetzen können und möchten.
Eine einfache Rechnung sieht folgendermaßen aus:
Verfügbares Eigenkapita l= Sofort nutzbare Guthaben + Realistische Verkaufserlöse + Anerkannte Eigenleistung und Zuschüsse-bestehende Verplichtungen-persönliche Rücklage
Dazu ein Rechenbeispiel
| Position | Betrag |
|---|---|
| Bank- und Sparguthaben | 55.000 Euro |
| Erlös aus Wertpapieren | 20.000 Euro |
| Schenkung der Familie | 15.000 Euro |
| Summe der Vermögenswerte | 90.000 Euro |
| Persönliche Rücklage | – 15.000 Euro |
| Einsetzbares Eigenkapital | 75.000 Euro |
Kostet das Haus beispielsweise 350.000 Euro und fallen zusätzlich 40.000 Euro Kaufnebenkosten an, entstehen Gesamtkosten von 390.000 Euro. Nach Einsatz von 75.000 Euro Eigenkapital verbleibt ein Finanzierungsbedarf von 315.000 Euro.
Die Eigenkapitalquote können Sie ebenfalls grob berechnen:
Eigenkapitalquote = Einsetzbares Eigenkapital : Gesamtkosten x 100
Im Rechenbeispiel liegt die Eigenkapitalquote bei ungefähr 19 Prozent. Das wäre eine solide Basis, weil damit die üblichen Kaufnebenkosten vollständig gedeckt würden und etwa sieben bis neun Prozent in den Kaufpreis einfließen könnten. Banken können bei ihrer Bewertung allerdings andere Bezugsgrößen nutzen, etwa den Kaufpreis oder den von ihnen ermittelten Beleihungswert.
Wie viel Eigenkapital sollte ich beim Hauskauf einbringen?
Mehr Eigenkapital hat eigentlich nur Vorteile – sieht man vielleicht von seltenen Spezialfällen oder ganz extremen Niedrigzinsphasen ab. Umgekehrt muss wenig(er) Eigenkapital jedoch keinesfalls das Ende für Ihr Hauskaufprojekt bedeuten.
Grundsätzlich gibt es keine (gesetzliche) Mindestquote. Wie viel oder wenig Eigenkapital einer Bank genügt, hängt von zahlreichen Umständen ab. Maßgeblich ist nur, dass das Institut sicherstellt, dass Sie den Kredit sicher bedienen können – dahinter stehen tatsächliche Gesetze.
Heißt, Sie müssen also nicht zwingend zehn, 20 oder 30 Prozent des Kaufpreises angespart haben, bevor Sie eine Immobilie kaufen dürfen oder einen Kredit bekämen. Dennoch gibt es Standards, die als Orientierung herangezogen werden.
Bei Privatpersonen raten viele Banken und Experten zu folgendem Eigenkapitalanteil:
Etwa 20 bis 30 Prozent des Kaufpreises zuzüglich der Kaufnebenkosten
Dabei sei jedoch betont, dass auch das nur eine Empfehlung und keine Zugangsvoraussetzung ist.
In der Praxis lassen sich grob drei Ausgangssituationen unterscheiden:
Sie bezahlen die Kaufnebenkosten und einen Teil des Kaufpreises selbst
Dadurch sinkt der Darlehensbetrag deutlich und die Bank trägt ein geringeres Finanzierungsrisiko.
Sie bezahlen nur die Kaufnebenkosten selbst
Die Bank finanziert den vollständigen Kaufpreis. Diese Variante wird häufig als 100-Prozent-Finanzierung bezeichnet.
Sie bringen praktisch kein Eigenkapital ein
Neben dem Kaufpreis werden auch die Nebenkosten finanziert. Dabei spricht man meist von einer 110-Prozent-Finanzierung.
Die beiden letzten Varianten werden unter dem Begriff Vollfinanzierung zusammengefasst. Welche Option in Ihrem Fall tragbar ist, hängt sowohl von der Höhe Ihres Eigenkapitals ab als auch Ihrem Einkommen, bestehenden Verpflichtungen, der monatlich möglichen Ratenhöhe und dem Wert der Immobilie.
info
Hinweis
Leeren Sie Ihre Konten nicht vollständig, nur um eine möglichst hohe Eigenkapitalquote zu erreichen. Nach dem Kauf kommen fast immer weitere Ausgaben hinzu – vom Umzug über neue Möbel und Tapeten bis zur überraschend ausgefallenen Heizung. Eine Reserve in der Hinterhand zu haben, ist praktisch immer günstiger, als sich dann Geld leihen zu müssen. Zumal es schwierig werden kann, bei einem laufenden Hauskaufkredit noch einen zusätzlichen Kredit zu erhalten.
Warum kann Eigenkapital meine Finanzierung günstiger machen?
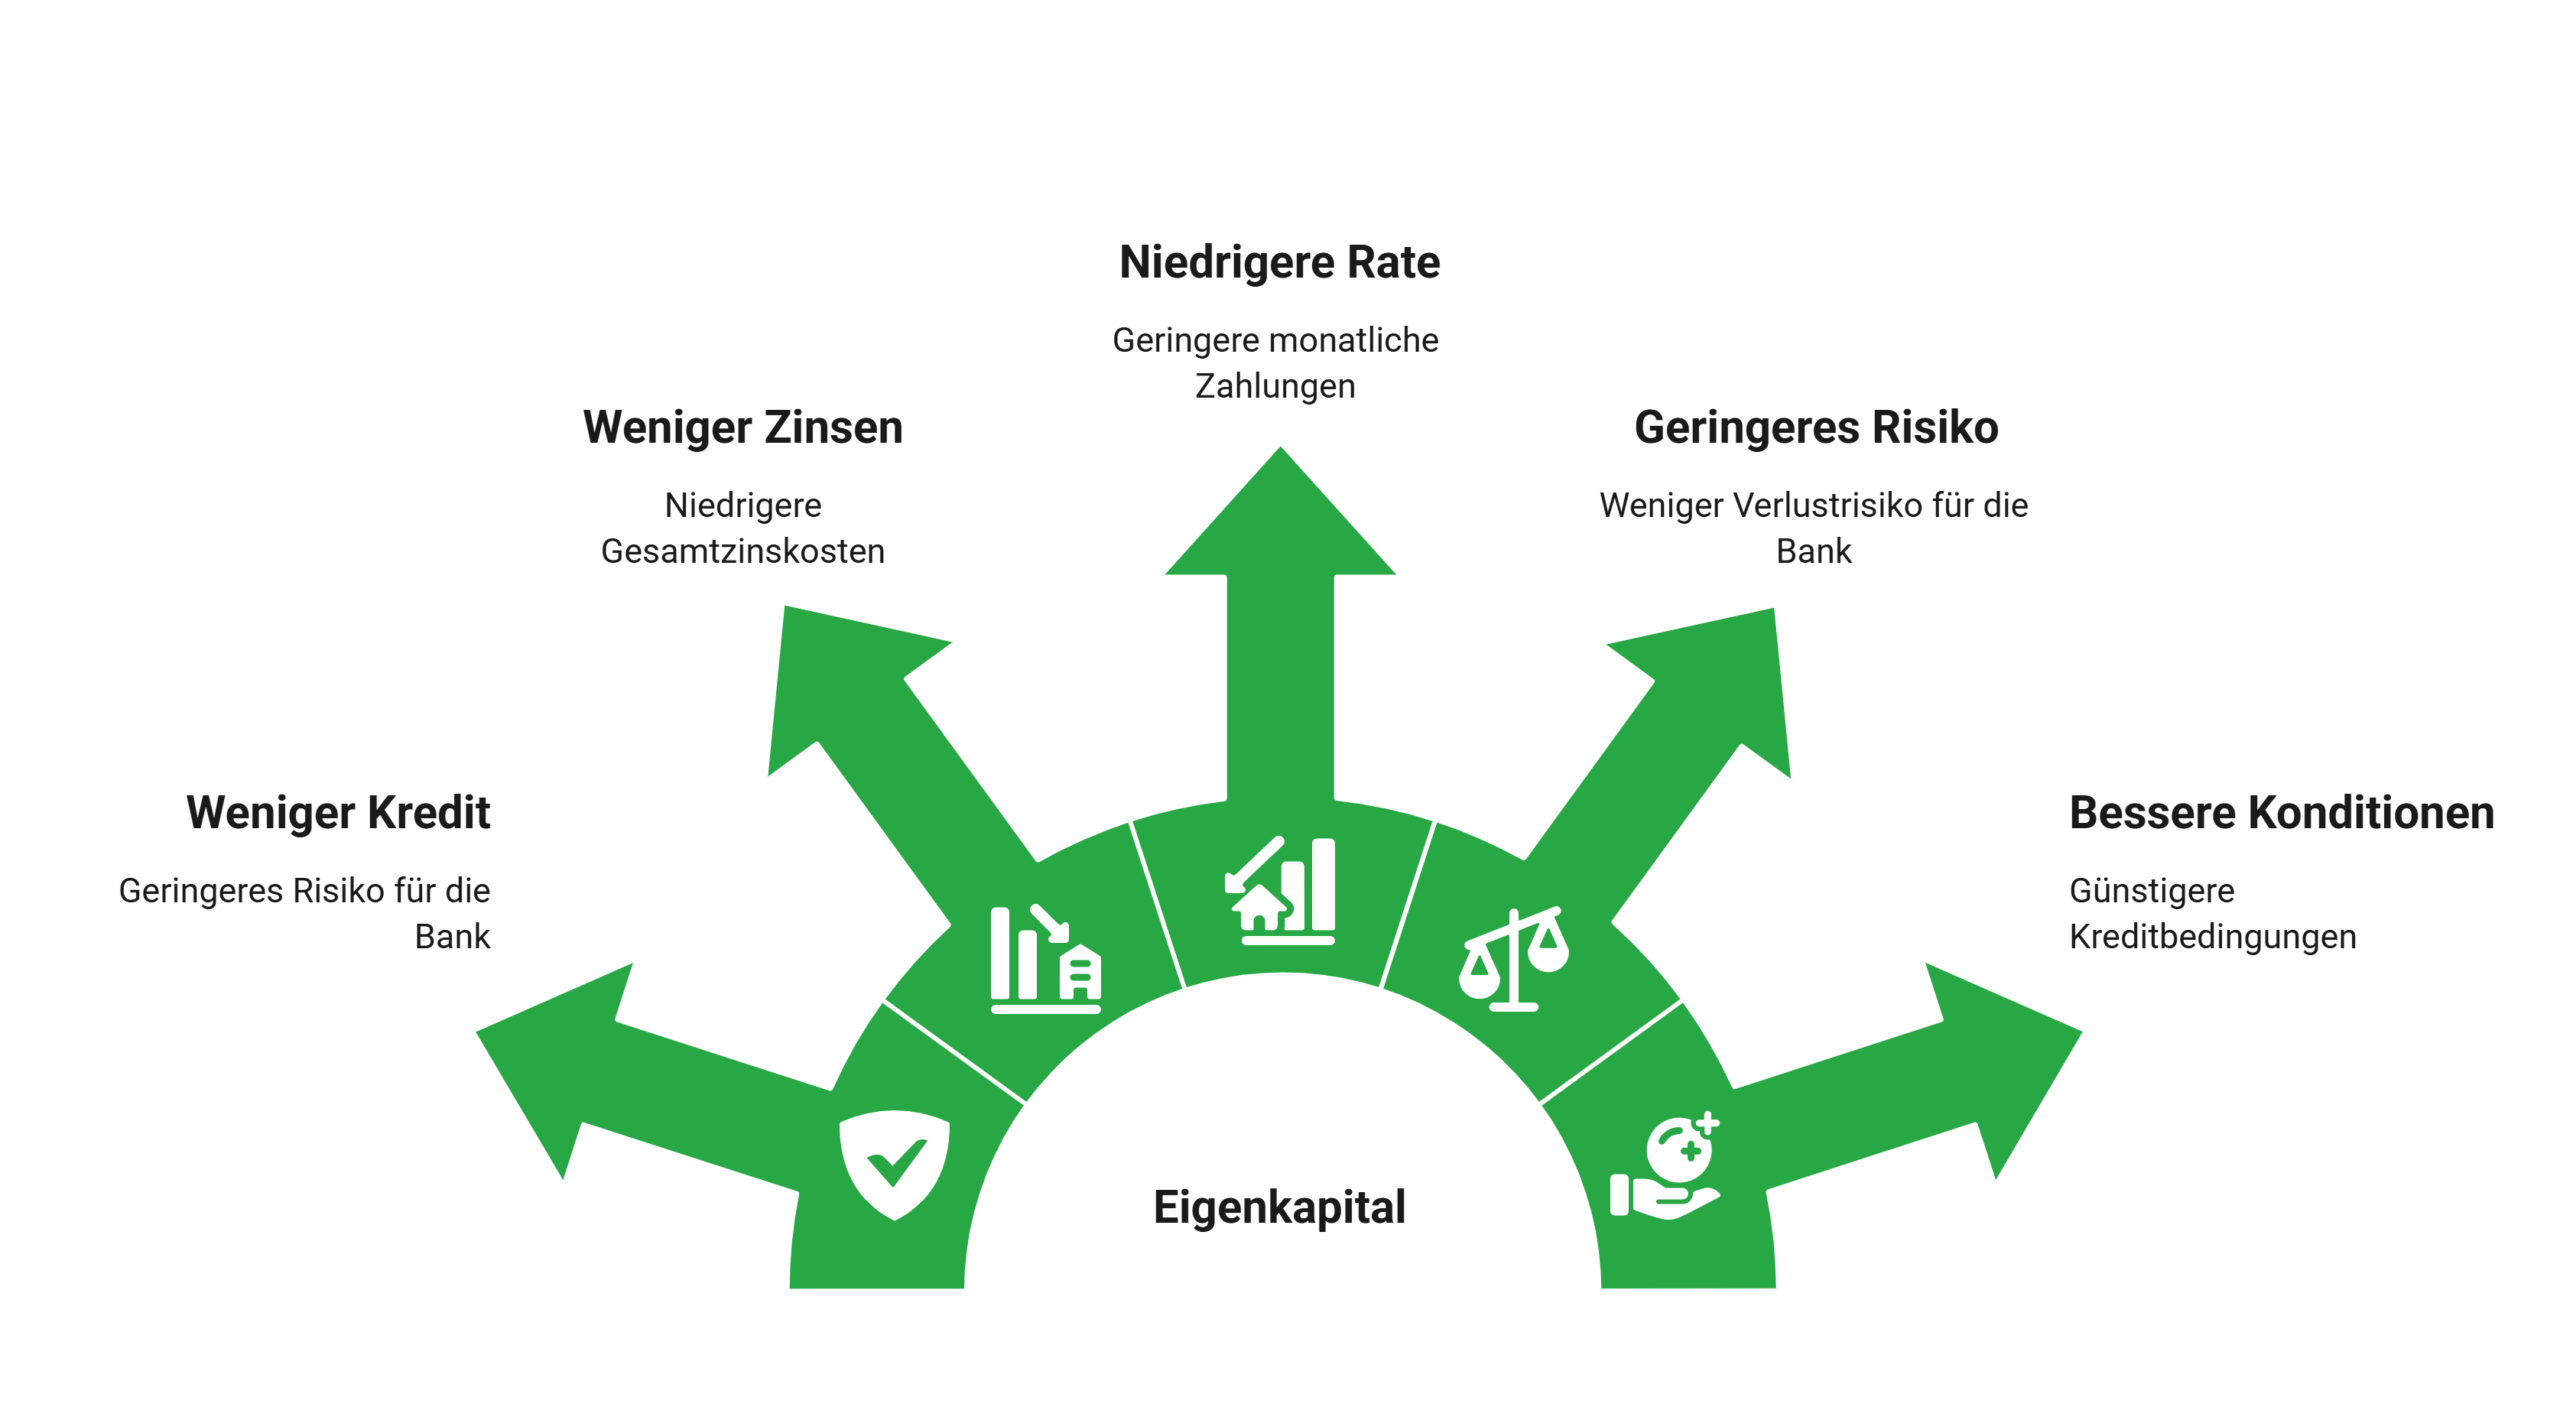
Eigenkapital wirkt sich gleich an mehreren Stellen auf die Hausfinanzierung aus:
- Sie benötigen weniger Kredit, das verringert das Risiko aus Sicht der Bank
- Auf einen kleineren Darlehensbetrag fallen insgesamt weniger Zinsen an.
- Die monatliche Rate oder die spätere Restschuld kann niedriger ausfallen.
- Die Bank trägt bei einem möglichen Verkauf der Immobilie ein geringeres Verlustrisiko.
- Sie können unter Umständen günstigere Kreditkonditionen erhalten.
Banken vergleichen den Darlehensbetrag unter anderem mit dem von ihnen angesetzten Beleihungswert der Immobilie. Je niedriger der finanzierte Anteil ausfällt, desto geringer wird das Risiko typischerweise bewertet. Der Beleihungswert kann dabei unter dem vereinbarten Kaufpreis liegen.
info
Wichtig
Das bedeutet allerdings nicht, dass jeder zusätzlich eingebrachte Euro automatisch zu einem neuen Zinssatz führt. Banken arbeiten häufig mit bestimmten Beleihungs- und Konditionsstufen. Deshalb lohnt es sich, mehrere Varianten berechnen zu lassen; etwa mit 50.000, 70.000 oder 90.000 Euro Eigenkapital.
Setzen Sie jetzt Ihr Eigenkapital optimal ein
Vergleichen Sie verschieden Kreditoptionen, um die besten Finanzierungsmöglichkeiten für Ihren Hauskauf zu finden und Ihren Traum vom Eigenheim zu verwirklichen!
 Hauskauf finanzieren
Wie berücksichtigt die Bank vorhandene Grundstücke oder Immobilien?
Besitzen Sie bereits ein Grundstück, kann dessen Wert eine wichtige Rolle spielen. Ist es vollständig bezahlt und unbelastet, kann es einen erheblichen Teil des Eigenkapitals darstellen. Bei einer bestehenden Immobilie schaut die Bank jedoch genauer hin.
Relevant sind unter anderem:
- der von der Bank ermittelte Immobilienwert,
- noch offene Darlehen,
- eingetragene Grundschulden,
- bestehende Wohn- oder Nießbrauchrechte sowie
- Zustand und Verwertbarkeit des Objekts.
Angenommen, eine vorhandene Wohnung wird von der Bank mit 200.000 Euro bewertet und ist noch mit 80.000 Euro belastet. Dann stehen nicht automatisch 200.000 Euro zusätzliches Eigenkapital zur Verfügung. Maßgeblich wäre zunächst nur der unbelastete Wertanteil von rund 120.000 Euro – und selbst diesen muss die Bank nicht vollständig ansetzen.
info
Gut zu wissen
Eine Immobilie Ihrer Eltern zählt zudem nicht einfach zu Ihrem Eigenkapital. Sie kann der Bank nur mit Zustimmung der Eigentümer als zusätzliche Sicherheit dienen oder vorher durch Schenkung beziehungsweise Verkauf auf Sie übertragen werden.
Häufige Fragen zum Eigenkapital beim Hauskauf
Wann muss ich mein Eigenkapital tatsächlich einsetzen?
Wann das Eigenkapital benötigt wird, hängt vom Finanzierungsvertrag und vom Zahlungsablauf ab. Häufig werden zunächst Kaufnebenkosten und eigene Mittel bezahlt, bevor die Bank das Darlehen vollständig auszahlt. Die genaue Reihenfolge sollten Sie vor dem Notartermin mit dem Kreditinstitut klären.
Kann mein Wertpapierdepot bestehen bleiben?
Manche Banken akzeptieren ein verpfändetes Depot als zusätzliche Sicherheit. Wegen möglicher Kursverluste wird dabei häufig nicht der vollständige Depotwert berücksichtigt. Ob sich das lohnt, hängt von den Kreditkonditionen, dem Anlagerisiko und möglichen Steuern bei einem Verkauf ab.
Muss ich alles Eigenkapital einbringen?
Nein. Selbst wenn der Bank exakt bekannt ist, über welche Vermögenswerte Sie insgesamt verfügen, gibt es keine Handhabe, um Sie dazu zu zwingen, diese vollständig in die Finanzierung einzubringen. Wie viel Ihres Eigenkapitals Sie ansetzen möchten, bestimmen allein Sie. Allerdings kann die Bank anhand Ihrer Einkünfte einen Mindestbetrag zur Grundbedingung machen, damit überhaupt eine Finanzierung zustande kommt.
Wie kann ich mein Eigenkapital nachweisen?
Übliche Nachweise sind aktuelle Konto-, Depot- und Bausparauszüge, Verkaufsabrechnungen sowie Schenkungsvereinbarungen. Bei Grundstücken oder Immobilien können Grundbuchauszüge, Darlehensstände und Objektunterlagen erforderlich sein. Die Bank kann außerdem Nachweise zur Herkunft größerer Geldbeträge verlangen.
Mehr Ratgeber rund um Ihre Baufinanzierung


Weitere Kreditarten von smava
smava bietet viele unterschiedliche Arten von Krediten an. Ob für ein Auto, eine Umschuldung oder Ihr Gewerbe – hier gibt es günstige Kredite für jeden Verwendungszweck. Darüber hinaus ist unser Kreditangebot auf verschiedene Personengruppen ausgerichtet. Ob Angestellte, Rentner oder Azubis – nutzen Sie unseren Kreditvergleich, um den passenden Kredit zu finden.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben? Dann könnte Sie das interessieren:
- Finanzierungsrechner
- Aktuelle Kreditzinsen
- Immobiliendarlehensvermittler
- Beamtendarlehen
- 24 Monate Kredit
- Mikrokredit
- Bonitätsnachweis
- 30.000 Euro Kredit
- Kredit ohne SCHUFA
- Umschuldungsrechner
- Kredit für Hochzeit
- Kredit ohne Vorkosten
- Kredit
- Sofortkredit
- Kredit für Azubis
- Sanierungskredit
- Immobilienkredit
- Kreditrechner
- Baufinanzierung
- Hauskredit
- Autofinanzierung
- Baudarlehen
- Gebrauchtwagenfinanzierung
- Bauspardarlehen
- Fernseher finanzieren
- Motorradführerschein
- Küche finanzieren
- Privatkreditrechner