
Onlinebank oder Filialbank? Beide Modelle bieten unterschiedliche Vorteile bei Service, Banking und Bargeldversorgung. Erfahren Sie, welche Variante besser zu Ihrem Alltag passt und worauf Sie beim Girokonto-Vergleich achten sollten.


Das Wichtigste zu Onlinebanken und Filialbanken beim Girokonto
- Onlinebanken punkten vor allem mit digitaler Kontoführung.
- Filialbanken bieten persönliche Beratung und ein Filialnetz.
- Bei den Gebühren gibt es keinen automatischen Sieger, denn die Kosten unterscheiden sich je nach Anbieter und Kontomodell.
- Prüfen Sie vor der Kontoeröffnung, wo Sie kostenlos Geld abheben und ob Sie Bargeld einzahlen können.
- Die passende Bank hängt von Ihrem Alltag ab. Vergleichen Sie verschiedene Anbieter und Modelle, um das Girokonto zu finden, das zu Ihnen passt.
Was ist der Unterschied zwischen Onlinebank und Filialbank?
Der wichtigste Unterschied liegt zunächst im Vertriebs- und Servicekonzept. Eine Filialbank verfügt über eigene Geschäftsstellen, in denen Kunden Bankgeschäfte persönlich besprechen können. Eine Onlinebank wickelt ihre Leistungen dagegen überwiegend über digitale Kanäle wie App, Online-Banking, Telefon oder Chat ab.
Dabei bedeutet „Filialbank“ heute allerdings nicht, dass Sie auf digitales Banking verzichten müssen. Viele klassische Banken stellen ebenfalls Apps, Online-Banking und digitale Services bereit. Die Verbraucherzentrale weist deshalb darauf hin, dass bei der Auswahl eines Girokontos nicht nur die Kosten, sondern beispielsweise auch die Frage nach einer Geschäftsstelle in der Nähe berücksichtigt werden sollte.
Auch die Bezeichnung „Onlinebank“ sagt allein noch nichts über die Qualität oder die Kosten eines Kontos aus. Entscheidend sind die konkreten Leistungen des jeweiligen Girokontos.
| Kriterium | Onlinebank | Filialbank |
|---|---|---|
| Kontoführung | überwiegend digital | digital und vor Ort |
| Persönliche Beratung | meist nicht vor Ort | in der Filiale möglich |
| Banking-App | zentraler Servicekanal | bei vielen Banken vorhanden |
| Filialnetz | meist nicht vorhanden | vorhanden |
| Bargeldeinzahlung | je nach Anbieter eingeschränkt | häufig über eigene Filialen möglich |
| Geldautomaten | abhängig vom jeweiligen Netzwerk | eigenes bzw. Verbundnetz |
| Erreichbarkeit | App, Chat, Telefon, E-Mail | Filiale plus digitale Kanäle |
| Kontoeröffnung | häufig vollständig online | online oder in der Filiale |
info
Die Tabelle zeigt
Es gibt nicht das grundsätzlich bessere Modell. Vielmehr kommt es darauf an, welche Funktionen Sie regelmäßig nutzen.
Girokonto-Gebühren: Sind Onlinebanken günstiger?
Onlinebanken werden häufig mit günstigen oder kostenlosen Girokonten verbunden. Allerdings lässt sich daraus keine allgemeine Regel ableiten.
Bei der Auswahl sollten Sie mindestens folgende Kosten prüfen:
- monatliche Kontoführungsgebühr
- Bedingungen für ein kostenloses Konto
- Kosten für Giro-, Debit- und Kreditkarten
- Gebühren für Bargeldabhebungen
- Kosten für Bargeldeinzahlungen
- mögliche Buchungs- oder Transaktionsentgelte
- Kosten für Ersatzkarten
- Dispozinsen und Kosten einer geduldeten Überziehung
Lassen Sie sich nicht allein von der Bezeichnung „kostenloses Girokonto“ überzeugen. Prüfen Sie immer, unter welchen Bedingungen die Kontoführung tatsächlich kostenlos ist und welche zusätzlichen Entgelte anfallen können.
info
Hinweis
Wer Überweisungen, Daueraufträge und andere alltägliche Bankgeschäfte selbstständig per App oder Online-Banking erledigt, benötigt möglicherweise keine Filiale. Für diese Kunden kann eine Onlinebank besonders komfortabel sein. Eine Filialbank bietet dagegen die Möglichkeit, bestimmte Anliegen persönlich mit einem Mitarbeiter zu besprechen. Das kann beispielsweise bei komplexeren Finanzfragen, bestimmten Änderungen am Konto oder allgemeinem Beratungsbedarf interessant sein.
Banking-App: Wie wichtig ist die digitale Ausstattung?
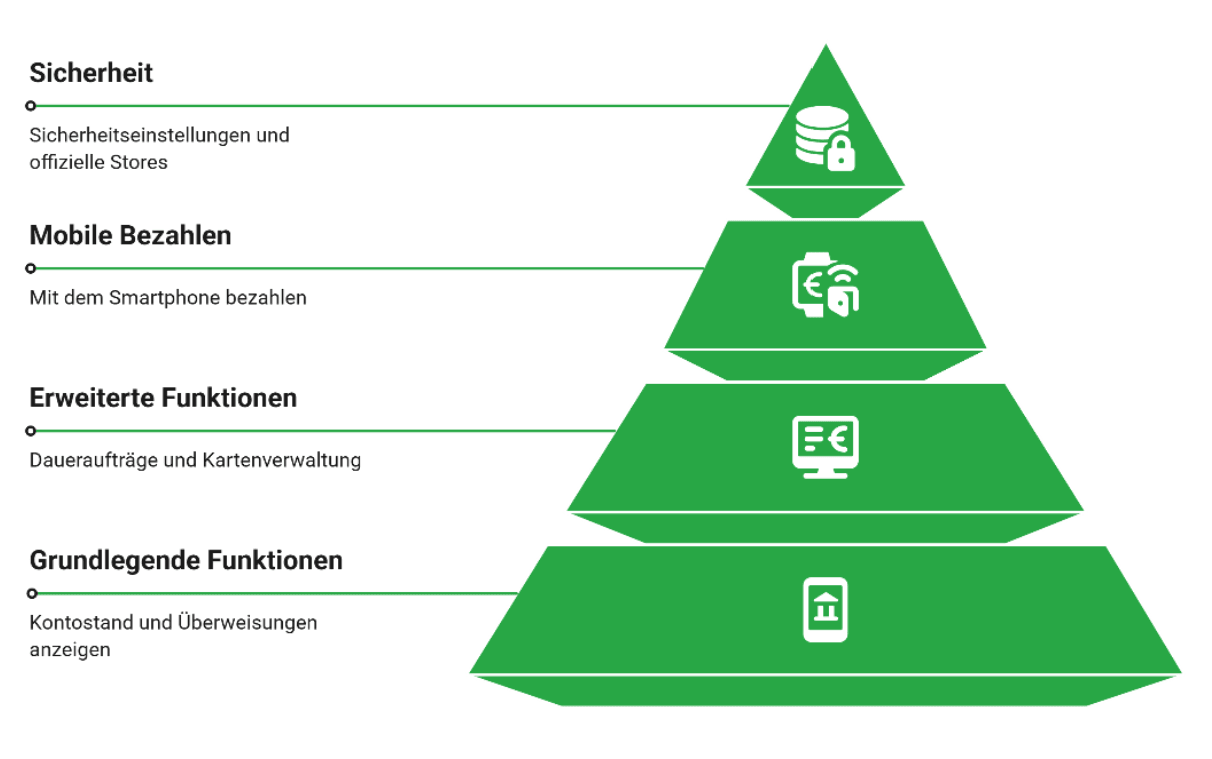
Die Banking-App ist für viele Kunden inzwischen einer der wichtigsten Zugänge zum eigenen Girokonto. Kontostand prüfen, Überweisungen ausführen, Zahlungseingänge kontrollieren oder mit dem Smartphone bezahlen: vieles lässt sich direkt über das Handy erledigen.
Dennoch können sich die digitalen Angebote unterscheiden. Vor der Kontoeröffnung sollten Sie deshalb prüfen, welche Funktionen tatsächlich verfügbar sind und wie einfach sich die App bedienen lässt.
Eine gute Banking-App sollte die alltäglichen Aufgaben möglichst unkompliziert ermöglichen.
Dazu gehören beispielsweise:
- Kontostand und Umsätze anzeigen
- Überweisungen durchführen
- Daueraufträge verwalten
- Zahlungseingänge kontrollieren
- Karten sperren oder verwalten
- Benachrichtigungen zu Kontobewegungen erhalten
- mobiles Bezahlen ermöglichen
info
Auch die Sicherheit spielt eine wichtige Rolle
Die Verbraucherzentrale empfiehlt, auf die Sicherheitseinstellungen des Smartphones und der Banking-App zu achten. Apps sollten aus Sicherheitsgründen nur aus den offiziellen App-Stores heruntergeladen werden.
Bargeld: Wo kann ich kostenlos Geld abheben?
Ob eine Onlinebank oder Filialbank besser passt, hängt auch davon ab, wie häufig Sie Bargeld benötigen. Bei einer Filialbank können Kunden häufig auf die Geldautomaten des eigenen Instituts oder eines Verbunds zurückgreifen. Bei einer Onlinebank gibt es dagegen meist kein eigenes Filial- oder Geldautomatennetz. Stattdessen können je nach
Anbieter bestimmte Automaten oder Partner genutzt werden. Dabei sollten Sie nicht nur darauf achten, ob Bargeldabhebungen möglich sind, sondern auch, wie viele kostenlose Abhebungen vorgesehen sind und wo diese stattfinden können.
Bargeldeinzahlung: Für wen ist eine Filialbank besser?
Beim Thema Bargeldeinzahlung können Filialbanken einen praktischen Vorteil haben. Wer regelmäßig Bargeld einzahlen möchte, sollte darauf achten, ob und wo der jeweilige Anbieter diese Möglichkeit bereitstellt. Bei einer Bank mit Filialnetz kann die Einzahlung je nach Konto und Bank direkt in einer Filiale möglich sein. Bei einer Onlinebank ohne eigene Filialen kann die Bargeldeinzahlung dagegen anders organisiert sein oder nur unter bestimmten Bedingungen angeboten werden.
Welche Bank eignet sich für wen?
| Bedürfnis | Eher Onlinebank | Eher Filialbank |
|---|---|---|
| Banking hauptsächlich per App | ✓ | ✓ |
| Persönliche Beratung vor Ort | – | ✓ |
| Regelmäßige Bargeldeinzahlung | prüfen | ✓ |
| Konto möglichst digital verwalten | ✓ | ✓ |
| Viele Filialen in der Nähe | – | ✓ |
| Digitaler Kundenservice | ✓ | ✓ |
| Unabhängig von Filialöffnungszeiten | ✓ | teilweise |
| Persönlicher Ansprechpartner wichtig | eher weniger | ✓ |
info
Hinweis
Die Tabelle dient als Orientierung. Auch innerhalb der beiden Banktypen gibt es erhebliche Unterschiede bei Gebühren, Leistungen und Service.
Häufige Fragen zu Onlinebanken und Filialbanken
Sind Onlinebanken günstiger als Filialbanken?
Nicht grundsätzlich. Die Gebühren unterscheiden sich je nach Anbieter und Kontomodell. Neben der Kontoführungsgebühr können weitere Kosten für Karten, Transaktionen, Bargeld oder Überziehungen entstehen.
Kann ich bei einer Filialbank auch Online-Banking nutzen?
Ja. Viele Filialbanken bieten inzwischen umfangreiche Online-Banking-Funktionen und Banking-Apps an. Die Unterscheidung zwischen Online- und Filialbank bedeutet daher nicht automatisch, dass Kunden einer Filialbank ihre Bankgeschäfte persönlich erledigen müssen.
Wo kann ich bei einer Onlinebank Geld abheben?
Das hängt vom jeweiligen Anbieter und Kontomodell ab. Onlinebanken verfügen in der Regel nicht über ein eigenes dichtes Filialnetz und können stattdessen bestimmte Geldautomaten oder Partnernetzwerke nutzen. Vor der Kontoeröffnung sollten Sie deshalb prüfen, wo kostenlose Bargeldabhebungen möglich sind.
Welche Bank ist besser für ältere Menschen?
Das lässt sich nicht pauschal beantworten. Wenn eine einfache persönliche Beratung und eine Filiale in der Nähe wichtig sind, kann eine Filialbank Vorteile bieten. Wer dagegen sicher mit Smartphone und Online-Banking umgeht, kann auch mit einem Onlinekonto gut zurechtkommen.
Passendes Girokonto finden und Angebote vergleichen
Ob Onlinebank oder Filialbank – entscheidend ist, dass Kosten, Leistungen und Service zu Ihrem Alltag passen. Vergleichen Sie verschiedene Girokonten und finden Sie ein Angebot, das Ihren persönlichen Anforderungen entspricht.
 Girokonto-Vergleich
Weitere Themen rund um Konten und Kreditkarten
Ob Girokonto oder Kreditkarte: Hier finden Sie weitere Informationen und Vergleiche, mit denen Sie Angebote besser einordnen und eine passende Entscheidung treffen können.
- Kreditkarten-Test
- Girokonto Targobank
- Kreditkarte mit Ratenzahlung
- Charge Kreditkarte
- Girokonten mit Prämie
- Kreditkarte mit Reiserücktrittsversicherung
- Kreditkarte mit Bonusprogramm
- Girokonto-Vergleich
- Kreditkarte ohne Fremdwährungsgebühr
- Kostenloses Girokonto
- Girokonto N26
- Girokonto Commerzbank
- Girokonto für Jugendliche
- DKB Kreditkarte
- Girokonto Volksbank
- Girokonto Consorsbank
- Cashback Kreditkarte
- Kreditkarte mit Girokonto
- Platin Kreditkarte
- Girokonto Empfehlung
- Advanzia Mastercard Gold
- Girokonto norisbank
- Kreditkarte mit Tankrabatt
- Girokonto comdirect
- Girokonto mit Dispo
- Kreditkarte beantragen
- Girokonto BBVA
- Girokonto mit Kreditkarte