
✓ Median August 2026: Die Hälfte der Kreditnehmer hat über smava 6,29 Prozent oder weniger gezahlt (1)
✓ Ø-Angebot August 2026: 8,24 Prozent effektiver Jahreszins über alle Anbieter (1)

Aktueller Stand der Kreditzinsen
Viele der über smava verglichenen und abgeschlossenen Konsumentenkredite haben einen Betrag von 10.000 bis 30.000 Euro und eine Laufzeit von 37 bis 84 Monaten. In der folgenden Auswertung sehen Sie den aktuellen Zins für Kredite mit diesen Beträgen und Laufzeiten.
| Zeitraum | Medianzins (Abschlüsse) | Ø-Zins (Angebote) |
|---|---|---|
| August 2026 | 6,29 % | 8,24 % |
Marktlage September 2026
Kreditzinsen geben leicht nach – bleiben aber auf erhöhtem Niveau
Das Kreditzinsniveau hat sich im August 2026 etwas entspannt. Der smava-Medianzins ist nach dem Anstieg im Juli von 6,48 % auf 6,29 % gesunken. Auch der durchschnittliche Angebotszins der Banken ging leicht von 8,28 % auf 8,24 % zurück (1). Von einer nachhaltigen Zinswende kann jedoch noch keine Rede sein: Die Inflation bleibt erhöht und die weitere Entwicklung der Leitzinsen ist mit Unsicherheit verbunden. Umso wichtiger bleibt der Vergleich, denn zwischen durchschnittlichen Angeboten und den tatsächlich über smava abgeschlossenen Krediten liegen weiterhin fast zwei Prozentpunkte.
Warum die Kreditzinsen weiterhin erhöht bleiben
Die Europäische Zentralbank hat den Hauptrefinanzierungssatz im Juni 2026 um 0,25 Prozentpunkte auf 2,40 % angehoben und ihn bei ihrer Sitzung im Juli unverändert gelassen. Hintergrund ist vor allem der gestiegene Preisdruck. Die Inflation in Deutschland lag im August 2026 vorläufig bei 2,9 %. Besonders die Energiepreise haben sich deutlich verteuert. Im Euroraum stieg die Inflationsrate im August sogar auf vorläufig 3,3 %. Damit liegt sie weiterhin klar über dem mittelfristigen EZB-Ziel von 2 %. Die EZB entscheidet daher weiterhin von Sitzung zu Sitzung über ihren geldpolitischen Kurs. Die nächste Zinsentscheidung steht am 10. September 2026 an.Warum sich der Kreditvergleich gerade jetzt besonders lohnt
Trotz der leichten Entspannung im August bleiben die Unterschiede bei den Kreditkonditionen groß. Zwischen dem smava-Medianzins von 6,29 % und dem durchschnittlichen Angebotszins von 8,24 % liegen aktuell 1,95 Prozentpunkte (1). Bei einem Kredit über 10.000 € mit einer Laufzeit von 7 Jahren kann diese Differenz mehrere hundert Euro bei den Zinskosten ausmachen. Wer verschiedene Angebote vergleicht, kann deshalb auch in einem insgesamt erhöhten Zinsumfeld deutlich sparen.Wie es bis Jahresende weitergeht
Auch für die kommenden Monate bleibt die Zinsentwicklung schwer vorherzusagen. In der smava-Befragung von Partnerbanken und Kreditvergabepartnern wurden für das dritte Quartal 2026 Einschätzungen zur weiteren Entwicklung von EZB-Leitzins und Konsumentenkreditzinsen abgegeben (4). Gleichzeitig hat der erneute Anstieg der Inflation den Spielraum für sinkende Leitzinsen eingeschränkt. Für Kreditnehmer heißt das: Auf deutlich günstigere Konditionen zu warten, ist derzeit mit Unsicherheit verbunden. Wer eine Finanzierung plant, sollte daher vor allem die weiterhin großen Unterschiede zwischen den Angeboten nutzen.Quellen: Europäische Zentralbank, Statistisches Bundesamt, Eurostat, smava
Aktuelle Entwicklung der Kreditzinsen
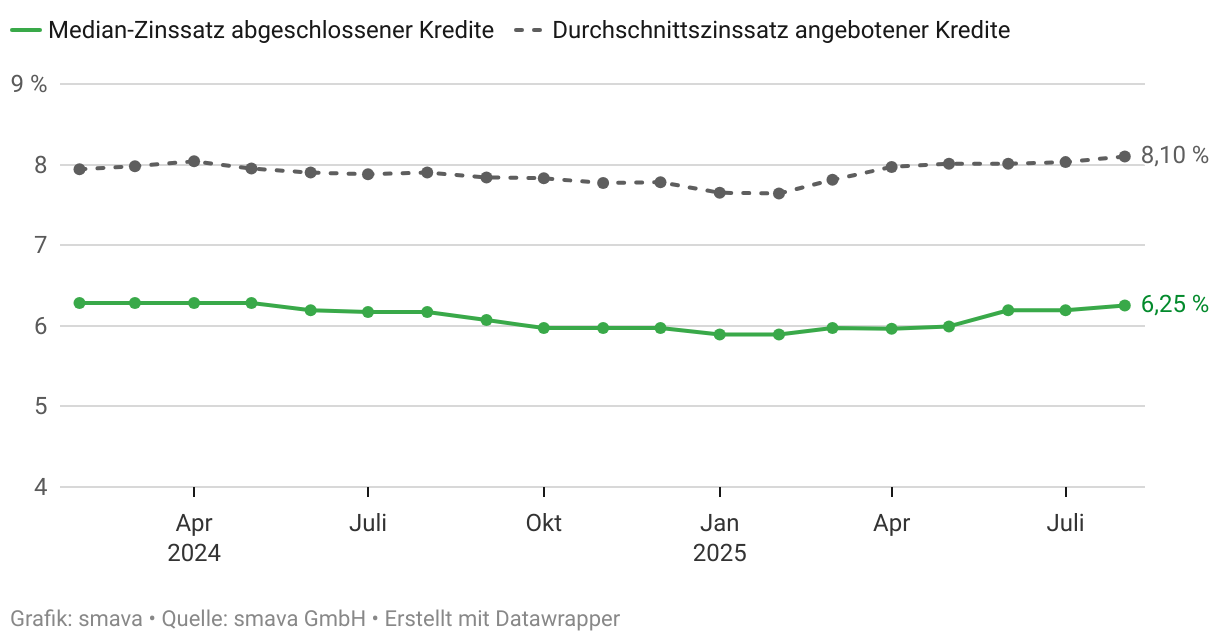
Hinweis zur Einordnung: Die dargestellten Werte zeigen abgeschlossene Kredite über smava und damit das tatsächliche Marktgeschehen. Die Leitzinserhöhung der EZB vom 17. Juni 2026 wird sich, falls Banken sie weitergeben, erst mit Verzögerung in den Daten der kommenden Monate zeigen.
Für eine genauere Einordnung lohnt sich ein Blick auf spezifische Segmente:
Was sind Kreditzinsen – und warum sind sie so wichtig?
Wenn auf dieser Seite von Krediten die Rede ist, sind damit Konsumentenkredite gemeint, die auch als Ratenkredite oder Verbraucherkredite bezeichnet werden. Mit ihrer Hilfe werden beispielsweise Autos gekauft, Küchen angeschafft oder Renovierungen durchgeführt.
Allgemein gesagt: Der Kreditzins sagt aus, wie viel Ihr Kredit kostet.
In der Praxis, bei der Bank geht es um diese Begriffe und Unterschiede:
- Zinssatz: Der Zinssatz sagt aus, wie viel Prozent Zinsen Sie für Ihren Kredit bezahlen müssen (z. B. 6 Prozent).
- Zinsen: Das ist die Summe in Euro, die Sie der Bank zahlen müssen.
Bei einem 10.000-Euro-Kredit (Laufzeit 6 Jahre, Zinssatz 6 Prozent) fallen beispielsweise Zinsen in Höhe von 1.878,53 Euro an.
Beim Vergleich von Kreditangeboten begegnen Ihnen drei zentrale Zins-Begriffe. Wer den Unterschied kennt, vermeidet teure Missverständnisse und vergleicht Angebote auf einer einheitlichen Basis.
Sollzins
Effektiver Jahreszins

Zweidrittelzins
Was kostet ein Kredit wirklich?
Die Kreditkosten hängen direkt vom Zinssatz, der Kredithöhe und der Laufzeit ab. Die folgenden drei Tabellen verdeutlichen, wie sich diese Stellschrauben auf die Gesamtkosten auswirken.
Vergleich der Kreditkosten bei unterschiedlichen Zinssätzen
(Kreditbetrag 10.000 €, Laufzeit 84 Monate)
| Effektivzins | Monatliche Rate | Gesamtbetrag | Zinskosten |
|---|---|---|---|
| 6,29 % (smava-Median) | 146,64 € | 12.317,80 € | 2.317,80 € |
| 8,24 % (smava-Ø-Angebot) | 155,58 € | 13.069,11 € | 3.069,11 € |
Quelle: smava-Berechnung auf Basis des Medianzinses und des Ø-Angebotszinses im Zeitraum August 2026 (1).
Warum unterscheiden sich Zinsangebote so stark?
Der Unterschied zwischen dem aktuellen smava-Ø-Angebot (8,24 %) und dem tatsächlich abgeschlossenen Medianzins (6,29 %) zeigt: Wer Kredite mehrerer Banken vergleicht, zahlt deutlich weniger. Wer den Sprung vom smava-Ø-Angebot auf den smava-Medianzins schafft, spart bei einem 10.000-€-Kredit über 7 Jahre rund 750 €. Den konkreten Zinssatz, den eine Bank Ihnen anbietet, bestimmen vor allem vier Faktoren:
- Bonität: Ihr SCHUFA-Score und Ihre Kredithistorie sind der wichtigste Hebel. Eine saubere Bonität kann den Zinssatz um mehrere Prozentpunkte senken.
- Einkommen und Beschäftigungsverhältnis: Ein unbefristetes Arbeitsverhältnis und ein regelmäßiges Einkommen oberhalb der Pfändungsfreigrenze gelten als Sicherheit.
- Kreditsumme und Laufzeit: Beide Stellschrauben beeinflussen den Zinssatz – mehr dazu in den folgenden Abschnitten.
- Zweiter Kreditnehmer: Eine zweite kreditnehmende Person reduziert das Ausfallrisiko der Bank und kann den Zinssatz spürbar verbessern.
Vergleich der Kreditkosten bei unterschiedlichen Kreditsummen
(Laufzeit 60 Monate, jeweiliger smava-Medianzins pro Kreditsumme)
| Kreditsumme | Medianzins | Monatliche Rate | Gesamtbetrag | Zinskosten |
|---|---|---|---|---|
| 5.000 € | 7,34 % | 99,25 € | 5.955,10 € | 955,10 € |
| 10.000 € | 6,46 % | 194,62 € | 11.676,91 € | 1.676,91 € |
| 15.000 € | 6,11 % | 289,61 € | 17.376,63 € | 2.376,63 € |
| 20.000 € | 6,06 % | 385,71 € | 23.142,45 € | 3.142,45 € |
| 30.000 € | 6,11 % | 579,22 € | 34.753,27 € | 4.753,27 € |
Quelle: smava-Berechnung auf Basis der Medianzinse nach Kreditsumme im Zeitraum August 2024 bis August 2026 (2).
Warum kleine Kreditsummen prozentual oft teurer sind
Auffällig in der Tabelle: Der Medianzins für 5.000 € (7,34 %) liegt über dem für 30.000 € (6,11 %). Das wirkt zunächst paradox, hat aber einen einfachen Grund. Banken haben pro Kreditvertrag bestimmte Fixkosten – etwa für die Bonitätsprüfung, die Vertragsabwicklung und die Verwaltung über die Laufzeit. Diese Fixkosten fallen unabhängig von der Kredithöhe an und werden über den Zinssatz refinanziert. Bei einer kleinen Kreditsumme verteilen sie sich auf weniger Volumen, was den Prozentsatz hochtreibt. Eine Übersicht der Medianzinsen für alle Kreditsummen finden Sie auf Zinsen nach Kreditsumme.
info
Wichtig:
Die absoluten Zinskosten in Euro bleiben bei kleineren Krediten dennoch geringer. Es lohnt sich also weiterhin, die Kreditsumme auf das tatsächlich Notwendige zu begrenzen.
Vergleich der Kreditkosten bei unterschiedlichen Laufzeiten
(Kreditbetrag 10.000 €, jeweiliger smava-Medianzins pro Laufzeitband)
| Laufzeit | Medianzins | Monatliche Rate | Gesamtbetrag | Zinskosten |
|---|---|---|---|---|
| 12 Monate | 6,45 % | 861,89 € | 10.342,69 € | 342,69 € |
| 36 Monate | 6,48 % | 305,56 € | 11.000,11 € | 1.000,11 € |
| 60 Monate | 5,79 % | 191,67 € | 11.500,01 € | 1.500,01 € |
| 84 Monate | 6,39 % | 147,10 € | 12.355,99 € | 2.355,99 € |
| 120 Monate | 6,73 % | 113,71 € | 13.644,64 € | 3.644,64 € |
Quelle: smava-Berechnung auf Basis der Medianzinse nach Laufzeit im Zeitraum November 2024 bis August 2026 (3).
Welche Laufzeit ist die richtige für mich?
Bei der Laufzeit gilt eine einfache Faustregel: So kurz wie möglich, so lang wie nötig. Eine kürzere Laufzeit bedeutet höhere Monatsraten, dafür deutlich geringere Gesamtkosten. Im Beispiel oben zahlen Sie bei 10 Jahren Laufzeit rund das 11-fache an Zinskosten gegenüber einer einjährigen Rückzahlung.
Interessant: Die günstigsten Zinssätze finden sich aktuell nicht bei den kürzesten Laufzeiten, sondern bei 49–60 Monate (5,79 %). Diese mittlere Laufzeit ist bei Banken besonders beliebt und wird daher häufig mit attraktiven Konditionen kalkuliert. Eine Übersicht der Medianzinsen für alle Kreditlaufzeiten finden Sie auf Zinsen nach Kreditlaufzeit.
grade
Unsere Empfehlung:
Wählen Sie eine Monatsrate, die Sie auch bei unerwarteten Ausgaben sicher stemmen können – idealerweise nicht mehr als 35 bis 40 Prozent Ihres frei verfügbaren Nettoeinkommens. Viele Banken erlauben zudem kostenlose Sondertilgungen, mit denen Sie die Laufzeit nachträglich verkürzen können.
Jetzt Kreditangebote vergleichen
Mit dem digitalen Kreditvergleich von smava sehen Sie auf einen Blick die Angebote von über 20 Banken und Kreditpartnern. So finden Sie schnell und einfach den zu Ihnen und Ihrer Situation passenden Kredit.


 4.9/5
aus 699 Bewertungen der
letzten 12 Monate - Stand
11.9.2026
letzten 12 Monate - Stand
11.9.2026
So senken Sie Ihre Kreditzinsen
Welcher Zinssatz Ihnen angeboten wird, entscheiden vor allem die Bank und Ihre individuelle Situation. Mit den richtigen Hebeln können Sie Ihren Zinssatz aber spürbar nach unten verschieben. Die folgenden fünf Strategien sind nach ihrem Spareffekt sortiert und lassen sich teilweise kombinieren.
Wie können Sie Ihre Bonität aktiv verbessern?
Ihre Bonität ist kein unabänderliches Schicksal. Mit ein paar einfachen Schritten können Sie Ihre Ausgangslage für zukünftige Kreditanfragen deutlich verbessern:
- SCHUFA-Auskunft prüfen: Bestellen Sie einmal jährlich Ihre kostenlose Datenkopie bei der SCHUFA und prüfen Sie alle Einträge auf Korrektheit. Falsche oder veraltete Einträge können Sie löschen lassen.
- Rechnungen pünktlich zahlen: Zuverlässigkeit ist das A und O. Pünktlich bezahlte Rechnungen (besonders Ratenzahlungen, Handyverträge etc.) sind ein starkes positives Signal.
- Anzahl der Girokonten und Kreditkarten reduzieren: Zu viele Konten und Karten können als Zeichen finanzieller Unübersichtlichkeit gewertet werden. Konzentrieren Sie sich auf das, was Sie wirklich benötigen.
Indem Sie sich aktiv um Ihre Bonität kümmern, nehmen Sie direkten Einfluss auf die Höhe Ihrer zukünftigen Kreditzinsen.
Zweiter Kreditnehmer einbeziehen
Wenn Sie einen Kredit zu zweit aufnehmen, sinkt das Ausfallrisiko aus Sicht der Bank deutlich. Das wird häufig mit besseren Konditionen belohnt: durchschnittlich 10,27 % niedrigere Zinsen (5) und eine um 67,63 % höhere Annahmewahrscheinlichkeit (6). Als zweiter Kreditnehmer kommen verschiedene Personen infrage:
- Ehepartner oder Lebenspartner mit eigenem Einkommen
- Erwachsene Kinder oder Eltern
- Geschwister oder andere nahe Verwandte
- In Einzelfällen auch befreundete Personen, sofern die Bank zustimmt
info
Wichtig:
Der zweite Kreditnehmer haftet vollständig gesamtschuldnerisch für die Rückzahlung. Das heißt, die Bank kann im Zweifel die volle Kreditsumme von einer der beiden Personen einfordern, unabhängig davon, wer den Kredit ursprünglich beantragt hat. Eine offene Absprache vor dem Antrag ist deshalb essenziell.
Verwendungszweck strategisch angeben
Der Verwendungszweck ist einer der unterschätzten Hebel beim Kreditvergleich. Banken bewerten zweckgebundene Kredite anders als Kredite zur freien Verwendung. Der Grund: Bei einem konkreten Verwendungszweck hat die Bank zusätzliche Sicherheit oder besser kalkulierbares Risiko und kann das in den Zinssatz weitergeben. Aktuelle Auswertungen bestätigen das: Kredite zur freien Verwendung liegen mit einem Medianzins von 6,48 % über dem Gesamtmedian aller über smava abgeschlossenen Konsumentenkredite (6,29 %, bei vergleichbaren Konditionen) (8). Diese Verwendungszwecke führen hingegen häufig zu günstigeren Konditionen:
- Autokredit: Das Fahrzeug dient als Sicherheit, oft kombiniert mit der Hinterlegung der Zulassungsbescheinigung Teil II. Autokredite zählen regelmäßig zu den günstigsten Kreditarten – aktuell beträgt der Medianzins 5,73 % und damit 0,75 Prozentpunkte weniger als bei Krediten zur freien Verwendung (7).
- Modernisierungs- oder Renovierungskredit: Banken werten Investitionen in die Immobilie als wertsteigernde Maßnahme.
- Umschuldung: Hier weiß die Bank, dass keine zusätzliche Verschuldung entsteht, sondern bestehende Schulden umgewandelt werden. Wichtig: Geben Sie „Umschuldung“ tatsächlich als Verwendungszweck an. Sonst nimmt die Bank an, der neue Kredit kommt zum alten hinzu, was zu einem schlechteren Zinsangebot führt.
info
Hinweis:
Geben Sie nur einen Verwendungszweck an, der tatsächlich zutrifft. Falsche Angaben können zu Problemen bei der Kreditprüfung führen und gefährden im Extremfall die Bewilligung.
Umschuldung als Spar-Hebel
Wenn Sie bereits einen Kredit abbezahlen, der zu einem höheren Zinssatz als dem aktuellen smava-Medianzins von 6,29 % läuft, lohnt sich oft eine Umschuldung (1). Dabei lösen Sie den alten Kredit durch einen neuen, günstigeren Kredit ab. Eine Umschuldung lohnt sich besonders, wenn:
- Die Zinsdifferenz zwischen altem und neuem Kredit mindestens 0,5 Prozentpunkte beträgt
- Die Restschuld noch hoch ist (großes Volumen, auf das der niedrigere Zins wirkt)
- Die Restlaufzeit noch mehrere Jahre beträgt
Beachten Sie die Vorfälligkeitsentschädigung. Diese darf die alte Bank in folgender Höhe verlangen:
- Bei Restlaufzeit über 1 Jahr: maximal 1 % der Restschuld
- Bei Restlaufzeit unter 1 Jahr: maximal 0,5 % der Restschuld
Nutzen Sie hierfür den smava Umschuldungsrechner. Wenn die Zinsersparnis über die Restlaufzeit größer ist als die Vorfälligkeitsentschädigung, ist die Umschuldung wirtschaftlich.
Sondertilgungen nutzen
Sondertilgungen sind außerplanmäßige Rückzahlungen zusätzlich zur regulären Monatsrate. Sie reduzieren die Restschuld direkt und damit auch die Zinskosten, die auf die verbleibende Laufzeit anfallen.
Viele Banken bieten Sondertilgungen kostenlos an, oft in Höhe von bis zu 50 % der Restschuld pro Jahr. Einige Banken erlauben sogar eine vollständige kostenlose Ablösung des Kredits. In welchen Situationen sich Sondertilgungen lohnen:
- Sie erhalten unerwartete Einnahmen, etwa eine Bonuszahlung, eine Steuerrückerstattung oder eine Erbschaft
- Sie können regelmäßig mehr sparen als ursprünglich kalkuliert
- Ihre finanzielle Situation hat sich verbessert, etwa durch eine Gehaltserhöhung
info
Tipp:
Achten Sie schon beim Kreditabschluss darauf, dass kostenlose Sondertilgungen im Vertrag enthalten sind. Im smava-Kreditvergleich können Sie diese Option als Filterkriterium auswählen. So behalten Sie sich Flexibilität, ohne sie aktiv nutzen zu müssen.
Was ist ein guter Kreditzins?
Ein „guter“ Zinssatz ist immer relativ und hängt stark von Ihrer individuellen Bonität und der allgemeinen Marktlage ab. Als Faustregel gilt jedoch: Ein guter Zinssatz für einen Ratenkredit liegt unter dem aktuellen smava-Medianzins von ca. 6,29 %. (1)
Wenn Sie Angebote mit einem effektiven Jahreszins um die 5 % oder sogar darunter erhalten, verfügen Sie über eine sehr gute Bonität und haben ein attraktives Angebot gefunden. Zinssätze über 8 % gelten bereits als vergleichsweise teuer.
Letztendlich ist der beste Zinssatz der, den Sie persönlich nach einem umfassenden Vergleich der Angebote von über 20 Banken erhalten. Nur so stellen Sie sicher, dass Sie das für Ihre Situation günstigste Angebot gefunden haben.
Was sollten Sie als Nächstes tun?
Wie Sie am besten vorgehen, hängt von Ihrer Situation ab. Zwei typische Ausgangslagen:
Kreditabschluss über smava hilft bares Geld zu sparen
Wenn Sie möglichst wenig für Ihren Kredit bezahlen möchten, nutzen Sie am besten einen digitalen Kreditvergleich. Passend zu Ihrem Kreditwunsch, sehen Sie auf einen Blick, wer Ihnen aktuell die besten Konditionen anbietet.
 Jetzt Kredite vergleichen
Die häufigsten Fragen zu Kreditzinsen
Was sind Kreditzinsen – und wie wirken sie sich auf meinen Kredit aus?
Kreditzinsen sind die Kosten, die Sie für einen Kredit zahlen. Sie bestimmen sowohl die monatliche Rate als auch die Gesamtkosten. Schon kleine Unterschiede im Zinssatz können über die Laufzeit mehrere hundert Euro ausmachen.
Warum unterscheiden sich die Zinsen von Bank zu Bank?
Jede Bank bewertet Bonität, Einkommen, Kreditbetrag und Laufzeit unterschiedlich. Auch die eigene Geschäftspolitik spielt eine Rolle. Deshalb können die Konditionen für die gleiche Kreditsumme stark variieren.
Wer bietet aktuell die niedrigsten Ratenkredit-Zinsen?
Die niedrigsten Ratenkredit-Zinsen bietet keine einzelne Bank dauerhaft. Laut dem Kreditvergleich von smava ergeben sie sich aus einem tagesaktuellen Vergleich der Angebote mehrerer Banken und hängen von Bonität, Kreditbetrag und Laufzeit ab.
Was ist der Unterschied zwischen Sollzins und effektivem Jahreszins?
Der Sollzins zeigt die reinen Zinskosten. Der effektive Jahreszins enthält zusätzlich Gebühren und Nebenkosten. Nur er erlaubt einen echten Angebotsvergleich.
Welche Faktoren beeinflussen die Höhe meiner Kreditzinsen?
Entscheidend sind Ihre Bonität, die gewünschte Laufzeit, der Kreditbetrag, der Verwendungszweck und das aktuelle Marktumfeld (z. B. Leitzins).
Wann lohnt sich ein Kreditvergleich besonders?
Immer dann, wenn Sie einen Kredit aufnehmen oder einen bestehenden Kredit ablösen möchten. Da Banken unterschiedliche Zinsspannen anbieten, sparen Sie mit einem Vergleich häufig bares Geld.
Kann ich Kreditzinsen berechnen, bevor ich einen Antrag stelle?
Ja. Mit einem Zinsrechner oder einem Kreditvergleich können Sie schon vorab ermitteln, welche Rate und Gesamtkosten bei unterschiedlichen Zinssätzen entstehen.
Wie kann ich trotz schwankender Zinsen ein günstiges Angebot finden?
Durch den Vergleich mehrerer Banken. Bei smava geschieht das SCHUFA-neutral und unverbindlich. So sichern Sie sich die besten Konditionen ohne Risiko für Ihren Score.
Weitere Informationen zu Kreditzinsen
Methodik, Quellen und Aktualität
(1) smava GmbH: Verglichen werden der durchschnittliche effektive Jahreszinssatz, den Partnerbanken im Kreditvergleich von smava für Ratenkredite angeboten haben, und der mediane effektive Jahreszinssatz der Kredite, die Kreditnehmer nach einem Kreditvergleich über smava tatsächlich abgeschlossen haben. Beide Werte werden monatlich erhoben und beziehen sich jeweils auf den ausgewiesenen Auswertungsmonat. Die Angaben gelten für Kredite mit Beträgen von 10.000 bis 30.000 Euro und einer Laufzeit von 37 bis 84 Monaten. Der dargestellte Auswertungszeitraum reicht von Mai 2024 bis August 2026.
(2) smava GmbH: Ausgewiesen wird der arithmetische Mittelwert der monatlichen Medianzinsen für Ratenkredite, die Kreditnehmer nach einem Kreditvergleich über smava abgeschlossen haben. Berechnet wird pro Monat der mediane effektive Jahreszinssatz; der dargestellte Wert ist das arithmetische Mittel dieser Monatsmediane. Die Angaben beziehen sich auf Kredite mit einer Laufzeit von 37 bis 84 Monaten im Zeitraum von August 2024 bis August 2026.
(3) smava GmbH: Ausgewiesen wird der arithmetische Mittelwert der monatlichen Medianzinsen für Ratenkredite, die Kreditnehmer nach einem Kreditvergleich über smava abgeschlossen haben. Berechnet wird pro Monat der mediane effektive Jahreszinssatz; der dargestellte Wert ist das arithmetische Mittel dieser Monatsmediane. Die Angaben beziehen sich auf Kredite mit Beträgen von 10.000 bis 30.000 Euro im Zeitraum von November 2024 bis August 2026.
(4) smava GmbH: smava hat die im Kreditvergleich von smava.de aufgeführten Partnerbanken und Kreditvergabepartner vom 15.06.26 – 05.07.26 anonym befragt, wie sich ihrer Einschätzung nach der EZB-Leitzins sowie der effektive Jahreszinssatz neu vergebener Konsumentenkredite und die Kreditvergaberichtlinien im Markt insgesamt (Bundesdurchschnitt) und bei ihrer Bank im dritten Quartal 2026 entwickeln werden. Es wurden 11 bis 12 Einschätzungen pro Frage abgegeben.
(5) smava GmbH: Ausgewertet wurden festverzinste Ratenkredite, die über smava abgeschlossen wurden. Die ausgewiesene Kennzahl ist der durchschnittliche effektive Jahreszinssatz (arithmetischer Mittelwert) je Monat und Segment. Verglichen wird das Zinsniveau nach Anzahl der Kreditnehmer (ein vs. zwei Kreditnehmer). Betrachtungszeitraum: Dezember 2024 bis August 2026.
(6) smava GmbH: Ausgewertet wurde die Annahmequote je Monat und Segment (ein vs. zwei Kreditnehmer). Eine „Annahme“ ist definiert als der Fall, dass nach erfolgreicher Übermittlung der Daten eines Kreditvergleichs an die Partnerbank(en) mindestens ein Kreditangebot einer Bank eingeht. Soweit eine Verbesserung der Annahmewahrscheinlichkeit genannt wird, beschreibt diese den relativen Unterschied der mittleren Annahmequote zwischen Anträgen mit zwei Kreditnehmern und solchen mit einem Kreditnehmer. Betrachtungszeitraum: Dezember 2024 bis August 2026.
(7) smava GmbH: Verglichen werden der durchschnittliche effektive Jahreszinssatz, den Partnerbanken im Kreditvergleich von smava für Autokredite (Verwendung: Auto/Motorrad) angeboten haben, und der mediane effektive Jahreszinssatz der Autokredite, die Kreditnehmer nach einem Kreditvergleich über smava tatsächlich abgeschlossen haben. Beide Werte werden monatlich erhoben und beziehen sich jeweils auf den ausgewiesenen Auswertungsmonat. Die Angaben gelten für Kredite mit Beträgen von 10.000 bis 30.000 Euro und einer Laufzeit von 37 bis 84 Monaten. Der dargestellte Auswertungszeitraum reicht von Mai 2024 bis August 2026.
(8) smava GmbH: Verglichen werden der durchschnittliche effektive Jahreszinssatz, den Partnerbanken im Kreditvergleich von smava für Kredite zur freien Verwendung (Allzweckkredite) angeboten haben, und der mediane effektive Jahreszinssatz der Allzweckkredite, die Kreditnehmer nach einem Kreditvergleich über smava tatsächlich abgeschlossen haben. Beide Werte werden monatlich erhoben und beziehen sich jeweils auf den ausgewiesenen Auswertungsmonat. Die Angaben gelten für Kredite mit Beträgen von 10.000 bis 30.000 Euro und einer Laufzeit von 37 bis 84 Monaten. Der dargestellte Auswertungszeitraum reicht von November 2024 bis August 2026.