
Ein neues Girokonto zu eröffnen ist meist schnell erledigt. Beim Umzug von Daueraufträgen, Lastschriften und regelmäßigen Zahlungseingängen unterstützt der gesetzliche Kontowechselservice. Ganz automatisch funktioniert der Wechsel jedoch nicht: Verbraucher müssen ihn beauftragen und anschließend prüfen, ob alle Zahlungen korrekt auf das neue Konto umgestellt wurden.


Das Wichtigste zum Kontowechselservice
- Alte und neue Bank müssen Verbraucher auf Wunsch beim Umzug des Zahlungskontos unterstützen.
- Daueraufträge und Lastschriften können übertragen werden. Die alte Bank stellt unter anderem Informationen zu bestehenden Daueraufträgen und Lastschriftmandaten bereit.
- Zur Kontowechselhilfe gehören Informationen über wiederkehrende eingehende Überweisungen und vom Zahlungsempfänger veranlasste Lastschriften aus den vorherigen 13 Monaten.
- Das alte Girkonto sollte nicht vorschnell geschlossen werden. Sinnvoll ist es, altes und neues Konto für eine Übergangszeit parallel laufen zu lassen und das bisherige Konto erst nach erfolgreicher Umstellung zu kündigen.
- Auch bei einem Kontowechselservice sollten Sie prüfen, ob Arbeitgeber, Versicherungen, Vermieter und andere Zahlungspartner tatsächlich auf die neue Bankverbindung umgestellt wurden.
Was ist der gesetzliche Kontowechselservice?
Der gesetzliche Kontowechselservice ist eine Unterstützung beim Wechsel eines Girokontos. Die Grundlage dafür bildet das Zahlungskontengesetz (ZKG). Seit September 2016 müssen Banken Verbrauchern bei einem entsprechenden Kontowechsel unter bestimmten Voraussetzungen helfen. Der Service soll vor allem verhindern, dass Kunden sämtliche regelmäßigen Zahlungen mühsam selbst zusammentragen und bei jedem einzelnen Vertragspartner ändern müssen.
Dabei arbeiten grundsätzlich zwei Banken zusammen:
- die alte Bank, bei der das bisherige Girokonto geführt wird,
- die neue Bank, bei der das neue Girokonto eröffnet wurde.
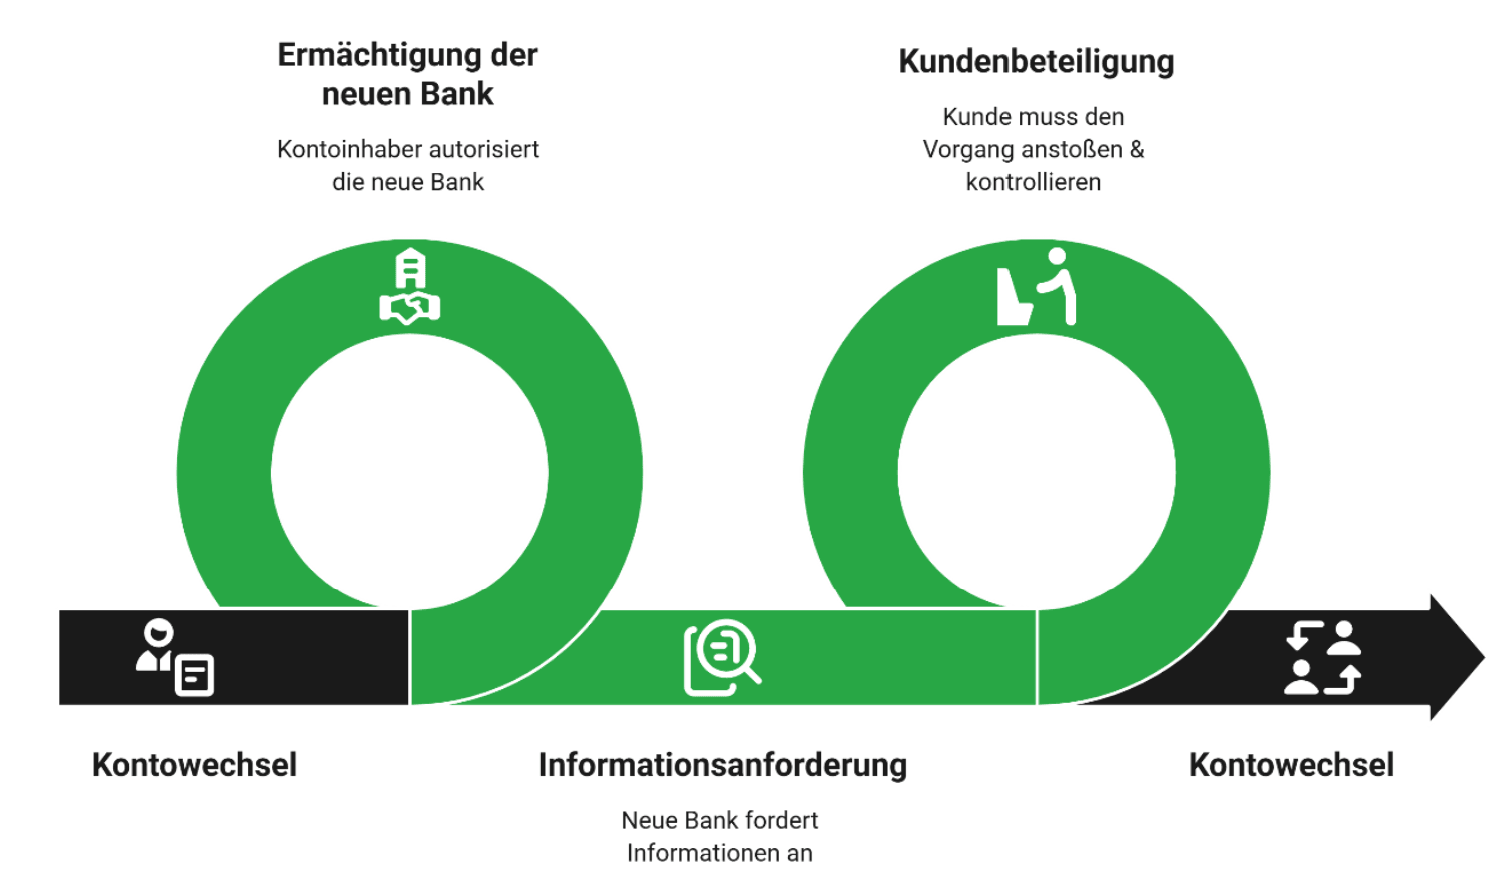
Der Kontoinhaber ermächtigt die neue Bank, den Wechsel zu unterstützen. Anschließend fordert die neue Bank bestimmte Informationen von der bisherigen Bank an.
Doch Achtung: Der gesetzliche Kontowechselservice ist nicht dasselbe wie ein vollständig automatisierter Wechsel ohne Zutun des Kunden. Sie müssen den Vorgang anstoßen, Angaben machen und die übertragenen Zahlungen anschließend kontrollieren.
info
Hinweis
Die gesetzliche Regelung gilt grundsätzlich für Institute, die Zahlungskonten für Verbraucher anbieten. Dazu gehören beispielsweise Filialbanken, Sparkassen, Volksbanken und reine Online-Banken. Für die gesetzliche Kontowechselhilfe müssen alte und neue Bank grundsätzlich in Deutschland ansässig sein und die Konten in derselben Währung geführt werden. Bei einem Wechsel zu einer Bank im europäischen Ausland gelten dagegen andere Voraussetzungen.
Was übernimmt der Kontowechselservice?
Der genaue Umfang hängt davon ab, welche Leistungen der Kunde auswählt. Grundsätzlich können Informationen über regelmäßige Zahlungsvorgänge zwischen den Banken übertragen werden.
Die alte Bank kann unter anderem folgende Informationen bereitstellen:
- bestehende Daueraufträge,
- vorhandene Informationen zu Lastschriftmandaten,
- wiederkehrende eingehende Überweisungen der vergangenen 13 Monate,
- vom Zahlungsempfänger veranlasste Lastschriften der vergangenen 13 Monate.
Die neue Bank kann anschließend ausgewählte Daueraufträge einrichten und Lastschriften akzeptieren. Außerdem können Zahlungsempfänger und Zahler über die neue Bankverbindung informiert werden. Damit kann der Kontowechselservice einen erheblichen Teil der organisatorischen Arbeit übernehmen. Prüfen Sie vor dem Start jedoch, welche Leistungen Sie tatsächlich auswählen möchten. Nicht jede Zahlung muss automatisch übertragen werden.
Wie werden Daueraufträge übertragen?
Ein Dauerauftrag ist eine regelmäßig ausgeführte Überweisung eines festen Betrags. Typische Beispiele sind Miete, Sparraten oder regelmäßige Überweisungen auf ein anderes eigenes Konto. Beim gesetzlichen Kontowechselservice kann die alte Bank eine Liste der bestehenden Daueraufträge bereitstellen. Der Kunde kann festlegen, welche davon übernommen werden sollen. Die neue Bank richtet die ausgewählten Daueraufträge anschließend ein.
Beispiel
Sie haben bei Ihrer bisherigen Bank folgende Daueraufträge eingerichtet:
| Dauerauftrag | Betrag | Was beim Wechsel passiert |
|---|---|---|
| Miete | 900 € | Kann übertragen werden |
| Sparrate | 200 € | Kann übertragen werden |
| Überweisung auf Tagesgeld | 300 € | Kann übertragen werden |
| Unterstützung Angehöriger | 150 € | Kann übertragen werden |
info
Sie können anhand der Liste entscheiden, welche Aufträge auf dem neuen Girokonto eingerichtet werden sollen.
Wie werden Lastschriften übertragen?
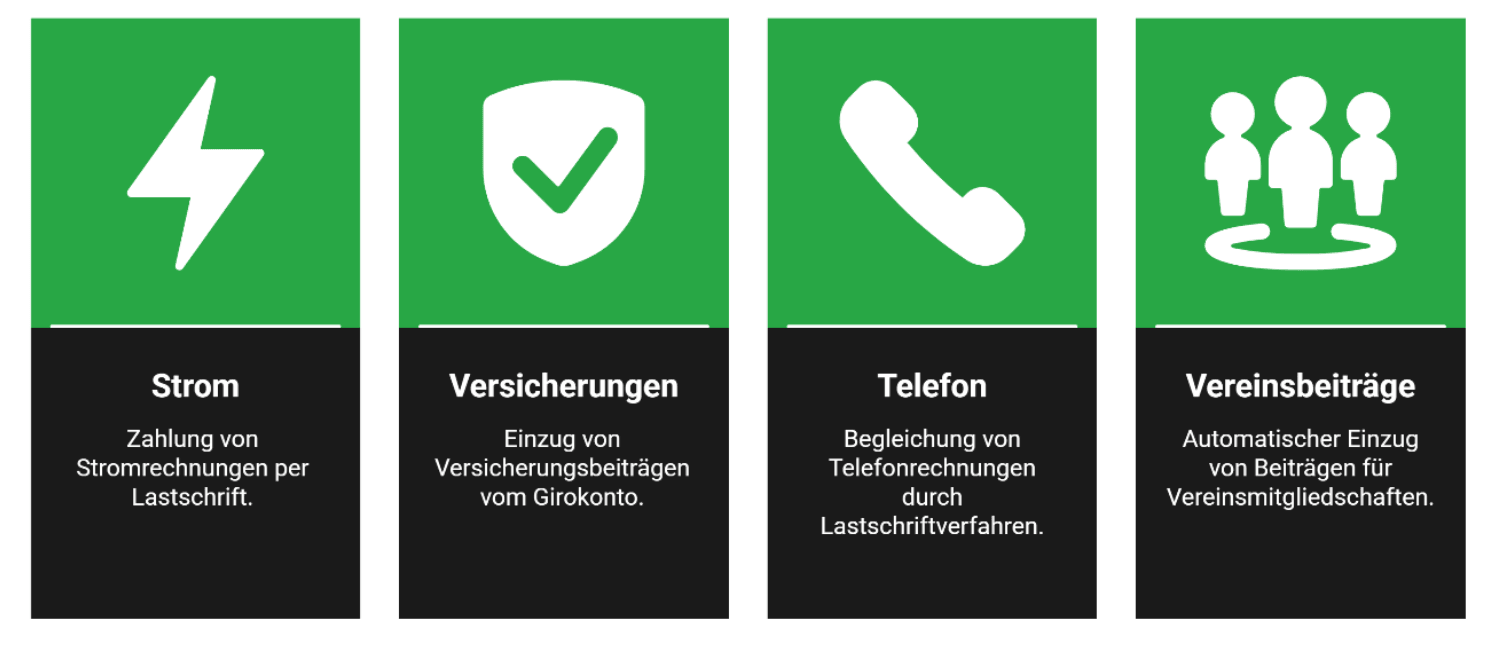
Bei einer Lastschrift erlaubt der Kontoinhaber einem Zahlungsempfänger, Geld vom Girokonto einzuziehen. Das ist beispielsweise bei Strom, Versicherungen, Telefon oder Vereinsbeiträgen üblich. Auch Lastschriftmandate werden bei der gesetzlichen Kontowechselhilfe berücksichtigt. Die alte Bank stellt Informationen zu vorhandenen Lastschriftmandaten und zu entsprechenden Zahlungsvorgängen bereit.
info
Gut zu wissen
Die neue Bank kann anschließend ausgewählte Lastschriften akzeptieren und Zahlungsempfänger über die neue Bankverbindung informieren. Allerdings sollten Verbraucher auch hier kontrollieren, ob alle wichtigen Zahlungspartner tatsächlich umgestellt wurden.
Was passiert mit regelmäßigen Geldeingängen?
Nicht nur Abbuchungen müssen beim Kontowechsel berücksichtigt werden. Auch regelmäßige Geldeingänge sind wichtig.
Dazu können beispielsweise gehören:
Gehalt,
Rente,
regelmäßige private Überweisungen,
bestimmte Sozialleistungen,
andere wiederkehrende Zahlungseingänge.
Die gesetzliche Kontowechselhilfe berücksichtigt Informationen über wiederkehrende eingehende Überweisungen aus den vergangenen 13 Monaten. Die neue Bank kann unter den vorgesehenen Voraussetzungen Zahler, beispielsweise einen Arbeitgeber, über die neue Bankverbindung informieren. Trotzdem sollten Sie kontrollieren, ob die Änderung tatsächlich umgesetzt wurde.
info
Tipp
Das alte Girokonto sollte grundsätzlich erst nach erfolgreicher Umstellung geschlossen werden. Die gesetzliche Kontowechselhilfe sieht vor, dass die alte Bank das Konto zu einem vom Kunden gewünschten Zeitpunkt schließen kann. Auch ein vorhandenes Guthaben kann zu einem bestimmten Datum auf das neue Konto überwiesen werden. Es ist allerdings sinnvoll, das alte und neue Konto für etwa drei Monate parallel zu führen, damit keine Zahlung verloren geht.
Welche Aufgaben bleiben beim Kontoinhaber?
Der Kontowechselservice kann viel Arbeit abnehmen, aber nicht alle Aufgaben entfallen. Sie sollten insbesondere:
Die Angaben kontrollieren
Prüfen Sie die vom Kontowechselservice erstellte Liste. Stimmen die Daueraufträge? Wurden alle relevanten Lastschriften erfasst? Gibt es regelmäßige Geldeingänge, die fehlen?
Nicht erfasste Zahlungspartner informieren
Nicht jeder Zahlungsvorgang lässt sich automatisch erkennen oder übertragen. Wenn Ihnen ein wichtiger Vertragspartner auffällt, sollten Sie ihn selbst über die neue IBAN informieren.
Online-Dienste kontrollieren
Auch Zahlungsdaten bei Online-Diensten oder digitalen Bezahldiensten sollten geprüft werden. Je nach Anbieter müssen Sie die Bankverbindung dort selbst aktualisieren.
Erste Zahlungen überwachen
Kontrollieren Sie nach dem Wechsel die Umsätze des neuen Kontos. So erkennen Sie schnell, wenn ein Dauerauftrag fehlt oder eine Lastschrift nicht ausgeführt wurde.
Altes Konto erst anschließend schließen
Die Kündigung sollte nicht der erste Schritt sein. Erst wenn der neue Zahlungsverkehr funktioniert, sollte das alte Konto geschlossen werden.
Kontowechselservice: Welche Fristen gelten?
Das gesetzliche Verfahren sieht konkrete Fristen zwischen den Banken vor. Nach Erteilung der Ermächtigung muss die neue Bank die erforderlichen Informationen innerhalb von zwei Geschäftstagen bei der alten Bank anfordern. Die alte Bank muss diese Informationen grundsätzlich innerhalb von fünf Geschäftstagen übermitteln.
Anschließend hat die neue Bank weitere Schritte vorzunehmen. Unter anderem sollen ausgewählte Daueraufträge eingerichtet und Lastschriften akzeptiert werden. Auch die Information von Zahlern und Zahlungsempfängern kann dazugehören. Das bedeutet jedoch nicht, dass der komplette Wechsel für den Verbraucher automatisch nach wenigen Tagen abgeschlossen ist. Einzelne Vertragspartner können zusätzliche Bearbeitungszeiten haben.
Häufige Fragen zum Kontowechselservice
Was ist der gesetzliche Kontowechselservice?
Der gesetzliche Kontowechselservice verpflichtet Banken unter bestimmten Voraussetzungen dazu, Verbraucher beim Wechsel eines Zahlungskontos zu unterstützen. Dazu gehören unter anderem Informationen über Daueraufträge, Lastschriften und regelmäßige Zahlungseingänge.
Wann sollte ich das alte Girokonto schließen?
Am besten erst, wenn der Wechsel erfolgreich abgeschlossen und der Zahlungsverkehr auf dem neuen Konto geprüft wurde. Die Verbraucherzentrale empfiehlt, beide Konten für eine gewisse Zeit parallel zu führen und nennt als Orientierung etwa drei Monate.
Kann ich mein altes und neues Konto parallel führen?
Ja. Eine Übergangsphase kann sogar sinnvoll sein, um vergessene Lastschriften oder Geldeingänge zu erkennen. Dabei sollten Sie allerdings die Kosten für das alte Konto berücksichtigen.
Was kostet der Kontowechselservice?
Ein Entgelt kann unter bestimmten Voraussetzungen vereinbart werden. Die Verbraucherzentrale weist darauf hin, dass solche Entgelte angemessen und an den tatsächlichen Kosten orientiert sein müssen. Bestimmte Informationen und Listen sowie die Schließung des alten Kontos müssen kostenlos zugänglich sein.
Sie möchten Ihr Girokonto wechseln?
Vergleichen Sie jetzt verschiedene Girokonten und finden Sie ein Angebot, das zu Ihren Anforderungen passt. Anschließend können Sie beim Wechsel auf Wunsch den Kontowechselservice der Bank nutzen.
 Jetzt Girokonto wechseln
Weitere Themen rund um Konten und Kreditkarten
Ob Girokonto oder Kreditkarte: Hier finden Sie weitere Informationen und Vergleiche, mit denen Sie Angebote besser einordnen und eine passende Entscheidung treffen können.
- Kreditkarte sofort nutzbar
- Kreditkarte mit Versicherung
- Girokonto DKB
- Hanseatic Bank Kreditkarte
- Postbank Girokonto
- Girokonto wechseln
- Girokonto Gemeinschaftskonto
- Girokonto Volksbank
- Girokonto Sparda-Bank
- Girokonto comdirect
- Kreditkarte für Studenten
- Kreditkarte mit Lounge-Zugang
- Bestes Girokonto im Vergleich
- Girokonto norisbank
- Debit-Kreditkarte
- Kreditkarte mit Auslandskrankenversicherung
- Girokonto Consorsbank
- Instabank Kreditkarte
- Kreditkarte mit Mietwagenversicherung
- Girokonto BBVA
- Girokonto für Jugendliche
- Cashback Kreditkarte
- Kreditkarte ohne Bonitätsprüfung
- Advanzia Mastercard Gold
- Girokonto ohne Mindesteingang
- Girokonto Sparkasse
- Girokonto für Rentner
- Girokonto online eröffnen