
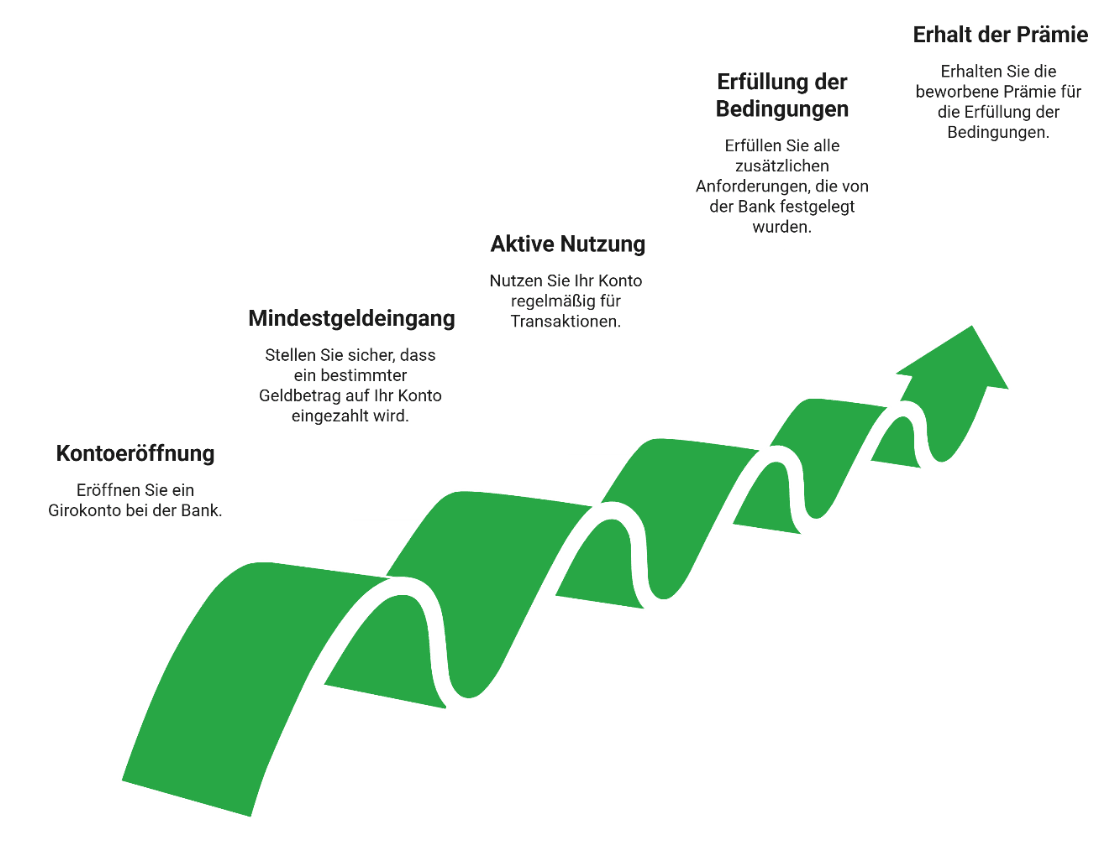
Ein Girokonto mit Prämie kann sich lohnen – doch Startguthaben oder Neukundenboni sind meist an Bedingungen geknüpft. Dazu zählen etwa ein Mindestgeldeingang, eine aktive Kontonutzung oder bestimmte Transaktionen.


Das Wichtigste zu den Bedigungen beim Girokoto mit Prämie
- Eine Prämie gibt es meist nicht allein für die Eröffnung eines Girokontos; häufig gelten zusätzliche Bedingungen wie Neukundenstatus, Mindestgeldeingang oder eine bestimmte Anzahl an Kontobewegungen.
- Die Auszahlung kann mehrere Wochen oder Monate dauern.
- Bei manchen Aktionen kann eine vorzeitige Kündigung dazu führen, dass ein Bonus zurückgefordert wird oder der Anspruch gar nicht erst entsteht.
- Nicht jede Prämie wird steuerlich gleich behandelt. Die konkrete Art der Prämie und die Bedingungen der Aktion sind entscheidend.
- Vergleichen Sie nicht nur die Prämie, denn Kontoführungsgebühren, Mindestgeldeingänge und weitere Bedingungen können langfristig wichtiger sein als ein einmaliger Bonus.
Was ist ein Girokonto mit Prämie?
Bei einem Girokonto mit Prämie erhalten Neukunden unter bestimmten Voraussetzungen eine Geld- oder Sachleistung für die Eröffnung oder Nutzung eines neuen Kontos. Die Bezeichnungen unterscheiden sich je nach Bank. Häufig ist von einer Neukundenprämie, einem Startguthaben, Willkommensbonus oder einer Kontowechsel-Prämie die Rede.
Entscheidend ist jedoch nicht die Bezeichnung, sondern die Teilnahmebedingungen. Ein Bonus von beispielsweise 100 Euro kann an mehrere Voraussetzungen geknüpft sein. So kann die Bank verlangen, dass das Konto innerhalb eines bestimmten Zeitraums eröffnet wird, dass zuvor keine Geschäftsbeziehung bestanden hat oder dass das Konto über mehrere Monate aktiv genutzt wird. Solche Bedingungen unterscheiden sich von Aktion zu Aktion.
Ein Girokonto mit hoher Prämie ist deshalb nicht automatisch das günstigste Konto. Wenn später hohe Kontoführungsgebühren anfallen oder ein schwer erreichbarer Mindestgeldeingang erforderlich ist, kann der finanzielle Vorteil schnell geringer ausfallen. Rechnen Sie deswegen die Prämie immer gegen die möglichen Gesamtkosten des Kontos. Ein dauerhaft günstiges Girokonto kann langfristig mehr wert sein als ein einmaliger Bonus.
Welche Kriterien müssen für die Neukundenprämie erfüllt sein?
Die konkreten Bedingungen legt jede Bank selbst fest. Dennoch tauchen bei vielen Aktionen ähnliche Anforderungen auf.

1. Tatsächlicher Neukundenstatus
2. Konto innerhalb des Aktionszeitraums eröffnen

3. Aktive Kontonutzung nachweisen

4. Mindestgeldeingang erreichen
Wann wird die Kontowechsel-Prämie ausgezahlt?
Die Auszahlung erfolgt häufig nicht unmittelbar nach der Kontoeröffnung. Banken knüpfen den Bonus oft an eine bestimmte Nutzungsdauer oder daran, dass alle Bedingungen vollständig erfüllt wurden. Je nach Angebot kann die Auszahlung nach wenigen Wochen, nach mehreren Monaten oder erst nach Ablauf eines längeren Prüfzeitraums erfolgen.
So können Fristen von drei, sechs oder zwölf Monaten vorkommen. Das bedeutet: Wer eine Prämie erwartet, sollte nicht nur auf den Tag der Kontoeröffnung schauen. Entscheidend ist häufig der Zeitpunkt, zu dem die letzte erforderliche Bedingung erfüllt wurde.
info
Beispiel
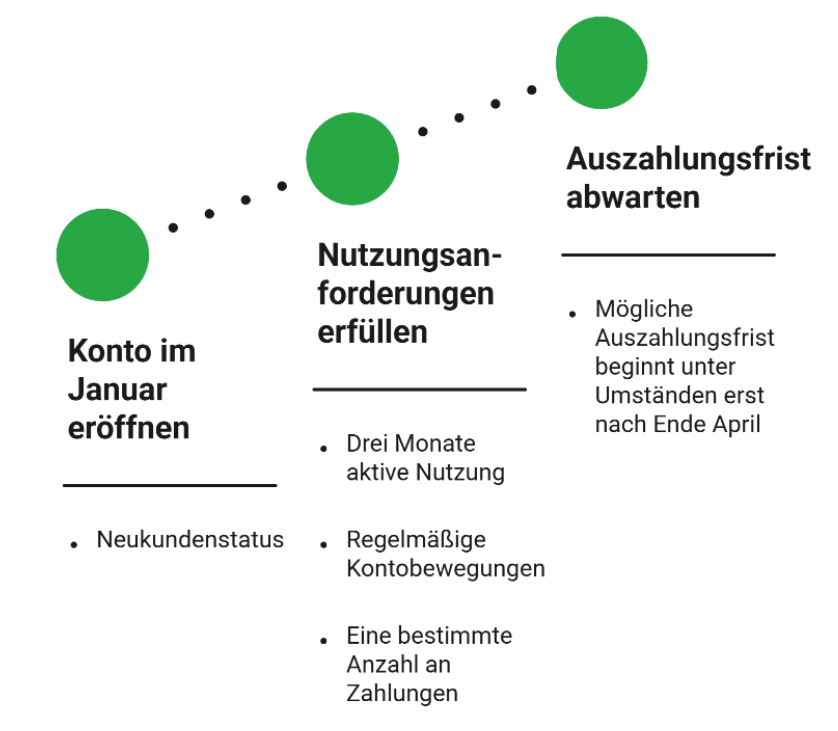
Sie eröffnen ein Konto im Januar.
Die Bank verlangt:
- Neukundenstatus,
- drei Monate aktive Nutzung,
- regelmäßige Kontobewegungen,
- eine bestimmte Anzahl an Zahlungen.
Wenn die letzte Bedingung erst Ende April erfüllt ist, beginnt eine mögliche Auszahlungsfrist unter Umständen erst danach.
Haltefristen und Kündigungssperren: Was ist zu beachten?
Eine Bank kann eine Prämie an Bedingungen knüpfen, die über die Kontoeröffnung hinausgehen. Dazu kann gehören, dass das Konto für eine bestimmte Zeit aktiv genutzt werden muss. Teilnahmebedingungen können außerdem vorsehen, dass eine Prämie zurückgefordert wird, wenn das Konto innerhalb eines bestimmten Zeitraums geschlossen wird. Für Verbraucher ist dabei ein Unterschied wichtig: Das Girokonto selbst kann grundsätzlich gekündigt werden, während die Teilnahmebedingungen einer Prämienaktion gleichzeitig Folgen für einen bereits erhaltenen Bonus vorsehen können.
Deshalb sollten Sie vor einer Kündigung prüfen:
- Wurde die Prämie bereits ausgezahlt?
- Gibt es eine Mindestnutzungsdauer?
- Kann der Bonus zurückgefordert werden?
- Welche Frist gilt für eine aktive Nutzung?
- Gibt es besondere Bedingungen für die Kündigung?
Kündigen Sie ein Prämienkonto nicht unmittelbar nach der Auszahlung, ohne vorher die Teilnahmebedingungen zu prüfen.
Steuerfallen bei Girokonto-Prämien: Wann muss der Bonus angegeben werden?
Bei der steuerlichen Behandlung ist Vorsicht mit pauschalen Aussagen angebracht. Das Bundesfinanzministerium unterscheidet bei Prämien und Bonuszahlungen nach ihrer konkreten Ausgestaltung. Die aktuellen Lohnsteuer-Hinweise führen aus, dass Prämien aus Neukundenwerbungsprogrammen und Vertragsneuabschlüssen beim Empfänger regelmäßig nicht zu steuerbaren und steuerpflichtigen Einnahmen führen.
Daneben gibt es jedoch Prämienkonstellationen, die steuerlich anders behandelt werden. Das Bundesfinanzministerium ordnet beispielsweise eine Geldprämie für den Übertrag eines Wertpapierdepots grundsätzlich den Einkünften aus sonstigen Leistungen nach § 22 Nummer 3 EStG zu, sofern keine andere Einkunftsart einschlägig ist.
info
Für eine klassische Girokonto-Neukundenprämie bedeutet das
Die steuerliche Behandlung kann von der konkreten Gestaltung des Bonus abhängen. Deshalb sollte nicht jede Geldprämie automatisch wie eine steuerpflichtige Kontoprämie behandelt werden, aber auch nicht jede Prämie pauschal als steuerfrei angenommen werden.
Was passiert, wenn eine Bedingung nicht erfüllt wird?
Wer eine Voraussetzung verpasst, verliert je nach Teilnahmebedingungen möglicherweise den Anspruch auf die Prämie.
Das kann beispielsweise passieren, wenn:
- der erforderliche Mindestgeldeingang nicht erreicht wird,
- eine vorgeschriebene Anzahl an Transaktionen fehlt,
- das Konto zu früh gekündigt wird,
- der Kunde nicht als Neukunde gilt,
- eine Frist verpasst wird.
Besonders ärgerlich ist, dass die übrigen Bedingungen möglicherweise trotzdem erfüllt wurden. Wer beispielsweise fünf von sechs Anforderungen erfüllt, erhält den Bonus nicht automatisch anteilig.
Die wichtigsten Fragen zu den Bedigungen beim Girokoto mit Prämie
Was muss ich für eine Girokonto-Prämie tun?
Das hängt von der jeweiligen Aktion ab. Häufig gelten Bedingungen wie Neukundenstatus, Kontoeröffnung innerhalb eines bestimmten Zeitraums, aktive Nutzung, Mindestgeldeingang oder eine bestimmte Anzahl von Transaktionen.
Kann ich das Girokonto direkt nach der Prämienauszahlung kündigen?
Das Konto kann grundsätzlich gekündigt werden. Sie sollten jedoch vorher die Teilnahmebedingungen prüfen. Je nach Aktion kann eine Haltefrist gelten oder eine bereits ausgezahlte Prämie unter bestimmten Umständen zurückgefordert werden.
Sind Girokonto-Prämien steuerpflichtig?
Das lässt sich nicht pauschal beantworten. Nach den aktuellen Lohnsteuer-Hinweisen des Bundesfinanzministeriums führen Prämien aus Neukundenwerbungsprogrammen und Vertragsneuabschlüssen beim Empfänger regelmäßig nicht zu steuerbaren und steuerpflichtigen Einnahmen. Andere Prämien können dagegen steuerlich anders eingeordnet werden.
Lohnt sich ein Girokonto nur wegen der Prämie?
Nicht unbedingt. Entscheidend sind auch die langfristigen Kosten, der Mindestgeldeingang, die Kartenleistungen, die Bargeldversorgung und die Funktionen des Kontos. Ein einmaliger Bonus sollte deshalb nur ein Vergleichskriterium unter mehreren sein.
Girokonto mit Prämie vergleichen
Vergleichen Sie Girokonten mit Prämie und prüfen Sie neben dem Bonus auch Bedingungen, Kosten und Auszahlungsfristen. So finden Sie ein Konto, das nicht nur kurzfristig attraktiv ist.
 Girokonto mit Prämie finden
Weitere Themen rund um Konten und Kreditkarten
Ob Girokonto oder Kreditkarte: Hier finden Sie weitere Informationen und Vergleiche, mit denen Sie Angebote besser einordnen und eine passende Entscheidung treffen können.
- Girokonto-Vergleich
- TF Bank Kreditkarte
- Kreditkarte mit Auslandskrankenversicherung
- Revolving Kreditkarte
- Extra Kreditkarte
- easybank Kreditkarte
- Kreditkarte mit Versicherung
- Reisekreditkarte
- Girokonto Test
- Girokonto comdirect
- Girokonto Santander
- Girokonto mit Dispo
- Girokonto Gemeinschaftskonto
- bunq Kreditkarte
- Girokonto ohne SCHUFA
- Girokonten mit Prämie
- Kostenlose Kreditkarte
- Girokonto Sparkasse
- Kreditkarte mit Lounge-Zugang
- Kostenloses Girokonto
- Girokonto online eröffnen
- Consors Finanz Kreditkarte
- DKB Kreditkarte
- Kreditkarte mit Bonusprogramm
- Instabank Kreditkarte
- Girokonto Trade Republic
- Kreditkarte mit Meilen
- Girokonto wechseln