
Ist das Girokonto plötzlich gesperrt, sollte zunächst geklärt werden, ob nur die Karte, das Online-Banking oder das gesamte Konto betroffen ist. Mögliche Gründe sind unter anderem Sicherheitsprüfungen, fehlende Kundendaten oder eine Kontopfändung. Erfahren Sie, welche Schritte jetzt wichtig sind und wie Sie die Sperre möglichst schnell klären können.
Das Wichtigste zum gesperrten Girokonto
- Nicht jede Sperre betrifft das gesamte Girokonto: Möglich sind eine Kartensperre, eine Einschränkung des Online-Bankings oder eine vollständige Kontosperre.
- Häufige Gründe sind Sicherheits- und Betrugsverdacht, fehlende oder zu aktualisierende Kundendaten sowie eine Kontopfändung.
- Bei einer Kartensperre muss das Konto nicht automatisch vollständig blockiert sein.
- Bei einer Kontopfändung kann ein P-Konto den Zugriff auf einen gesetzlich geschützten Betrag sichern.
- Schnelles Handeln ist entscheidend: Bank kontaktieren, Sperrgrund klären, angeforderte Nachweise einreichen und wichtige Zahlungen absichern.
Kartensperre oder vollständige Kontosperre?
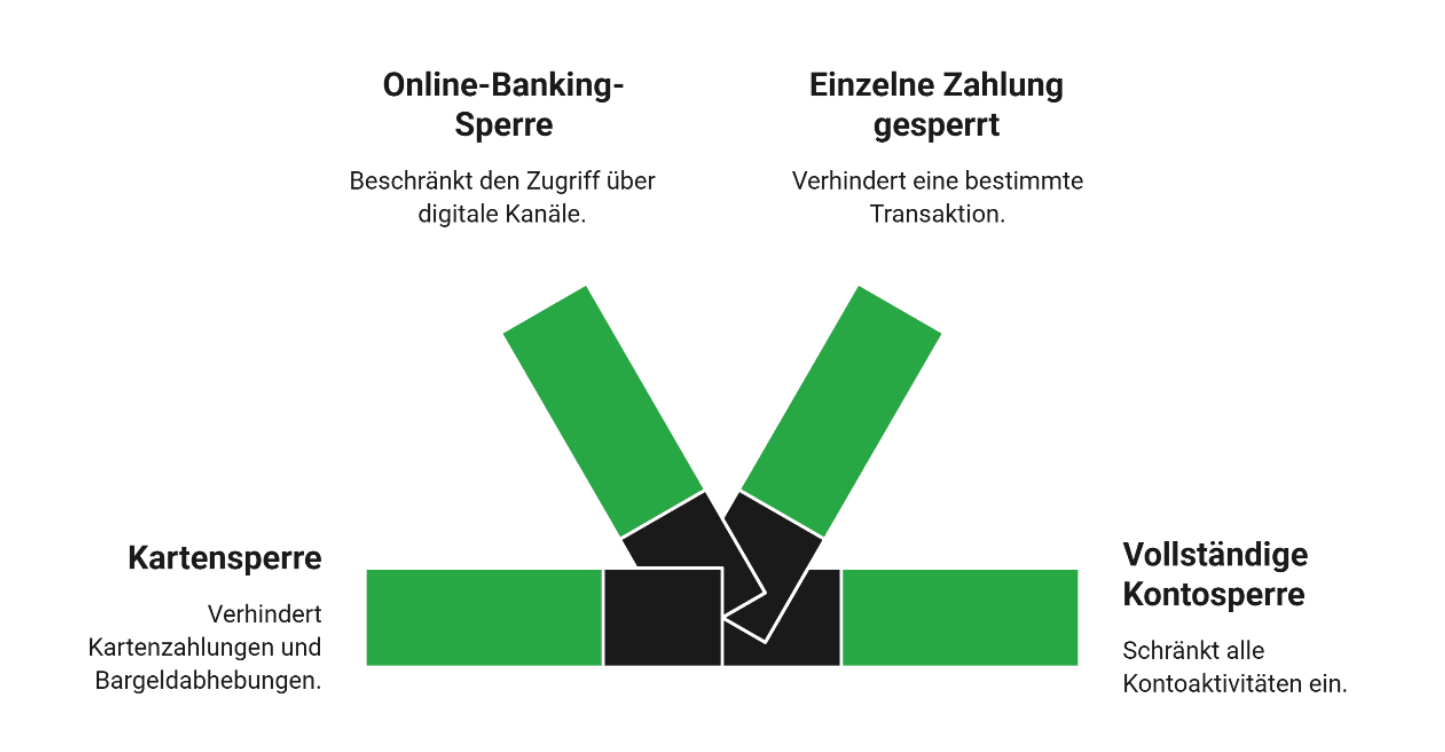
Wenn eine Zahlung plötzlich nicht funktioniert, gehen viele Kunden zunächst davon aus, dass ihr gesamtes Girokonto gesperrt wurde. Das muss jedoch nicht der Fall sein. Eine Sperre kann sich auf unterschiedliche Bereiche beziehen:
| Art der Einschränkung | Mögliche Folge |
|---|---|
| Kartensperre | Kartenzahlungen und möglicherweise Bargeldabhebungen sind nicht mehr möglich. |
| Online-Banking-Sperre | Kein Zugriff über App oder Online-Banking. |
| Einzelne Zahlung gesperrt | Eine bestimmte Überweisung oder Transaktion wird nicht ausgeführt. |
| Vollständige Kontosperre | Verfügungen über das Konto können umfassend eingeschränkt sein. |
Diese Unterscheidung ist wichtig, weil die nächsten Schritte unterschiedlich ausfallen. Bei einem verlorenen Smartphone oder dem Verdacht, dass Kartendaten missbraucht wurden, kann beispielsweise nur das betreffende Zahlungsinstrument gesperrt werden. Das Guthaben auf dem Girokonto bleibt grundsätzlich weiterhin bestehen.
ino
Gut zu wissen
Das Bürgerliche Gesetzbuch erlaubt Zahlungsdienstleistern unter bestimmten Voraussetzungen die Sperrung eines Zahlungsinstruments. Dazu zählen sachliche Sicherheitsgründe, der Verdacht einer nicht autorisierten oder betrügerischen Verwendung sowie bei Zahlungsinstrumenten mit Kreditgewährung ein wesentlich erhöhtes Ausfallrisiko. Der Zahlungsdienstleister muss den Kunden grundsätzlich über die Sperrung informieren, soweit dem keine gesetzlichen Gründe entgegenstehen.
Woran erkenne ich, ob das ganze Konto gesperrt ist?
Versuchen Sie nicht einfach wiederholt dieselbe Zahlung. Prüfen Sie stattdessen zunächst:
- Funktioniert die Banking-App noch?
- Können Sie sich im Online-Banking anmelden?
- Werden Überweisungen ausgeführt?
- Funktioniert eine andere Karte?
- Ist eine Bargeldabhebung möglich?
- Haben Sie eine Nachricht oder einen Brief der Bank erhalten?
Wenn nur eine Karte gesperrt ist, kann die Lösung vergleichsweise schnell erfolgen. Bei einer vollständigen Sperre muss dagegen zunächst der konkrete Grund geklärt werden.
Warum kann ein Girokonto gesperrt werden?
Die Gründe für eine Sperre können sehr unterschiedlich sein. Deshalb gibt es auch keine einheitliche Antwort auf die Frage, wie lange eine Kontosperre dauert. Entscheidend ist immer der konkrete Einzelfall.
Girokonto gesperrt: Diese Sofortmaßnahmen sind wichtig
Art der Sperre feststellen
Wenn Sie plötzlich nicht mehr auf Ihr Konto zugreifen können, sollten Sie zunächst klären, welche Funktion tatsächlich betroffen ist. Prüfen Sie, ob lediglich Ihre Karte gesperrt wurde oder ob auch das Online-Banking nicht mehr funktioniert. Achten Sie außerdem darauf, ob Überweisungen abgelehnt werden, Bargeldabhebungen weiterhin möglich sind oder möglicherweise eine Kontopfändung vorliegt. Diese erste Einordnung hilft dabei, den richtigen Ansprechpartner zu finden und die nächsten Schritte gezielt einzuleiten.
Bank über einen sicheren Kanal kontaktieren
Anschließend sollten Sie Ihre Bank über einen offiziellen und sicheren Kontaktweg kontaktieren. Dafür kommen beispielsweise die offizielle Telefonnummer des Instituts, das sichere Nachrichtenfach im Online-Banking oder – sofern vorhanden – eine Filiale infrage. Halten Sie dabei Ihre IBAN oder Kundennummer bereit. Geben Sie jedoch niemals Ihre PIN, TAN oder vollständige Zugangsdaten an Dritte weiter. Nutzen Sie ausschließlich die offiziellen Kontaktwege Ihrer Bank.
Sperrgrund dokumentieren
Für eine möglichst schnelle Klärung kann es sinnvoll sein, alle wichtigen Informationen zur Sperre festzuhalten. Notieren Sie, wann Sie die Einschränkung erstmals festgestellt haben, welche Fehlermeldungen angezeigt wurden und welche Zahlungen möglicherweise betroffen sind. Auch bereits geführte Gespräche mit der Bank und angeforderte Unterlagen sollten dokumentiert werden.
Fehlende Nachweise schnell einreichen
Falls die Bank eine erneute Legitimation oder weitere Unterlagen verlangt, sollten Sie diese möglichst zeitnah und vollständig über den vorgesehenen Weg einreichen. Achten Sie darauf, dass Dokumente gut lesbar und alle erforderlichen Angaben enthalten sind. Unvollständige oder schlecht erkennbare Unterlagen können die Bearbeitung verzögern und dazu führen, dass der Zugriff auf das Konto länger eingeschränkt bleibt.
Wichtige Zahlungen absichern
Prüfen Sie außerdem, welche Zahlungen in den kommenden Tagen fällig werden. Dazu können beispielsweise Miete, Versicherungen, Strom- und Energiekosten, Kreditraten, Unterhaltszahlungen oder andere regelmäßige Lastschriften gehören. Wenn absehbar ist, dass eine Zahlung aufgrund der Kontosperre nicht rechtzeitig erfolgen kann, kann es sinnvoll sein, den jeweiligen Zahlungspartner frühzeitig zu informieren und die weitere Vorgehensweise zu klären.
Häufige Fragen zu einem gesperrten Girokonto
Warum wurde mein Girokonto gesperrt?
Die Gründe können unterschiedlich sein. Möglich sind Sicherheits- oder Betrugsverdacht, Probleme mit erforderlichen Kundendaten, gesetzliche Prüfungen oder eine Kontopfändung. Zunächst sollte geklärt werden, ob tatsächlich das gesamte Konto oder nur eine Karte beziehungsweise der Online-Banking-Zugang betroffen ist.
Wie lange bleibt ein Girokonto gesperrt?
Das hängt vom Sperrgrund ab. Bei einer fehlenden Legitimation kann die Dauer davon abhängen, wann die erforderlichen Unterlagen vollständig eingereicht und geprüft werden. Bei einer Sicherheitsprüfung oder einem Betrugsverdacht kann die Dauer vom Umfang der Prüfung abhängen. Bei einer Pfändung gelten wiederum eigene rechtliche Regelungen.
Kann die Bank meine Karte ohne mein Einverständnis sperren?
Unter bestimmten Voraussetzungen ja. Das Gesetz erlaubt eine Sperrung insbesondere bei Sicherheitsgründen oder beim Verdacht einer nicht autorisierten oder betrügerischen Verwendung. Der Kunde muss grundsätzlich über die Sperrung informiert werden, soweit dem keine gesetzlichen Gründe entgegenstehen.
Was kann ich bei einer Kontopfändung tun?
Sie sollten prüfen, ob Ihr Girokonto als P-Konto geführt wird oder umgewandelt werden sollte. Das P-Konto bietet einen automatischen monatlichen Grundschutz von derzeit 1.590 Euro. Unter bestimmten Voraussetzungen können weitere Beträge geschützt werden.
Kann ich trotz gesperrtem Konto Geld erhalten?
Das hängt davon ab, warum und in welchem Umfang das Konto eingeschränkt wurde. Bei einer Kartensperre können beispielsweise andere Kontofunktionen weiterhin verfügbar sein. Bei einer Pfändung gelten die Regeln des Pfändungsschutzes. Die konkrete Situation sollte direkt mit der Bank geklärt werden.
Muss die Bank mir den Grund für die Sperre nennen?
Bei einer Sperrung eines Zahlungsinstruments muss die Bank den Kunden grundsätzlich über die Sperrung und die Gründe informieren. Die Angabe von Gründen kann jedoch unterbleiben, wenn die Mitteilung gegen gesetzliche Verpflichtungen verstoßen würde.
Neues Girokonto als Alternative prüfen
Eine Kontosperre kann Anlass sein, die eigenen Bankverbindungen grundsätzlich zu überprüfen. Vergleichen Sie verschiedene Girokonten und achten Sie dabei auf Kosten, Leistungen und die für Sie wichtigen Kontofunktionen.
 Alternatives Girokonto finden
Weitere Themen rund um Konten und Kreditkarten
Ob Girokonto oder Kreditkarte: Hier finden Sie weitere Informationen und Vergleiche, mit denen Sie Angebote besser einordnen und eine passende Entscheidung treffen können.
- Kreditkarte sofort nutzbar
- Kreditkarte mit Versicherung
- Girokonto DKB
- Hanseatic Bank Kreditkarte
- Postbank Girokonto
- Girokonto wechseln
- Girokonto Gemeinschaftskonto
- Girokonto Volksbank
- Girokonto Sparda-Bank
- Girokonto comdirect
- Kreditkarte für Studenten
- Kreditkarte mit Lounge-Zugang
- Bestes Girokonto im Vergleich
- Girokonto norisbank
- Debit-Kreditkarte
- Kreditkarte mit Auslandskrankenversicherung
- Girokonto Consorsbank
- Instabank Kreditkarte
- Kreditkarte mit Mietwagenversicherung
- Girokonto BBVA
- Girokonto für Jugendliche
- Cashback Kreditkarte
- Kreditkarte ohne Bonitätsprüfung
- Advanzia Mastercard Gold
- Girokonto ohne Mindesteingang
- Girokonto Sparkasse
- Girokonto für Rentner
- Girokonto online eröffnen