
Mit dem Zwei-Konten-Modell oder Drei-Konten-Modell lassen sich Fixkosten, freie Ausgaben und Sparziele klar voneinander trennen. Erfahren Sie, wie die beiden Kontenmodelle funktionieren, worin sie sich unterscheiden und welche Variante besser zu Ihrer finanziellen Situation passt.


Das Wichtigste zum Zwei-Konten-Modell oder Drei-Konten-Modell
- Beim Zwei-Konten-Modell dient ein Girokonto dem täglichen Zahlungsverkehr, ein weiteres Konto wird für Rücklagen, Sparziele oder bestimmte finanzielle Zwecke genutzt.
- Das Drei-Konten-Modell verteilt sich auf Fixkosten, frei verfügbares Geld und Ersparnisse.
- Daueraufträge zum Monatsanfang können das Einkommen automatisch auf die einzelnen Konten verteilen.
- Für regelmäßige Zahlungen eignet sich meist ein Girokonto, während für Rücklagen je nach Zweck auch ein separates Konto sinnvoll sein kann.
- Die Kontostruktur sollte so einfach bleiben, dass sie dauerhaft zum eigenen Finanzalltag passt.
Was ist das Zwei-Konten-Modell?
Das Zwei-Konten-Modell verfolgt ein einfaches Prinzip: Statt sämtliche Einnahmen, Fixkosten, Einkäufe und Sparbeträge über ein einziges Girokonto abzuwickeln, wird das Geld auf zwei verschiedene Konten aufgeteilt.
Eine mögliche Struktur sieht so aus:
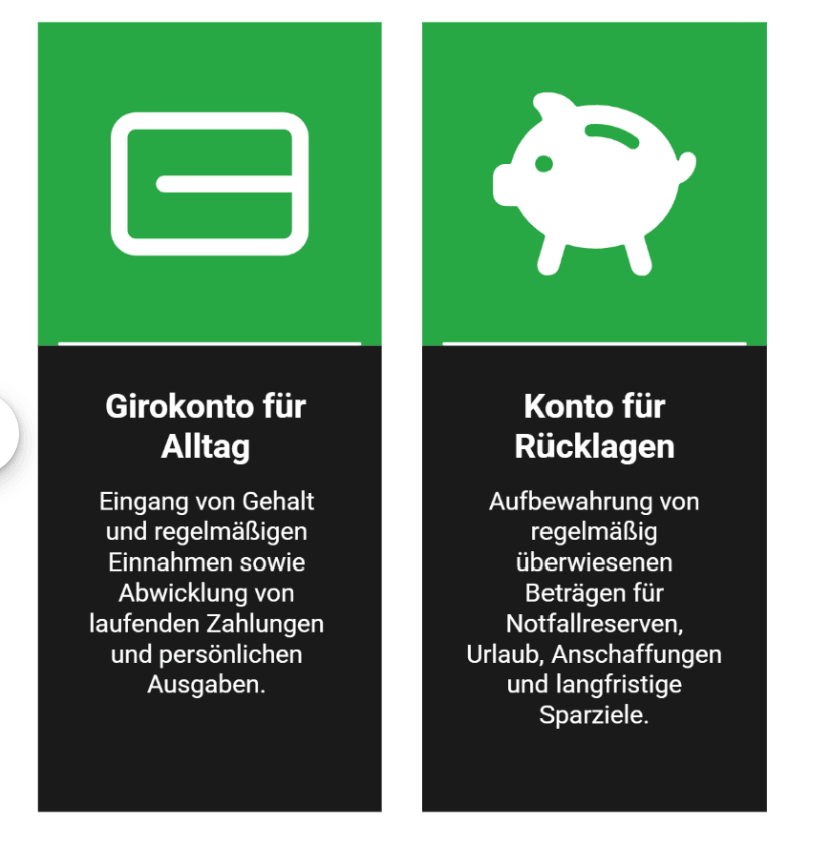

Konto 1: Girokonto für den Alltag
Auf diesem Konto gehen beispielsweise Gehalt oder andere regelmäßige Einnahmen ein. Von hier können laufende Zahlungen, Einkäufe und persönliche Ausgaben erfolgen.

Konto 2: Konto für Rücklagen und Sparziele
Auf das zweite Konto wird regelmäßig ein bestimmter Betrag überwiesen. Dieses Geld ist nicht für die täglichen Ausgaben vorgesehen, sondern beispielsweise für Notfallreserven, Urlaub, größere Anschaffungen, jährliche Rechnungen und langfristige Sparziele.
info
Der Vorteil liegt in der klaren Trennung
Geld, das bereits auf das Sparkonto überwiesen wurde, steht auf dem Alltagskonto nicht mehr unmittelbar für spontane Ausgaben zur Verfügung. Das kann dabei helfen, den verfügbaren Betrag für den Monat realistischer einzuschätzen.
Was ist das Drei-Konten-Modell?
Das Drei-Konten-Modell trennt die persönlichen Finanzen noch stärker. Dabei erhält jedes Konto eine feste Aufgabe.
Eine typische Struktur besteht aus:
- Fixkostenkonto: Auf dem Fixkostenkonto wird der Betrag bereitgehalten, der für regelmäßige und planbare Ausgaben benötigt wird. Dadurch soll verhindert werden, dass Geld für Miete oder andere feste Verpflichtungen versehentlich für spontane Ausgaben verwendet wird.
- Spaßkonto oder Ausgabenkonto: Das Spaßkonto ist für frei verfügbare Ausgaben wie Restaurantbesuche, Kleidung oder Freizeitaktivitäten gedacht.
- Sparkonto: Auf dem Sparkonto werden Rücklagen und Sparbeträge gesammelt. Dabei kann es sinnvoll sein, unterschiedliche Sparziele zusätzlich zu trennen. Je nach Bank lassen sich solche Ziele möglicherweise über Unterkonten oder andere Sparfunktionen organisatorisch abbilden.
Zwei-Konten-Modell und Drei-Konten-Modell im Vergleich
| Merkmal | Zwei-Konten-Modell | Drei-Konten-Modell |
|---|---|---|
| Anzahl der Konten | 2 | 3 |
| Struktur | Einfach | Detaillierter |
| Fixkosten getrennt | Nicht zwingend | Ja |
| Frei verfügbares Budget | Weniger klar getrennt | Eigenes Ausgabenkonto |
| Sparen | Separates Konto | Separates Konto |
| Verwaltungsaufwand | Gering | Etwas höher |
| Geeignet für | Menschen mit einfacher Finanzstruktur | Menschen mit vielen regelmäßigen Ausgaben oder klaren Budgets |
- Das Zwei-Konten-Modell kann bereits ausreichend sein, wenn die Fixkosten überschaubar sind und das Hauptkonto nicht regelmäßig für ungeplante Ausgaben überzogen wird.
- Das Drei-Konten-Modell bietet dagegen eine stärkere Budgetierung. Besonders Menschen, die am Monatsende häufig den Überblick über ihr verfügbares Geld verlieren, können von der zusätzlichen Trennung profitieren.
Automatisierung durch Daueraufträge zum Monatsanfang
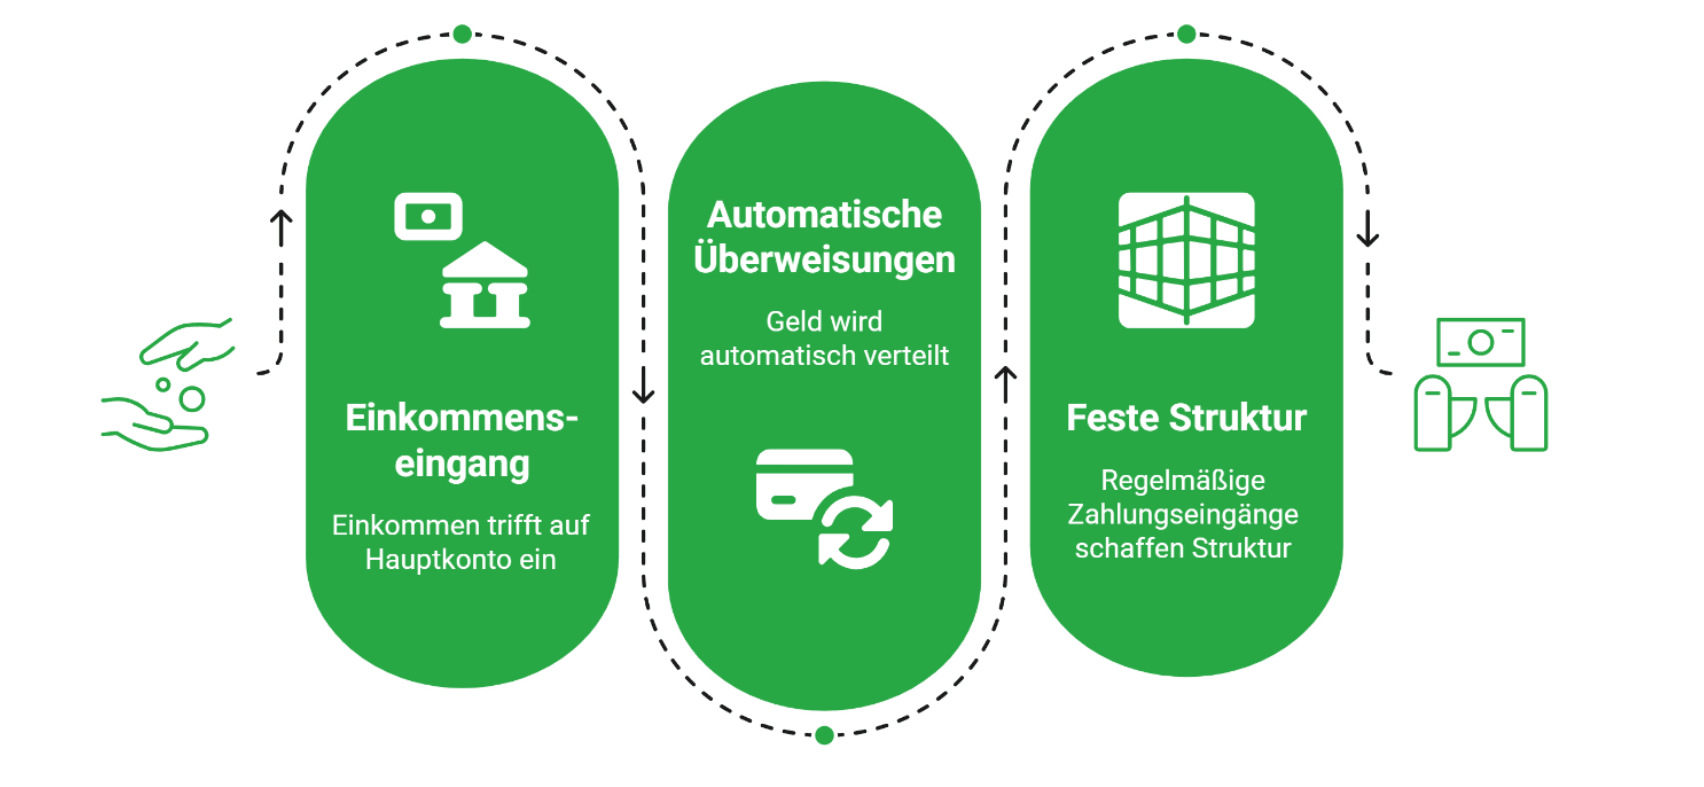
Der größte Vorteil eines Mehr-Konten-Modells liegt häufig in der Automatisierung. Statt jeden Monat manuell zu entscheiden, wie viel Geld gespart oder für persönliche Ausgaben vorgesehen werden soll, können Daueraufträge die Verteilung übernehmen.
Ein Beispiel: Am Monatsanfang geht das Einkommen auf dem Hauptkonto ein.
Anschließend werden automatisch:
- der Betrag für Fixkosten auf das Fixkostenkonto,
- das persönliche Budget auf das Spaßkonto,
- die Sparrate auf das Sparkonto
überwiesen.
info
Hinweis
Die konkrete Reihenfolge kann je nach Bank und persönlicher Kontostruktur angepasst werden.
Warum Daueraufträge hilfreich sein können
Eine automatische Verteilung reduziert den organisatorischen Aufwand. Gleichzeitig wird das Sparen nicht auf das Monatsende verschoben.
Wenn der Sparbetrag erst überwiesen wird, nachdem alle anderen Ausgaben erfolgt sind, besteht das Risiko, dass am Ende des Monats weniger übrig bleibt als geplant. Ein Dauerauftrag direkt nach dem regelmäßigen Zahlungseingang kann deshalb eine feste Struktur schaffen.
Tipp: Legen Sie den Dauerauftrag nicht unbedingt auf den ersten Kalendertag, sondern orientieren Sie sich am tatsächlichen Eingang Ihres Gehalts oder anderer regelmäßiger Einnahmen. So vermeiden Sie unnötige Fehlbuchungen.
Welche Konten eignen sich für welches Modell?
Nicht für jede Aufgabe ist zwingend ein vollwertiges Girokonto erforderlich.
Vor- und Nachteile gegenüber nur einem Girokonto
Natürlich ist es auch möglich, sämtliche Finanzen über ein einziges Girokonto zu verwalten. Das hat den Vorteil, dass nur eine Bankverbindung überwacht werden muss.
Gleichzeitig kann es schwieriger sein, auf den ersten Blick zu erkennen, welcher Teil des Guthabens bereits für die Miete oder andere bevorstehende Zahlungen benötigt wird.
| Nur ein Girokonto | Zwei- oder Drei-Konten-Modell |
|---|---|
| Weniger Verwaltungsaufwand | Mehr Struktur |
| Alle Einnahmen und Ausgaben an einem Ort | Klare Trennung nach Verwendungszweck |
| Weniger Konten im Online-Banking | Mehrere Kontostände im Blick behalten |
| Einfacher Aufbau | Bessere Budgetsteuerung möglich |
| Gefahr, reserviertes Geld auszugeben | Geld kann bewusst einzelnen Zwecken zugeordnet werden |
Häufige Fragen zum Zwei- und Drei-Konten-Modell
Was ist besser: Zwei-Konten-Modell oder Drei-Konten-Modell?
Das hängt von der gewünschten Struktur ab. Das Zwei-Konten-Modell ist einfacher und trennt meist laufende Ausgaben von Rücklagen. Das Drei-Konten-Modell schafft zusätzlich eine klare Trennung zwischen Fixkosten und frei verfügbarem Geld.
Brauche ich für das Drei-Konten-Modell drei Girokonten?
Nicht zwingend. Für regelmäßige Zahlungen ist ein Girokonto sinnvoll. Für Rücklagen kann je nach gewünschter Funktion auch eine andere Kontoart geeignet sein. Entscheidend ist die klare Trennung der einzelnen Geldbereiche.
Kann ich das Modell auch mit einem Gemeinschaftskonto kombinieren?
Ja. Beispielsweise können Partner eigene Einzelkonten behalten und zusätzlich ein Gemeinschaftskonto für gemeinsame Fixkosten nutzen. Weitere Rücklagen können je nach persönlicher Vereinbarung getrennt oder gemeinsam organisiert werden.
Sind mehrere Girokonten schlecht für die SCHUFA?
Die Anzahl bestehender Girokonten ist nicht automatisch ein Nachteil. Häufige Kontoeröffnungen oder Kreditanfragen können jedoch je nach Situation anders bewertet werden. Wer mehrere Konten nutzt, sollte vor allem darauf achten, diese dauerhaft sinnvoll zu verwalten und unnötige Kontoanträge zu vermeiden.
Passendes Girokonto für Ihr Kontenmodell finden
Ob Zwei-Konten- oder Drei-Konten-Modell: Die passende Kontostruktur beginnt mit einem Girokonto, das zu Ihren Anforderungen passt. Vergleichen Sie verschiedene Girokonten und finden Sie ein Angebot, das sich gut in Ihren Finanzalltag integrieren lässt.
 Passende Girokonten vergleichen
Weitere Themen rund um Konten und Kreditkarten
Ob Girokonto oder Kreditkarte: Hier finden Sie weitere Informationen und Vergleiche, mit denen Sie Angebote besser einordnen und eine passende Entscheidung treffen können.
- Kreditkarte sofort nutzbar
- Kreditkarte mit Versicherung
- Girokonto DKB
- Hanseatic Bank Kreditkarte
- Postbank Girokonto
- Girokonto wechseln
- Girokonto Gemeinschaftskonto
- Girokonto Volksbank
- Girokonto Sparda-Bank
- Girokonto comdirect
- Kreditkarte für Studenten
- Kreditkarte mit Lounge-Zugang
- Bestes Girokonto im Vergleich
- Girokonto norisbank
- Debit-Kreditkarte
- Kreditkarte mit Auslandskrankenversicherung
- Girokonto Consorsbank
- Instabank Kreditkarte
- Kreditkarte mit Mietwagenversicherung
- Girokonto BBVA
- Girokonto für Jugendliche
- Cashback Kreditkarte
- Kreditkarte ohne Bonitätsprüfung
- Advanzia Mastercard Gold
- Girokonto ohne Mindesteingang
- Girokonto Sparkasse
- Girokonto für Rentner
- Girokonto online eröffnen