
Mit einer Echtzeitüberweisung ist das Geld in der Regel innerhalb weniger Sekunden beim Empfänger – rund um die Uhr, auch an Wochenenden und Feiertagen. Erfahren Sie, wie SEPA Instant Payments funktionieren, welche Kosten und Limits gelten und worauf Sie bei der Nutzung achten sollten.
Das Wichtigste zur Echtzeitüberweisung im Überblick
- Eine SEPA-Echtzeitüberweisung wird grundsätzlich innerhalb weniger Sekunden, in der Regel spätestens innerhalb von zehn Sekunden, beim Empfänger bereitgestellt.
- Echtzeitüberweisungen funktionieren grundsätzlich rund um die Uhr, also auch nachts, an Wochenenden und Feiertagen.
- Im Euroraum darf eine Echtzeitüberweisung nicht teurer sein als eine vergleichbare normale Überweisung.
- Verbraucher können individuelle Limits nutzen, und auch Banken können grundsätzlich Begrenzungen vorsehen.
- Bei SEPA-Überweisungen erfolgt eine Empfängerüberprüfung, bei der Name und IBAN abgeglichen werden. Trotzdem sollten Empfängerdaten und Zahlungsaufforderungen immer sorgfältig geprüft werden.
Was ist eine Echtzeitüberweisung?
Eine Echtzeitüberweisung ist eine besondere Form der SEPA-Überweisung. Sie ermöglicht die Übertragung von Euro-Beträgen innerhalb weniger Sekunden. Das wichtigste Merkmal ist die Geschwindigkeit. Bei einer klassischen Überweisung kann die Bearbeitung, abhängig von Überweisungsart und Zeitpunkt, länger dauern. Bei einer Echtzeitüberweisung soll das Geld dagegen grundsätzlich innerhalb von Sekunden auf dem Empfängerkonto verfügbar sein.
Dabei spielt der Zeitpunkt der Überweisung grundsätzlich keine Rolle. Eine Echtzeitüberweisung kann beispielsweise auch sonntags, spät am Abend oder an Feiertagen erfolgen. Die Abwicklung ist grundsätzlich 24 Stunden am Tag und an jedem Tag des Jahres vorgesehen. Das macht diese Zahlungsart insbesondere dann interessant, wenn der Empfänger kurzfristig über das Geld verfügen muss.
Wie schnell kommt das Geld beim Empfänger an?
Der entscheidende Vorteil einer Echtzeitüberweisung ist die Geschwindigkeit. Nach Angaben der Deutschen Bundesbank erfolgt die Abwicklung innerhalb weniger Sekunden, in der Regel innerhalb von maximal zehn Sekunden.
Der Empfänger kann anschließend grundsätzlich unmittelbar über den Betrag verfügen. Damit unterscheidet sich das Verfahren deutlich von einer herkömmlichen Überweisung.
| Merkmal | Echtzeitüberweisung | Normale SEPA-Überweisung |
|---|---|---|
| Dauer | In der Regel maximal 10 Sekunden | Kann bis zu einem Bankgeschäftstag dauern |
| Verfügbarkeit | 24/7/365 | Abhängig vom üblichen Überweisungsverfahren |
| Wochenende | Grundsätzlich möglich | Bearbeitung kann später erfolgen |
| Feiertage | Grundsätzlich möglich | Bearbeitung kann später erfolgen |
| Kosten | Nicht höher als vergleichbare Standardüberweisung | Abhängig vom Kontomodell |
| Empfängerüberprüfung | Ja, im vorgesehenen Anwendungsbereich | Ja, im vorgesehenen Anwendungsbereich |
Was kosten Echtzeitüberweisungen?
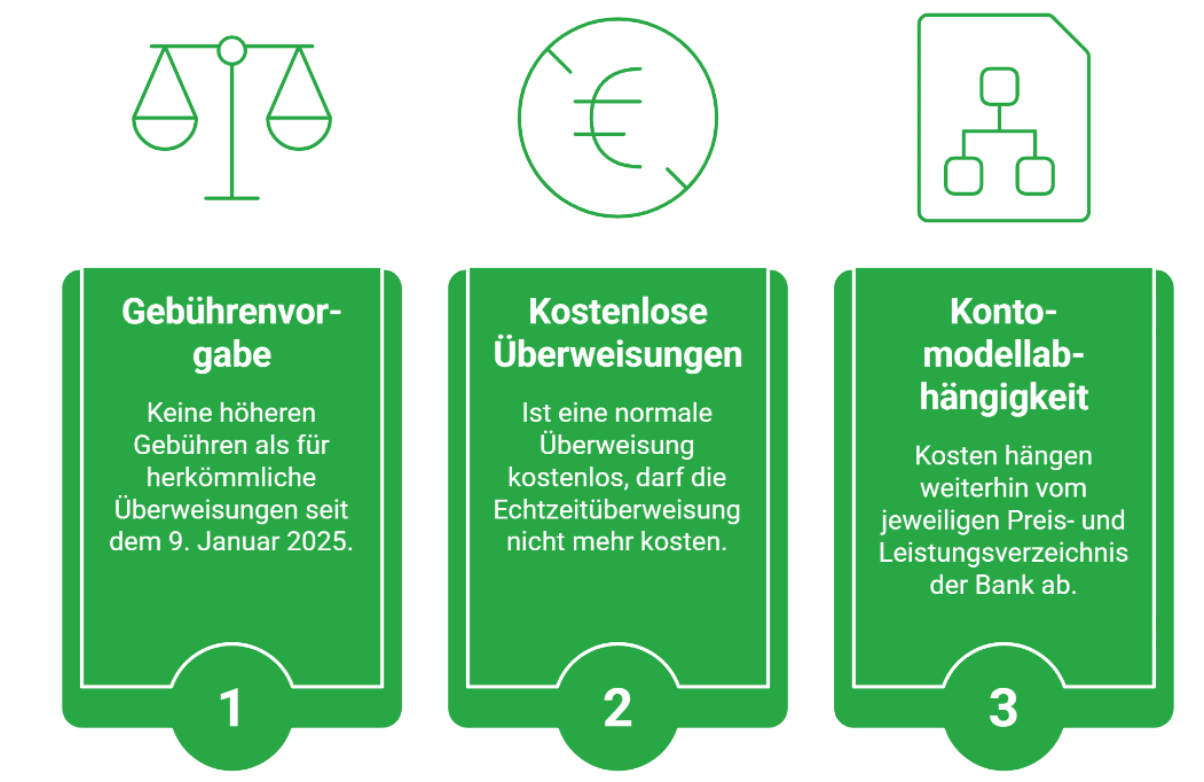
Lange Zeit verlangten einzelne Banken für Echtzeitüberweisungen zusätzliche Gebühren. Mit der europäischen Regulierung haben sich die Vorgaben geändert. Seit dem 9. Januar 2025 dürfen Zahlungsdienstleister im Euroraum für Echtzeitüberweisungen keine höheren Gebühren verlangen als für vergleichbare herkömmliche Überweisungen. Ist eine normale Überweisung für den Kunden kostenlos, darf die vergleichbare Echtzeitüberweisung daher grundsätzlich nicht mit einem höheren Preis versehen werden.
Das bedeutet allerdings nicht, dass jede Überweisung in jedem Kontomodell automatisch kostenlos ist. Entscheidend bleibt das jeweilige Preis- und Leistungsverzeichnis. Wenn eine Bank beispielsweise für bestimmte Überweisungsarten Gebühren erhebt, können auch die konkreten Kosten einer vergleichbaren Echtzeitüberweisung vom Kontomodell abhängen.
Wichtig ist jedoch die gesetzliche Vorgabe: Für die Echtzeitvariante darf kein höheres Entgelt als für eine entsprechende normale Überweisung berechnet werden.
Welche gesetzlichen Vorgaben gelten für Echtzeitüberweisungen?
Die EU hat mit der Verordnung zu Instant Payments neue Vorgaben für Zahlungsdienstleister eingeführt.
Die Einführung erfolgte schrittweise.
- Seit dem 9. Januar 2025 mussten Zahlungsdienstleister im Euroraum unter anderem Echtzeitüberweisungen in Euro empfangen können. Gleichzeitig gelten für die Preisgestaltung Vorgaben, nach denen Instant Payments nicht teurer sein dürfen als vergleichbare herkömmliche Überweisungen.
- Seit dem 9. Oktober 2025 müssen Zahlungsdienstleister im Euroraum ihren Kunden grundsätzlich auch das Senden von Echtzeitüberweisungen in Euro ermöglichen. Außerdem wurde die Empfängerüberprüfung eingeführt.
- Die Ausweitung der Regelungen auf Zahlungsdienstleister in weiteren EU-Staaten außerhalb des Euroraums erfolgt schrittweise. Nach Angaben der Europäischen Kommission sollen die entsprechenden Vorgaben bis 2027 auf diese Länder ausgeweitet werden.
info
Für Verbraucher bedeutet das
Echtzeitüberweisungen sind innerhalb des Euroraums heute deutlich stärker standardisiert und verfügbar als noch vor wenigen Jahren.
Welche Limits gelten bei Echtzeitüberweisungen?
Bei den Limits ist eine Unterscheidung wichtig. Früher wurde für SEPA-Echtzeitüberweisungen häufig ein allgemeines Limit von 100.000 Euro genannt. Nach aktuellen Angaben der Deutschen Bundesbank wurde dieses Limit im Zuge der regulatorischen Entwicklung im Oktober 2025 aufgehoben. Gleichzeitig können Banken und Kunden weiterhin individuelle Begrenzungen festlegen. Das bedeutet jedoch nicht, dass Verbraucher automatisch unbegrenzt hohe Beträge per Echtzeitüberweisung senden können. Die Deutsche Bundesbank weist darauf hin, dass Kunden eigene Limits für Echtzeitüberweisungen festlegen können.
Möglich sind beispielsweise Begrenzungen:
- pro einzelner Überweisung,
- pro Tag,
- für einen bestimmten Zeitraum.
Auch das kontoführende Institut kann grundsätzlich Limits vorsehen. Diese Begrenzungen können dem Schutz vor versehentlichen oder unautorisierten Zahlungen dienen.
info
Hinweis
Eine Echtzeitüberweisung wird sehr schnell verarbeitet. Wird ein hoher Betrag versehentlich an den falschen Empfänger gesendet, bleibt nur wenig Zeit, um zu reagieren. Ein individuell festgelegtes Limit kann deshalb eine zusätzliche Sicherheitsbarriere darstellen.
Wie sicher sind Echtzeitüberweisungen?
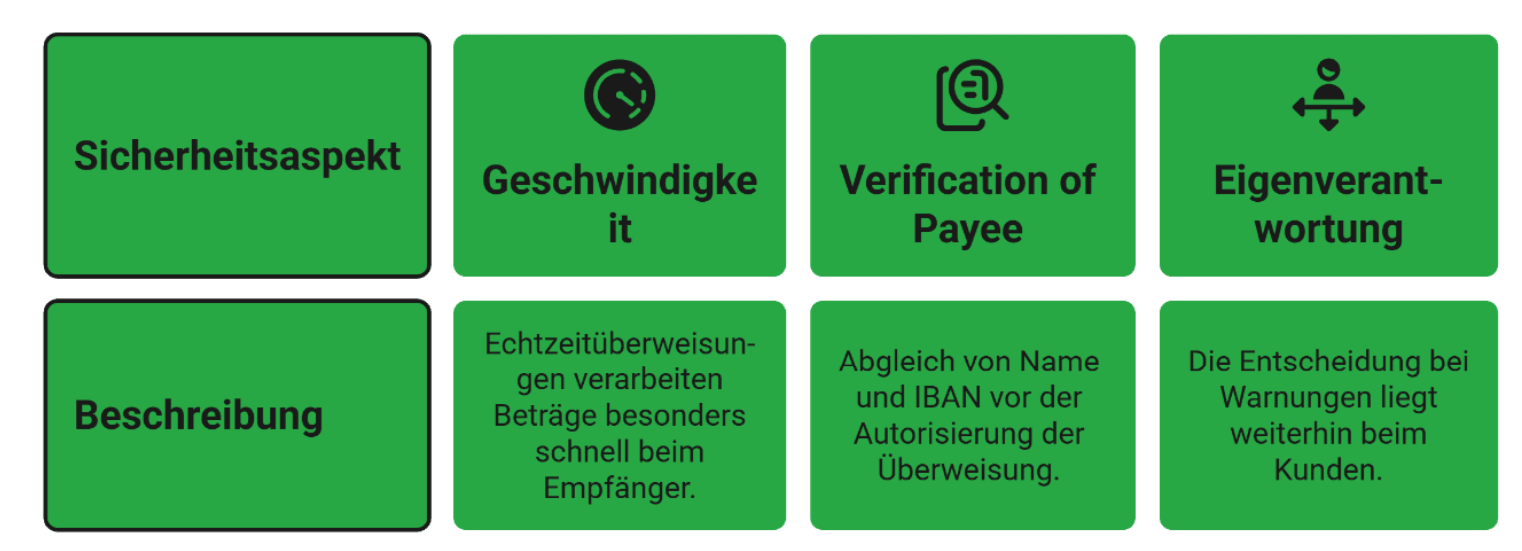
Die Geschwindigkeit einer Echtzeitüberweisung kann auch ein Sicherheitsrisiko verstärken. Bei einer klassischen Überweisung ist eine fehlerhafte Zahlung ebenfalls nicht automatisch rückgängig zu machen. Bei einer sofortigen Verarbeitung ist der Betrag jedoch besonders schnell beim Empfänger.
Deshalb kommt der Kontrolle der Empfängerdaten eine wichtige Rolle zu. Seit Oktober 2025 gilt für Zahlungsdienstleister im Euroraum bei den betroffenen SEPA-Zahlungskonten eine Empfängerüberprüfung, auch Verification of Payee genannt. Dabei wird geprüft, ob der angegebene Name mit dem Namen übereinstimmt, der für die angegebene IBAN hinterlegt ist. Das Ergebnis wird vor der Autorisierung der Überweisung angezeigt.
info
Bei einer Abweichung sollten Sie die Daten besonders sorgfältig kontrollieren
Die Entscheidung, eine Überweisung trotz einer Warnung auszuführen, kann weiterhin beim Kunden liegen. Die Empfängerüberprüfung ersetzt deshalb nicht die eigene Kontrolle.
Wann ist eine normale SEPA-Überweisung sinnvoller?
Eine normale SEPA-Überweisung kann weiterhin die bessere Wahl sein, wenn:
- keine zeitliche Dringlichkeit besteht,
- die Zahlung bereits mehrere Tage vor Fälligkeit erfolgt,
- Sie einen normalen Zahlungsrhythmus nutzen,
- Sie eine Rechnung frühzeitig bezahlen,
- der Empfänger nicht sofort auf das Geld angewiesen ist.
Die klassische Überweisung bleibt auch nach Einführung der neuen EU-Vorgaben bestehen. Verbraucher können grundsätzlich weiterhin zwischen den verfügbaren Überweisungsarten wählen.
Häufige Fragen zur Echtzeitüberweisung
Wie lange dauert eine Echtzeitüberweisung?
Eine SEPA-Echtzeitüberweisung wird grundsätzlich innerhalb weniger Sekunden ausgeführt. Nach Angaben der Deutschen Bundesbank erfolgt die Abwicklung in der Regel innerhalb von maximal zehn Sekunden.
Funktioniert eine Echtzeitüberweisung auch am Wochenende?
Ja. Echtzeitüberweisungen sind grundsätzlich rund um die Uhr verfügbar, also auch an Wochenenden und Feiertagen.
Was kostet eine Echtzeitüberweisung?
Eine Echtzeitüberweisung darf nicht mehr kosten als eine vergleichbare herkömmliche Überweisung. Die konkreten Kosten hängen dennoch vom jeweiligen Kontomodell und Preisverzeichnis ab.
Gibt es ein Höchstlimit für Echtzeitüberweisungen?
Ein früher häufig genanntes allgemeines Limit von 100.000 Euro wurde im Oktober 2025 aufgehoben. Banken und Kunden können jedoch weiterhin individuelle Limits für Echtzeitüberweisungen festlegen.
Kann ich eine Echtzeitüberweisung zurückholen?
Grundsätzlich nicht einfach. Ist die Zahlung bereits ausgeführt, kann die Bank versuchen, den Betrag zurückzufordern. Ein Erfolg ist jedoch nicht garantiert.
Was passiert, wenn Name und IBAN nicht zusammenpassen?
Sie erhalten vor der Freigabe einen Hinweis auf die Abweichung. In diesem Fall sollten Sie die Angaben besonders sorgfältig prüfen, bevor Sie die Überweisung autorisieren.
Girokonto mit passenden Überweisungsfunktionen finden
Vergleichen Sie Girokonten und achten Sie dabei auch auf Funktionen wie Echtzeitüberweisungen, Kosten und mögliche Limits. So finden Sie ein Konto, das zu Ihren Zahlungsgewohnheiten passt.
 Passendes Girokonto finden
Weitere Themen rund um Konten und Kreditkarten
Ob Girokonto oder Kreditkarte: Hier finden Sie weitere Informationen und Vergleiche, mit denen Sie Angebote besser einordnen und eine passende Entscheidung treffen können.
- Kreditkarte ohne SCHUFA
- Prepaid Kreditkarte
- Kreditkarte ohne Girokonto
- Consors Finanz Kreditkarte
- Girokonto BBVA
- Girokonto Gemeinschaftskonto
- Extra Kreditkarte
- Girokonto DKB
- Reisekreditkarte
- Girokonto ohne Mindesteingang
- Trade Republic Kreditkarte
- Girokonto für Rentner
- Girokonto Empfehlung
- Debit-Kreditkarte
- Kreditkarte mit Partnerkarte
- Goldene Kreditkarte
- Kreditkarte mit Ratenzahlung
- Girokonten mit Prämie
- Kreditkarte mit Meilen
- Girokonto mit Zinsen
- Girokonto Test
- Girokonto-Vergleich
- Kreditkarte beantragen
- Girokonto Sparda-Bank
- Girokonto ohne SCHUFA
- Kostenloses Girokonto
- Bestes Girokonto im Vergleich
- Girokonto ohne Gebühren