
Unterkonten, Pockets oder Spaces helfen dabei, das Guthaben auf einem Girokonto übersichtlich auf verschiedene Bereiche und Sparziele zu verteilen. Welche Funktionen verfügbar sind und für wen sich die Nutzung lohnt, hängt vom jeweiligen Anbieter ab.
Das Wichtigste zum Girokonto mit Unterkonten und Pockets
- Unterkonten helfen dabei, das Guthaben auf einem Girokonto übersichtlich zu strukturieren und Geld beispielsweise für Miete, Urlaub, Versicherungen oder Rücklagen getrennt zu organisieren.
- Manche Bereiche dienen nur der internen Geldaufteilung, andere verfügen über eine eigene IBAN und können eigene Zahlungsfunktionen bieten.
- Je nach Anbieter können auf ein Unterkonto Zahlungen eingehen oder von dort Überweisungen und Lastschriften erfolgen.
- Manche Banken begrenzen die Zahl der Unterkonten oder koppeln bestimmte Funktionen an ein kostenpflichtiges Kontomodell.
- Bei Paaren oder Haushalten sollte geprüft werden, ob Unterkonten gemeinsam verwaltet oder nur vom einzelnen Kontoinhaber genutzt werden können.
Was sind Unterkonten und Pockets?
Unterkonten sind zusätzliche Bereiche innerhalb einer bestehenden Kontoverbindung, mit denen Geld für bestimmte Zwecke getrennt werden kann. Je nach Bank oder Banking-App tragen diese Funktionen unterschiedliche Namen.
Häufig verwendet werden Unterkonto, Pocket, Space, Sub-Account oder Sparbereich. Die konkrete technische Umsetzung kann sich jedoch deutlich unterscheiden.
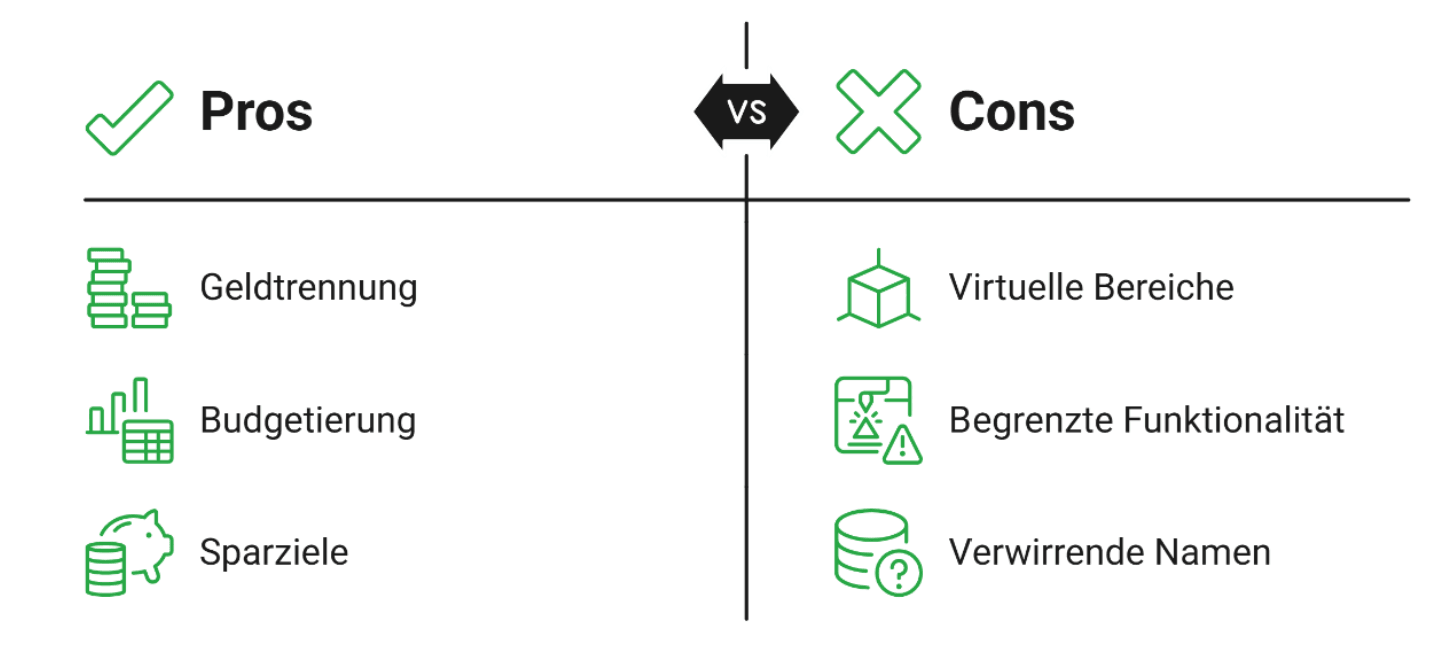
Bei manchen Anbietern handelt es sich lediglich um virtuelle Bereiche innerhalb des Hauptkontos. Das Geld wird dort zwar separat angezeigt, ist aber nicht zwingend über eine eigene Kontoverbindung erreichbar. Andere Anbieter stellen dagegen Unterkonten mit eigener IBAN bereit.
Der Begriff „Unterkonto“ allein sagt deshalb noch nicht aus, welche Funktionen tatsächlich zur Verfügung stehen.
Budgetierung nach Ausgabenkategorien: So funktionieren Unterkonten
Der größte Vorteil von Unterkonten liegt für viele Nutzer in der besseren Übersicht. Auf einem klassischen Girokonto befinden sich alle verfügbaren Mittel in einem gemeinsamen Guthaben. Gehalt, Geld für die nächste Miete, Rücklagen für Versicherungen und frei verfügbares Geld werden auf demselben Konto angezeigt.
Das kann dazu führen, dass der Kontostand höher erscheint, als das tatsächlich frei verfügbare Budget. Unterkonten ermöglichen es, einzelne Beträge gedanklich und technisch voneinander zu trennen.
Nach dem Gehaltseingang könnte das Geld beispielsweise aufgeteilt werden:
| Bereich | Beispiel |
|---|---|
| Hauptkonto | Laufende Ausgaben |
| Pocket „Miete“ | Geld für die nächste Mietzahlung |
| Pocket „Versicherungen“ | Rücklagen für jährliche oder halbjährliche Beiträge |
| Pocket „Urlaub“ | Sparziel für die nächste Reise |
| Pocket „Notfall“ | Finanzielle Reserve |
| Pocket „Freizeit“ | Persönliches Monatsbudget |
info
Gut zu wissen
Dadurch wird schneller sichtbar, welcher Betrag tatsächlich noch für spontane Ausgaben verfügbar ist. Die Budgetierung ersetzt allerdings keine automatische Kontrolle der Finanzen. Wer Geld auf mehrere Bereiche verteilt, sollte weiterhin darauf achten, dass ausreichend Guthaben für Lastschriften und regelmäßige Zahlungen vorhanden ist.
Rücklagen für Miete, Urlaub und Versicherungen bilden
Unterkonten können besonders bei sogenannten unregelmäßigen Ausgaben helfen. Ein Beispiel ist die Kfz-Versicherung. Wird der Beitrag nur einmal jährlich abgebucht, muss der gesamte Betrag zum Fälligkeitstermin verfügbar sein. Statt erst kurz vor der Abbuchung Geld zurückzulegen, kann der Jahresbetrag auf zwölf Monate verteilt werden.
Kostet die Versicherung beispielsweise 600 Euro pro Jahr, könnten monatlich 50 Euro in ein entsprechendes Unterkonto verschoben werden.
Das gleiche Prinzip kann für verschiedene Ziele genutzt werden:
Miete und Fixkosten
Urlaub und größere Anschaffungen
Versicherungen und jährliche Zahlungen
Notfallreserve
Wann lohnt sich ein Unterkonto mit eigener IBAN?
Eine eigene IBAN kann die Nutzung eines Unterkontos deutlich erweitern. Während ein einfaches Pocket häufig nur für die interne Geldorganisation gedacht ist, kann ein Unterkonto mit eigener IBAN wie eine separate Zahlungsadresse funktionieren. Das kann beispielsweise sinnvoll sein, wenn bestimmte Einnahmen oder Ausgaben vollständig vom Hauptkonto getrennt werden sollen.
Fixkosten und regelmäßig wiederkehrende Zahlungen können über ein separates Konto oder Unterkonto abgewickelt werden. Bei geeigneten Angeboten kann ein separater Bereich für gemeinsame Haushaltskosten genutzt werden. Die konkrete Funktionalität unterscheidet sich allerdings erheblich.
Tipp: Wenn Sie nur sparen möchten, ist eine eigene IBAN häufig kein entscheidendes Auswahlkriterium. Wenn regelmäßige Zahlungseingänge, Lastschriften oder getrennte Zahlungsströme geplant sind, kann sie dagegen besonders nützlich sein.
Wie viele Unterkonten brauche ich?
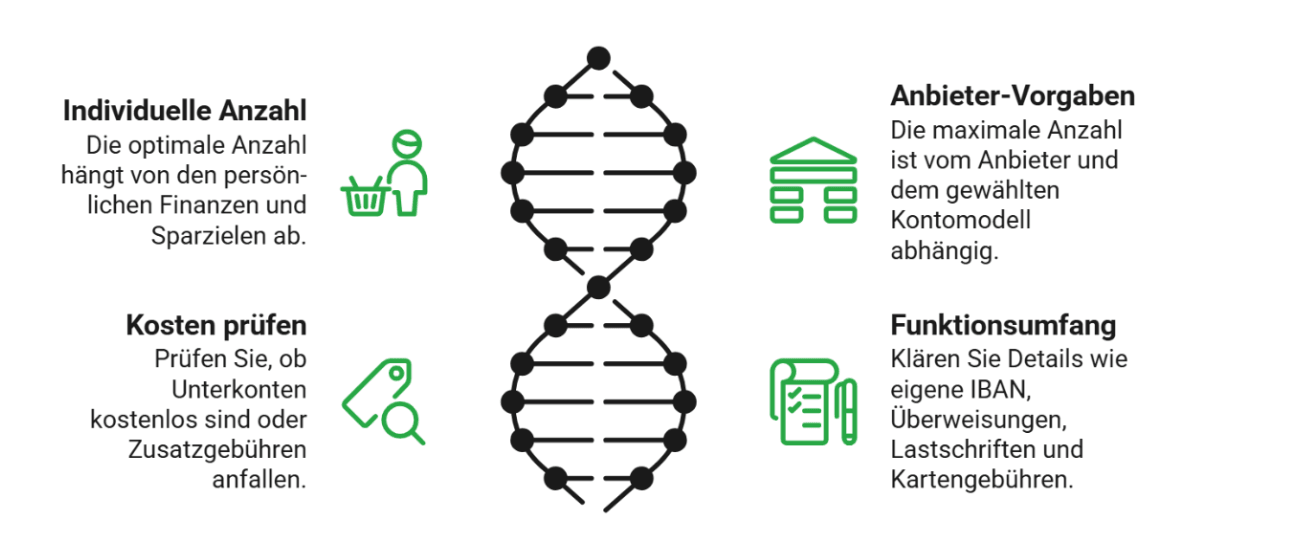
Eine hohe Anzahl von Unterkonten klingt zunächst praktisch. In der Realität ist die optimale Anzahl jedoch individuell.
Ein Haushalt mit überschaubaren Finanzen benötigt möglicherweise nur drei Bereiche:
- Alltag
- Fixkosten
- Rücklagen
Eine größere Familie oder ein Haushalt mit mehreren Sparzielen kann dagegen mehr Bereiche sinnvoll nutzen. Die maximale Anzahl ist außerdem vom Anbieter und teilweise vom gewählten Kontomodell abhängig.
info
Hinweis
Spezialisierte Angebote unterscheiden sich hier deutlich. Manche Banken verwenden unterschiedliche Modelle für Spaces, Pockets und Unterkonten und koppeln die Anzahl teilweise an bestimmte Kontopakete. Entscheidend sollte deshalb nicht sein, möglichst viele Unterkonten zu erhalten. Wichtiger ist, dass die vorhandenen Bereiche zu den eigenen Zahlungsgewohnheiten passen.
Kosten und Gebühren für Unterkonten prüfen
Unterkonten können kostenlos in einem Girokonto enthalten sein. Je nach Anbieter sind bestimmte Zusatzfunktionen jedoch nur mit einem kostenpflichtigen Kontomodell verfügbar.
Vor der Kontoeröffnung sollten Verbraucher deshalb prüfen:
- Wie viele Unterkonten sind kostenlos?
- Gibt es eine maximale Anzahl?
- Kostet jedes zusätzliche Unterkonto?
- Ist eine eigene IBAN inklusive?
- Sind Überweisungen und Lastschriften möglich?
- Fallen Gebühren für Karten an?
- Ist die gemeinsame Nutzung kostenlos?
- Werden bestimmte Funktionen nur in einem kostenpflichtigen Kontomodell angeboten?
Ein Kontomodell mit 0 Euro monatlicher Kontoführung bedeutet nicht automatisch, dass sämtliche Zusatzleistungen kostenlos enthalten sind.
Können Unterkonten gemeinsam genutzt werden?
Für Paare und gemeinsame Haushalte ist die gemeinsame Nutzung besonders interessant. Hier kommt es darauf an, wie die Bank die Funktion technisch ausgestaltet.
Ein gemeinsames Girokonto unterscheidet sich grundsätzlich von einem Einzelkonto mit zusätzlichen Unterkonten. Bei einem klassischen Gemeinschaftskonto sind beide Kontoinhaber an der Kontoverbindung beteiligt und haben entsprechende Rechte und Pflichten. Ein Pocket innerhalb eines Einzelkontos ist dagegen nicht automatisch ein gemeinsames Konto.
info
Tipp
Gerade bei gemeinsamen Finanzen kann ein echtes Gemeinschaftskonto oder eine ausdrücklich dafür vorgesehene Gemeinschaftsfunktion die passendere Lösung sein.
Häufige Fragen zu Girokonten mit Unterkonten und Pockets
Was ist der Unterschied zwischen einem Unterkonto und einem Pocket?
Die Begriffe werden von Banken unterschiedlich verwendet. Ein Pocket kann ein rein virtueller Budgetbereich sein, während ein Unterkonto mit eigener IBAN zusätzliche Zahlungsfunktionen ermöglichen kann. Entscheidend sind die konkreten Funktionen des jeweiligen Anbieters.
Haben Unterkonten immer eine eigene IBAN?
Nein. Eine eigene IBAN gehört nicht automatisch zu jedem Unterkonto oder Pocket. Manche Angebote dienen ausschließlich der internen Budgetierung. Andere Anbieter stellen für einzelne Bereiche eine separate IBAN bereit.
Sind Unterkonten kostenlos?
Das hängt vom Girokonto und dem jeweiligen Kontomodell ab. Eine bestimmte Anzahl kann kostenlos enthalten sein, während weitere Unterkonten oder Zusatzfunktionen kostenpflichtig sein können. Prüfen Sie deshalb die Konditionen vor der Kontoeröffnung.
Kann ich ein Unterkonto gemeinsam mit meinem Partner nutzen?
Nicht automatisch. Ein Unterkonto innerhalb eines Einzelkontos ist nicht automatisch ein Gemeinschaftskonto. Prüfen Sie, ob der Anbieter eine gemeinsame Nutzung ausdrücklich unterstützt oder ob ein separates Gemeinschaftskonto besser geeignet ist.
Girokonto mit Unterkonten vergleichen
Sie möchten Ihre Finanzen übersichtlicher organisieren? Vergleichen Sie Girokonten mit praktischen Zusatzfunktionen und finden Sie ein Konto, das zu Ihren Sparzielen und Zahlungsgewohnheiten passt.
 Girokonto mit Unterkonten finden
Weitere Themen rund um Konten und Kreditkarten
Ob Girokonto oder Kreditkarte: Hier finden Sie weitere Informationen und Vergleiche, mit denen Sie Angebote besser einordnen und eine passende Entscheidung treffen können.
- Girokonto-Vergleich
- TF Bank Kreditkarte
- Kreditkarte mit Auslandskrankenversicherung
- Revolving Kreditkarte
- Extra Kreditkarte
- easybank Kreditkarte
- Kreditkarte mit Versicherung
- Reisekreditkarte
- Girokonto Test
- Girokonto comdirect
- Girokonto Santander
- Girokonto mit Dispo
- Girokonto Gemeinschaftskonto
- bunq Kreditkarte
- Girokonto ohne SCHUFA
- Girokonten mit Prämie
- Kostenlose Kreditkarte
- Girokonto Sparkasse
- Kreditkarte mit Lounge-Zugang
- Kostenloses Girokonto
- Girokonto online eröffnen
- Consors Finanz Kreditkarte
- DKB Kreditkarte
- Kreditkarte mit Bonusprogramm
- Instabank Kreditkarte
- Girokonto Trade Republic
- Kreditkarte mit Meilen
- Girokonto wechseln