
Ein gemeinsames Girokonto erleichtert Paaren die Organisation gemeinsamer Ausgaben. Erfahren Sie, worin sich Oder- und Und-Konto unterscheiden und welche Variante besser zum gemeinsamen Alltag passt.


Das Wichtigste zum Girokonto für Paare
- Ein gemeinsames Girokonto kann als Oder-Konto oder Und-Konto geführt werden.
- Bei einem Oder-Konto können beide Kontoinhaber grundsätzlich einzeln über das Gemeinschaftskonto verfügen.
- Bei einem Und-Konto ist für Verfügungen grundsätzlich die Mitwirkung aller Kontoinhaber erforderlich.
- Für laufende gemeinsame Ausgaben kann ein Oder-Konto praktischer sein, weil beide Partner selbstständig Zahlungen erledigen können.
- Bei Gemeinschaftskonten können besondere rechtliche Folgen entstehen, etwa bei Schulden eines Kontoinhabers oder im Todesfall.
- Häufig kann die Kombination aus zwei Einzelkonten und einem zusätzlichen Gemeinschaftskonto sinnvoll sein.
Was ist ein Gemeinschaftskonto?
Ein Gemeinschaftskonto wird von mindestens zwei Personen gemeinsam geführt. Beide Kontoinhaber haben eine vertragliche Beziehung zur Bank und sind nicht lediglich Bevollmächtigte. Für Paare kann ein gemeinsames Girokonto verschiedene Zwecke erfüllen. Manche lassen ihr gesamtes Einkommen darauf eingehen und wickeln sämtliche Ausgaben über das Konto ab. Andere nutzen das Gemeinschaftskonto ausschließlich für gemeinsame Kosten.
Typische Zahlungen über ein Paarkonto sind:
- Miete und Nebenkosten,
- Strom und Internet,
- Einkäufe für den gemeinsamen Haushalt,
- Versicherungen,
- gemeinsame Sparziele,
- Urlaubs- und Freizeitkosten.
info
Gut zu wissen
Die wichtigste Entscheidung betrifft dabei die Verfügungsberechtigung. Grundsätzlich wird zwischen dem Oder-Konto und dem Und-Konto unterschieden.
Oder-Konto: Beide Partner können einzeln handeln
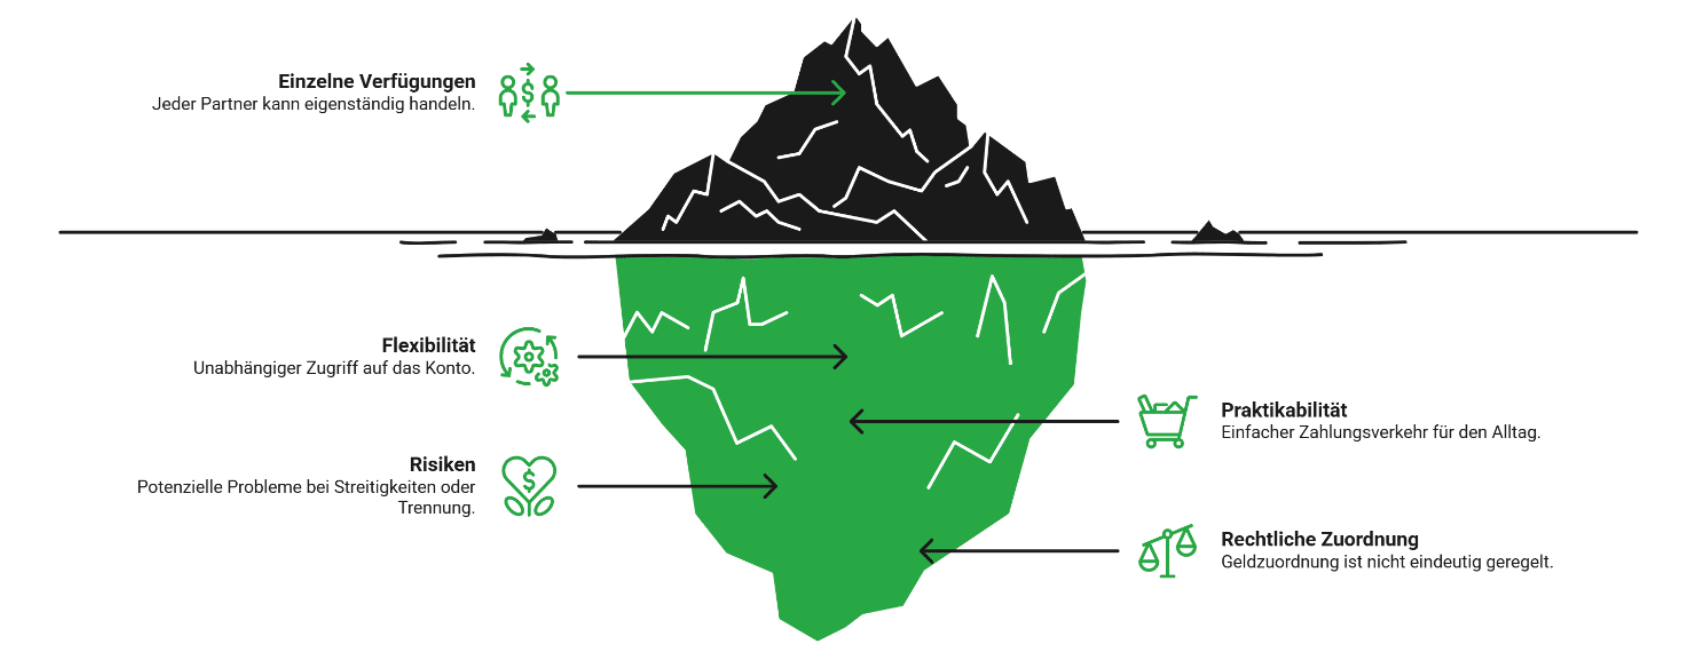
Das Oder-Konto ist die für den alltäglichen Zahlungsverkehr praktischere Form eines Gemeinschaftskontos. Die Kontoinhaber können grundsätzlich jeweils eigenständig Verfügungen vornehmen. Das bedeutet: Ein Partner kann beispielsweise eine Überweisung ausführen, Bargeld abheben oder eine Lastschrift vom Konto einlösen, ohne dass der andere Partner jede einzelne Transaktion zusätzlich freigeben muss.
Die Bezeichnung „Oder-Konto“ beschreibt genau dieses Prinzip: Kontoinhaber A oder Kontoinhaber B kann gegenüber der Bank handeln.
Für Paare, die ein Konto für den gemeinsamen Alltag nutzen, kann diese Form besonders praktisch sein. Rechnungen müssen nicht auf die Anwesenheit beider Partner warten, und beide können ihre regelmäßigen Zahlungen selbst erledigen.
Vorteile eines Oder-Kontos
Ein wichtiger Vorteil ist die Flexibilität. Beide Partner können unabhängig voneinander auf das Konto zugreifen.
Das kann insbesondere sinnvoll sein, wenn:
- beide regelmäßig Einkäufe erledigen,
- laufende Rechnungen bezahlt werden,
- beide eine eigene Giro- oder Debitkarte nutzen,
- spontane Ausgaben möglich sein sollen,
- das Konto als gemeinsames Haushaltskonto dient.
Mögliche Nachteile eines Oder-Kontos
Die hohe Flexibilität bedeutet gleichzeitig, dass grundsätzlich jeder Kontoinhaber einzeln über das Guthaben verfügen kann. Bei einem Streit oder einer Trennung kann dies problematisch werden. Auch bei höheren Guthaben sollte berücksichtigt werden, dass die rechtliche Zuordnung des Geldes nicht allein dadurch eindeutig geregelt wird, dass es auf einem Gemeinschaftskonto liegt.
info
Tipp
Ein Oder-Konto eignet sich vor allem dann, wenn beide Partner sich gegenseitig vertrauen und das Konto für laufende gemeinsame Ausgaben nutzen möchten. Für größere gemeinsame Vermögen kann eine genauere rechtliche und steuerliche Betrachtung sinnvoll sein.
Und-Konto: Verfügungen nur gemeinsam
Beim Und-Konto gilt ein anderes Prinzip. Die Kontoinhaber können grundsätzlich nicht einzeln über das Konto verfügen. Für bestimmte Verfügungen ist daher die gemeinsame Mitwirkung erforderlich. Das bietet ein höheres Maß an gegenseitiger Kontrolle, kann den Alltag aber deutlich komplizierter machen.
Wenn beispielsweise eine Rechnung bezahlt werden soll, reicht es grundsätzlich nicht aus, dass nur ein Kontoinhaber die Zahlung veranlasst. Die erforderliche Mitwirkung des zweiten Kontoinhabers kann den Ablauf aufwändiger machen.
Vorteile eines Und-Kontos
Der wichtigste Vorteil liegt in der gemeinsamen Kontrolle. Größere oder kleinere Verfügungen können nicht ohne Beteiligung des anderen Kontoinhabers vorgenommen werden. Das kann sinnvoll sein, wenn das Konto ausschließlich für ein gemeinsames Vermögen oder einen bestimmten Zweck genutzt wird.
Ein Und-Konto kann deshalb eher passen, wenn:
- beide Partner jede Verfügung gemeinsam kontrollieren möchten,
- größere Guthaben verwaltet werden,
- das Konto nicht für zahlreiche tägliche Zahlungen genutzt wird,
- eine Einzelverfügung bewusst ausgeschlossen werden soll.
Nachteile eines Und-Kontos
Für den normalen Zahlungsverkehr kann ein Und-Konto vergleichsweise unpraktisch sein. Wiederkehrende Zahlungen, spontane Überweisungen oder alltägliche Bankgeschäfte können zusätzlichen Abstimmungsbedarf verursachen. Deshalb ist diese Kontovariante für einen typischen gemeinsamen Haushalt häufig weniger flexibel als ein Oder-Konto.
Oder-Konto und Und-Konto im direkten Vergleich
| Merkmal | Oder-Konto | Und-Konto |
|---|---|---|
| Zugriff auf das Konto | Jeder Kontoinhaber kann grundsätzlich allein handeln | Grundsätzlich gemeinsames Handeln erforderlich |
| Alltagstauglichkeit | Hoch | Eher eingeschränkt |
| Überweisungen | Grundsätzlich durch einen Partner möglich | Grundsätzlich gemeinsame Mitwirkung erforderlich |
| Gegenseitige Kontrolle | Geringer | Höher |
| Geeignet für laufende Haushaltsausgaben | Häufig gut geeignet | Häufig weniger praktisch |
| Schutz vor Einzelverfügungen | Eingeschränkt | Höher |
| Verwaltungsaufwand | Geringer | Höher |
info
Gut zu wissen
Die Entscheidung hängt deshalb vor allem davon ab, wie das Konto genutzt werden soll. Ein gemeinsames Haushaltskonto stellt andere Anforderungen als ein Konto, auf dem ein größeres gemeinsames Guthaben liegt.
Haftung beim Gemeinschaftskonto: Wer haftet wofür?
Bei einem Gemeinschaftskonto sollten Paare nicht nur auf den Zugriff auf das Guthaben achten. Auch die Haftung gegenüber der Bank kann eine wichtige Rolle spielen.
Wenn beispielsweise ein Dispokredit oder eine andere Kreditlinie für das Gemeinschaftskonto vereinbart wurde, kann sich daraus eine gemeinsame Verantwortung der Kontoinhaber ergeben. Welche Haftungsregelungen konkret gelten, hängt von der vertraglichen Ausgestaltung des Kontos ab.
Gerade bei einem Oder-Konto kann die Möglichkeit der Einzelverfügung dazu führen, dass ein Partner Verfügungen vornimmt, die den gemeinsamen finanziellen Rahmen überschreiten.
Was passiert beim Oder-Konto im Erbfall?
Der Todesfall eines Kontoinhabers ist ein besonders wichtiger Punkt bei Gemeinschaftskonten. Bei einem Oder-Konto bedeutet die gemeinsame Kontoführung nicht automatisch, dass das gesamte Guthaben allein dem überlebenden Partner gehört. Die Frage, wem das Guthaben wirtschaftlich und rechtlich zuzurechnen ist, kann unter anderem davon abhängen, woher das Geld stammt und welche Vereinbarungen zwischen den Beteiligten bestehen.
Zudem können im Erbfall die Rechte von Erben eine Rolle spielen. Der überlebende Kontoinhaber und die Erben des verstorbenen Partners können unterschiedliche Interessen am Guthaben haben. Deshalb sollten Paare bei größeren Beträgen nicht davon ausgehen, dass die Kontobezeichnung allein sämtliche Fragen der Vermögenszuordnung regelt.
Steuerliche Aspekte: Wann kann ein Gemeinschaftskonto relevant werden?
Ein Gemeinschaftskonto kann auch steuerliche Fragen aufwerfen. Besonders relevant kann dies werden, wenn größere Beträge von einem Partner auf ein Konto eingezahlt werden, über das beide Partner verfügen können. Je nach persönlicher Situation kann die Finanzverwaltung prüfen, ob durch die Übertragung oder die tatsächliche Vermögensverschiebung eine steuerlich relevante Schenkung vorliegt.
Dabei spielen unter anderem folgende Faktoren eine Rolle:
- Höhe des Guthabens,
- Herkunft des Geldes,
- Verhältnis der Kontoinhaber,
- tatsächliche Nutzung des Kontos,
- Verfügungen der einzelnen Partner.
info
Gut zu wissen
Bei Ehepaaren und eingetragenen Lebenspartnern gelten andere persönliche Freibeträge als beispielsweise bei unverheirateten Paaren. Besonders bei höheren Guthaben sollte deshalb nicht automatisch angenommen werden, dass ein Gemeinschaftskonto steuerlich folgenlos bleibt.
Alternative: Einzelkonten plus Gemeinschaftskonto
Ein Gemeinschaftskonto muss nicht zwangsläufig das einzige Girokonto eines Paares sein. Für viele Paare kann eine Kombination aus eigenen Einzelkonten und einem zusätzlichen Gemeinschaftskonto sinnvoll sein.
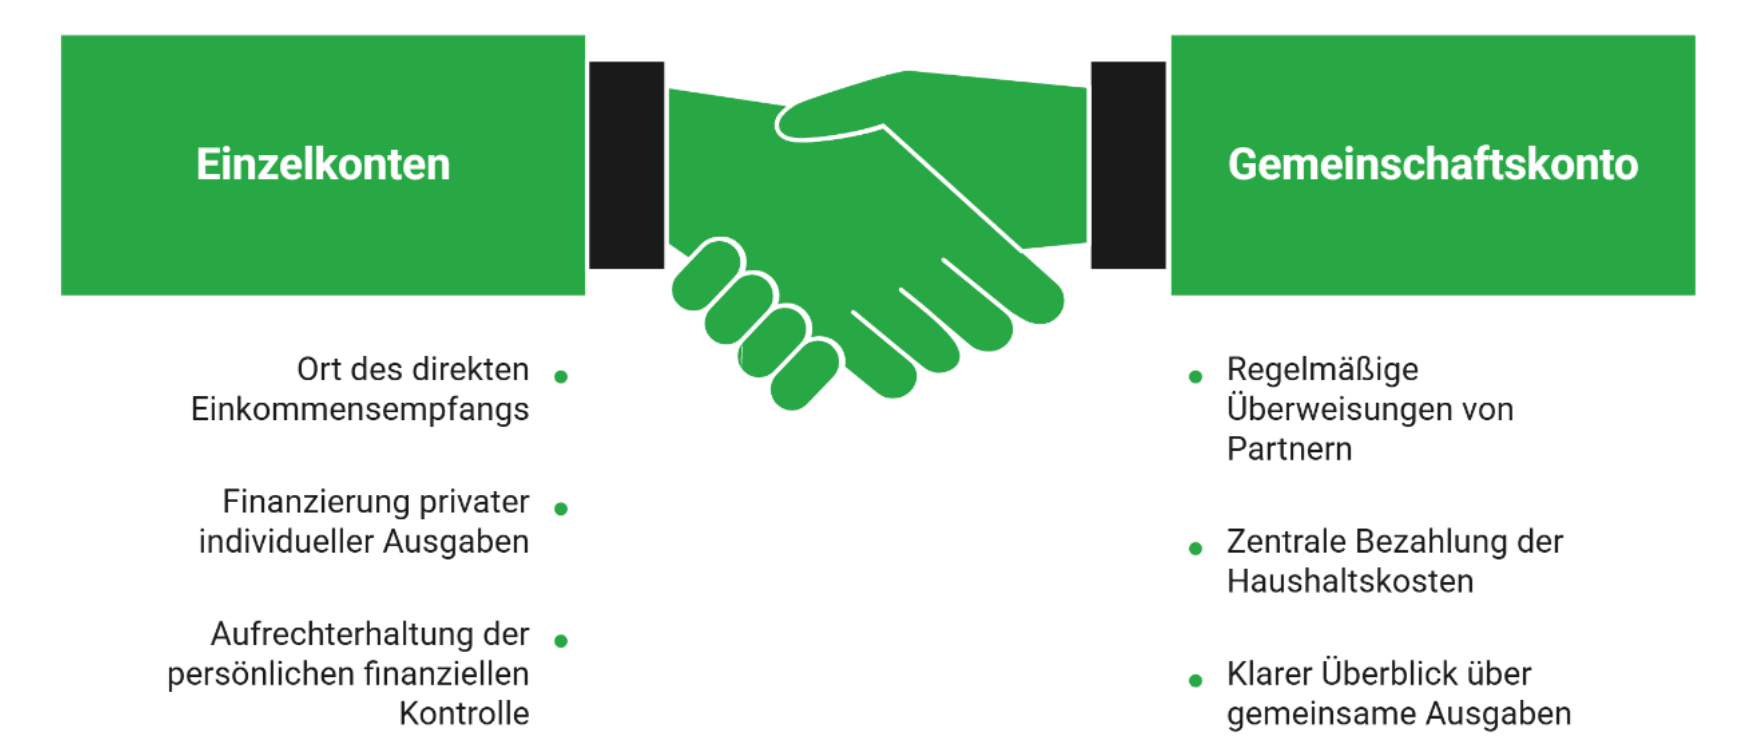

Jeder behält sein eigenes Konto

Beide zahlen einen festen Betrag auf das Gemeinschaftskonto
Gemeinsame Kosten werden zentral bezahlt
Häufige Fragen zum Girokonto für Paare
Was ist der Unterschied zwischen einem Oder-Konto und einem Und-Konto?
Beim Oder-Konto kann grundsätzlich jeder Kontoinhaber allein über das Konto verfügen. Beim Und-Konto ist für Verfügungen grundsätzlich die gemeinsame Mitwirkung der Kontoinhaber erforderlich.
Welches Gemeinschaftskonto eignet sich für Paare?
Für einen gemeinsamen Haushalt kann ein Oder-Konto häufig praktisch sein, weil beide Partner selbstständig Zahlungen erledigen können. Ein Und-Konto kann dagegen sinnvoll sein, wenn jede Verfügung gemeinsam kontrolliert werden soll.
Haften beide Partner für Schulden auf dem Gemeinschaftskonto?
Die konkrete Haftung hängt von der vertraglichen Gestaltung des Kontos und möglichen Kreditvereinbarungen ab. Insbesondere bei einem Dispokredit oder anderen Kreditlinien sollten die Regelungen der Bank genau geprüft werden.
Was passiert mit einem Gemeinschaftskonto bei einer Trennung?
Die gemeinsame Kontoinhaberschaft endet nicht automatisch durch eine Trennung. Paare sollten prüfen, wie das Guthaben verteilt, laufende Lastschriften umgestellt und das Konto anschließend gekündigt oder in eine andere Kontostruktur überführt werden kann.
Was passiert mit dem Gemeinschaftskonto, wenn ein Partner stirbt?
Die gemeinsame Kontoführung bedeutet nicht automatisch, dass das gesamte Guthaben dem überlebenden Partner gehört. Im Erbfall können die Herkunft des Geldes, die Rechte der Erben und die Regelungen der Bank eine Rolle spielen.
Passendes Girokonto für gemeinsame Finanzen finden
Ob für Miete, Einkäufe oder andere gemeinsame Ausgaben: Vergleichen Sie Girokonten und finden Sie ein Konto, das zu Ihren gemeinsamen Bedürfnissen passt.
 Girokonto für Paare vergleichen
Weitere Themen rund um Konten und Kreditkarten
Ob Girokonto oder Kreditkarte: Hier finden Sie weitere Informationen und Vergleiche, mit denen Sie Angebote besser einordnen und eine passende Entscheidung treffen können.
- easybank Kreditkarte
- Kreditkarte mit Versicherung
- Kreditkarten-Test
- Kostenloses Girokonto
- Girokonto DKB
- Kreditkarte mit Tankrabatt
- Girokonto ohne Gebühren
- Kreditkarte beantragen
- Girokonto-Vergleich
- DKB Kreditkarte
- Charge Kreditkarte
- Kreditkarte ohne Girokonto
- Kreditkarte mit Mietwagenversicherung
- Trade Republic Kreditkarte
- Kreditkarte ohne Fremdwährungsgebühr
- Kreditkarte mit Girokonto
- Kreditkarte für Studenten
- Girokonto online eröffnen
- Girokonto Targobank
- TF Bank Kreditkarte
- Prepaid Kreditkarte
- Girokonto für Jugendliche
- bunq Kreditkarte
- Kreditkarte ohne Bonitätsprüfung
- Konten vergleichen
- Kreditkarte sofort nutzbar
- Goldene Kreditkarte
- Kreditkarte ohne SCHUFA