
Wer ein Girokonto eröffnen möchte, benötigt in der Regel nur wenige Unterlagen. Welche Nachweise erforderlich sind und welche Voraussetzungen gelten, hängt von der Bank, dem Kontomodell und der persönlichen Situation ab.


Das Wichtigste zu den Unterlagen und Voraussetzungen beim Girokonto
- Für die Kontoeröffnung benötigen Sie in der Regel einen gültigen Personalausweis oder Reisepass sowie persönliche Daten wie Name, Geburtsdatum und Anschrift.
- Die Steuer-ID kann im Rahmen der Kontoeröffnung beziehungsweise für steuerliche Meldepflichten relevant sein.
- Eine Meldeadresse kann insbesondere dann erforderlich sein, wenn die Adresse nicht aus dem verwendeten Ausweisdokument hervorgeht.
- Bei einem normalen Girokonto können Banken eigene Voraussetzungen für die Kontoeröffnung festlegen.
- Minderjährige benötigen für die Eröffnung eines Girokontos grundsätzlich die Zustimmung ihrer gesetzlichen Vertreter.
Welche Unterlagen werden für die Eröffnung eines Girokontos benötigt?
Die Kontoeröffnung ist heute bei vielen Banken unkompliziert. Besonders Direktbanken ermöglichen den gesamten Antrag online. Trotzdem müssen Banken die Identität ihrer Kunden prüfen und bestimmte persönliche Angaben erfassen. Grundlage dafür sind unter anderem gesetzliche Vorgaben zur Identifizierung und zur Kontowahrheit. Banken müssen sich über die Person und Anschrift des Kontoinhabers Gewissheit verschaffen. Welche Unterlagen Sie konkret einreichen müssen, hängt vom Anbieter ab.
Für einen durchschnittlichen volljährigen Privatkunden sollten Sie insbesondere folgende Dokumente und Informationen bereithalten:
Personalausweis oder Reisepass
Der wichtigste Nachweis bei der Kontoeröffnung ist ein gültiges amtliches Ausweisdokument. In Deutschland kommen dafür insbesondere der Personalausweis oder Reisepass infrage. Bei einer Online-Kontoeröffnung wird die Identität häufig über ein digitales Identifikationsverfahren geprüft. Alternativ kann die Legitimation beispielsweise über eine Filiale oder ein PostIdent-Verfahren erfolgen. Welches Verfahren zur Verfügung steht, legt die jeweilige Bank fest. Wichtig ist, dass das Dokument gültig und für das jeweilige Identifikationsverfahren geeignet ist. Bei ausländischen Antragstellern können abhängig vom Aufenthaltsstatus weitere Nachweise erforderlich sein.
Aktuelle Wohn- bzw. Meldeadresse
Die aktuelle Anschrift gehört ebenfalls zu den wichtigen Angaben bei der Kontoeröffnung. Bei einem deutschen Personalausweis ist die Adresse grundsätzlich bereits Bestandteil des Dokuments. Wird dagegen ein Reisepass verwendet, kann ein zusätzlicher Nachweis der Anschrift notwendig sein.
Geburtsdatum und Geburtsort
Persönliche Identifizierung
Steuer-ID
Die Steuer-ID ist eine elfstellige Nummer, die jeder in Deutschland steuerpflichtigen natürlichen Person dauerhaft zugeordnet wird. Sie ändert sich beispielsweise auch bei einem Umzug oder einer Heirat nicht. Im Rahmen des internationalen Informationsaustauschs über Finanzkonten können Banken eine entsprechende Selbstauskunft einholen. Dabei kann je nach steuerlichem Status auch eine ausländische Steueridentifikationsnummer relevant sein.
Staatsangehörigkeit
Angaben zur Identifizierung und steuerlichen Situation
Steuerlicher Wohnsitz
Einordnung für steuerliche Meldepflichten
Einkommensnachweis
Für die reine Eröffnung eines gewöhnlichen Girokontos ist ein Einkommensnachweis nicht grundsätzlich bei jedem Anbieter erforderlich. Anders kann es aussehen, wenn Sie zusätzliche Leistungen wie einen Dispositionskredit wünschen. Dann kann die Bank beispielsweise Angaben zu Einkommen und Beschäftigung oder entsprechende Nachweise verlangen. Hintergrund ist, dass ein Dispositionskredit eine Kreditlinie darstellt und die Bank die Kreditwürdigkeit des Kunden einschätzen muss.
Welche Voraussetzungen gelten für die Kontoeröffnung?
Neben den benötigten Unterlagen müssen Antragsteller bestimmte Voraussetzungen erfüllen. Die genauen Anforderungen unterscheiden sich zwischen den Banken und Kontomodellen.
Für ein gewöhnliches Girokonto ist insbesondere entscheidend, dass die Identität eindeutig festgestellt werden kann und die erforderlichen persönlichen Angaben vollständig und plausibel sind.
Bei einer klassischen Filialbank erfolgt die Kontoeröffnung häufig im persönlichen Gespräch. Bei einer Direktbank kann der gesamte Prozess digital ablaufen. Der grundlegende Ablauf bleibt jedoch ähnlich: Antrag ausfüllen, Identität nachweisen, Angaben prüfen lassen und anschließend auf die Freischaltung des Kontos warten.
Girokonto und Bonität: Was prüfen Banken?
Bei der Bonität kommt es darauf an, welches Produkt Sie beantragen. Für ein gewöhnliches Girokonto kann die Bank eigene Annahmekriterien haben. Einen allgemeinen Anspruch darauf, dass jede Bank ein beliebiges Girokonto eröffnet, gibt es nicht.
Anders ist die Situation beim Basiskonto. Verbraucher mit rechtmäßigem Aufenthalt in der Europäischen Union haben grundsätzlich Anspruch auf ein Basiskonto, sofern die gesetzlichen Voraussetzungen erfüllt sind. Eine schlechte Bonität oder ein negativer SCHUFA-Eintrag allein darf die Eröffnung eines Basiskontos grundsätzlich nicht verhindern.
Bei einem Girokonto mit Dispositionskredit sieht es anders aus. Hier prüft die Bank typischerweise die Kreditwürdigkeit. Ein negativer Bonitätsnachweis kann deshalb dazu führen, dass kein oder nur ein geringerer Dispositionsrahmen angeboten wird.
info
Tipp
Wenn Ihnen ein kostenloses Girokonto wegen Ihrer Bonität nicht angeboten wird, kann ein Basiskonto eine Alternative sein. Die gesetzlichen Voraussetzungen sollten Sie im Einzelfall prüfen.
Girokonto für Minderjährige eröffnen
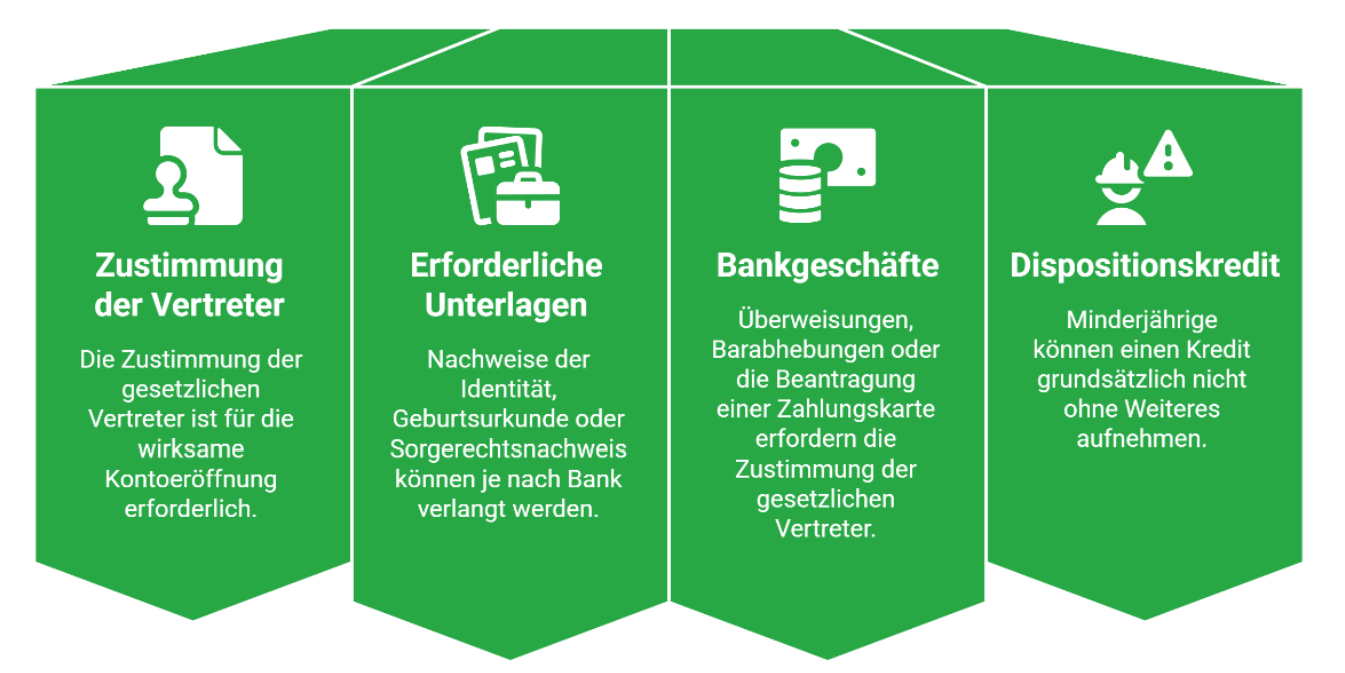
Für Kinder und Jugendliche gelten besondere Regeln. Minderjährige können ein Girokonto nicht einfach wie ein volljähriger Kunde selbstständig eröffnen. Für die wirksame Kontoeröffnung ist grundsätzlich die Zustimmung der gesetzlichen Vertreter erforderlich. Das gilt auch für weitere Bankgeschäfte wie Überweisungen, Barabhebungen oder die Beantragung einer Zahlungskarte.
Welche Unterlagen benötigt werden, hängt vom Anbieter und Alter des Kindes ab. Typischerweise müssen die Identität des Minderjährigen und die der gesetzlichen Vertreter nachgewiesen werden. Je nach Bank können außerdem Geburtsurkunde, Sorgerechtsnachweis oder weitere Dokumente verlangt werden.
info
Gut zu wissen
Ein Dispositionskredit ist bei einem Jugendkonto nicht mit einem normalen Girokonto für Erwachsene gleichzusetzen. Minderjährige können einen Kredit grundsätzlich nicht ohne Weiteres aufnehmen; hierfür gelten besondere gesetzliche Anforderungen.
Girokonto für ausländische Antragsteller
Auch Personen mit ausländischer Staatsangehörigkeit können grundsätzlich ein Bankkonto in Deutschland eröffnen. Die Anforderungen können jedoch umfangreicher sein als bei einem deutschen Staatsbürger mit Wohnsitz in Deutschland.
Als typische Unterlagen kommen je nach persönlicher Situation infrage:
- gültiger Reisepass oder Personalausweis
- Meldebescheinigung beziehungsweise Wohnsitznachweis
- Aufenthaltstitel oder anderer Nachweis des Aufenthaltsstatus
- Steuer-ID beziehungsweise Angaben zur steuerlichen Ansässigkeit
- gegebenenfalls weitere Nachweise zur Person oder zum Wohnsitz
Für Personen, die neu nach Deutschland gekommen sind, gibt es zudem eine wichtige Besonderheit
Unter den gesetzlichen Voraussetzungen besteht ein Anspruch auf ein Basiskonto. Das gilt ausdrücklich auch für bestimmte Personengruppen wie Asylsuchende und Geduldete. Als Identitätsnachweis können dabei je nach Situation besondere Dokumente akzeptiert werden. Das bedeutet jedoch nicht, dass jede Bank jedes beliebige Girokonto anbieten muss. Das gesetzliche Recht bezieht sich auf das Basiskonto und nicht auf ein bestimmtes kostenloses Kontomodell oder einen Dispositionskredit.
Was können Sie tun, wenn die Bank das Girokonto ablehnt?
Eine Ablehnung eines normalen Girokontos bedeutet nicht automatisch, dass überhaupt kein Konto eröffnet werden kann. Banken dürfen bei einem klassischen Girokonto eigene Kriterien für die Annahme von Kunden festlegen.
Besteht jedoch ein Anspruch auf ein Basiskonto, gelten andere Regeln. Verbraucher mit rechtmäßigem Aufenthalt in der EU haben unter den gesetzlichen Voraussetzungen grundsätzlich Anspruch auf ein solches Konto. Die Bank darf einen Antrag nur aus gesetzlich vorgesehenen Gründen ablehnen. Eine schlechte Bonität allein gehört grundsätzlich nicht dazu.
info
Hinweis
Bei einer Ablehnung sollten Sie deshalb zunächst prüfen, um welche Kontoart es sich handelt und aus welchem Grund der Antrag abgelehnt wurde.
Häufige Fragen zur Eröffnung eines Girokontos
Welche Unterlagen brauche ich, um ein Girokonto zu eröffnen?
In der Regel benötigen Sie einen gültigen Personalausweis oder Reisepass sowie persönliche Angaben wie Name, Geburtsdatum und Anschrift. Je nach Bank und persönlicher Situation können zusätzlich Meldebescheinigung, Steuer-ID oder Einkommensnachweise erforderlich sein.
Kann ich trotz schlechter SCHUFA ein Girokonto eröffnen?
Ein normales Girokonto kann eine Bank unter eigenen Voraussetzungen ablehnen. Für ein Basiskonto gelten dagegen besondere gesetzliche Regeln. Eine schlechte Bonität oder ein negativer Schufa-Eintrag allein ist grundsätzlich kein zulässiger Ablehnungsgrund für ein Basiskonto.
Kann ein Minderjähriger selbst ein Girokonto eröffnen?
Grundsätzlich benötigen Minderjährige für ein Girokonto die Zustimmung ihrer gesetzlichen Vertreter. Das gilt für die Kontoeröffnung und auch für bestimmte weitere Bankgeschäfte. Welche Dokumente erforderlich sind, hängt von der jeweiligen Bank und der persönlichen Situation ab.
Welche Unterlagen benötigen Ausländer für ein Girokonto in Deutschland?
Typischerweise können Reisepass oder Personalausweis, Meldebescheinigung und gegebenenfalls Aufenthaltserlaubnis erforderlich sein. Je nach Bank und Konto können weitere Nachweise hinzukommen. Für bestimmte Personen mit rechtmäßigem Aufenthalt in der EU besteht unter gesetzlichen Voraussetzungen ein Anspruch auf ein Basiskonto.
Was kann ich tun, wenn meine Kontoeröffnung abgelehnt wird?
Prüfen Sie zunächst den Grund der Ablehnung. Bei einem normalen Girokonto kann die Bank eigene Voraussetzungen festlegen. Wenn Sie die Voraussetzungen für ein Basiskonto erfüllen, können dagegen gesetzliche Ansprüche bestehen. Bei einer unberechtigten Ablehnung eines Basiskontos können Sie sich unter anderem an die BaFin wenden.
Sie möchten ein Girokonto eröffnen?
Vergleichen Sie verschiedene Angebote und finden Sie ein Konto, das zu Ihren Anforderungen und Ihrem Nutzungsverhalten passt.
 Jetzt Girokonten vergleichen
Weitere Themen rund um Konten und Kreditkarten
Ob Girokonto oder Kreditkarte: Hier finden Sie weitere Informationen und Vergleiche, mit denen Sie Angebote besser einordnen und eine passende Entscheidung treffen können.
- Girokonto-Vergleich
- TF Bank Kreditkarte
- Kreditkarte mit Auslandskrankenversicherung
- Revolving Kreditkarte
- Extra Kreditkarte
- easybank Kreditkarte
- Kreditkarte mit Versicherung
- Reisekreditkarte
- Girokonto Test
- Girokonto comdirect
- Girokonto Santander
- Girokonto mit Dispo
- Girokonto Gemeinschaftskonto
- bunq Kreditkarte
- Girokonto ohne SCHUFA
- Girokonten mit Prämie
- Kostenlose Kreditkarte
- Girokonto Sparkasse
- Kreditkarte mit Lounge-Zugang
- Kostenloses Girokonto
- Girokonto online eröffnen
- Consors Finanz Kreditkarte
- DKB Kreditkarte
- Kreditkarte mit Bonusprogramm
- Instabank Kreditkarte
- Girokonto Trade Republic
- Kreditkarte mit Meilen
- Girokonto wechseln