
Ein abgelehnter Girokonto-Antrag kann verschiedene Gründe haben – von der Bonität über eine fehlgeschlagene Identitätsprüfung bis hin zu fehlenden Unterlagen. Erfahren Sie, welche Ursachen infrage kommen und welche Alternativen Sie haben.


Das Wichtigste zum abgelehnten Girokonto
- Eine Bank kann den Antrag auf ein normales Girokonto aus verschiedenen Gründen ablehnen.
- Eine schlechte SCHUFA oder eine geringe Bonität führt nicht automatisch dazu, dass überhaupt kein Konto eröffnet werden kann.
- Fehler bei der Identitätsprüfung, unvollständige Angaben oder fehlende Dokumente können ebenfalls eine Kontoeröffnung verhindern.
- Ein Guthabenkonto kann eine Alternative sein, wenn ein klassisches Girokonto mit Dispositionskredit nicht angeboten wird.
- Wer die Voraussetzungen erfüllt, kann grundsätzlich Anspruch auf ein Basiskonto haben.
Warum wird ein Girokonto-Antrag abgelehnt?
Eine Ablehnung ist zunächst kein eindeutiger Hinweis auf ein bestimmtes Problem. Banken prüfen einen Antrag anhand verschiedener Kriterien. Welche Kriterien angewendet werden, hängt vom Institut und vom jeweiligen Kontomodell ab.
Bei einem klassischen Girokonto können Banken grundsätzlich selbst entscheiden, welchen Kunden sie ein Konto anbieten. Das gilt beispielsweise für Sparkassen, Genossenschaftsbanken und Privatbanken. Ein Anspruch darauf, dass jede Bank ein normales Girokonto eröffnet, besteht grundsätzlich nicht.
info
Die Gründe für eine Ablehnung können daher sehr unterschiedlich sein
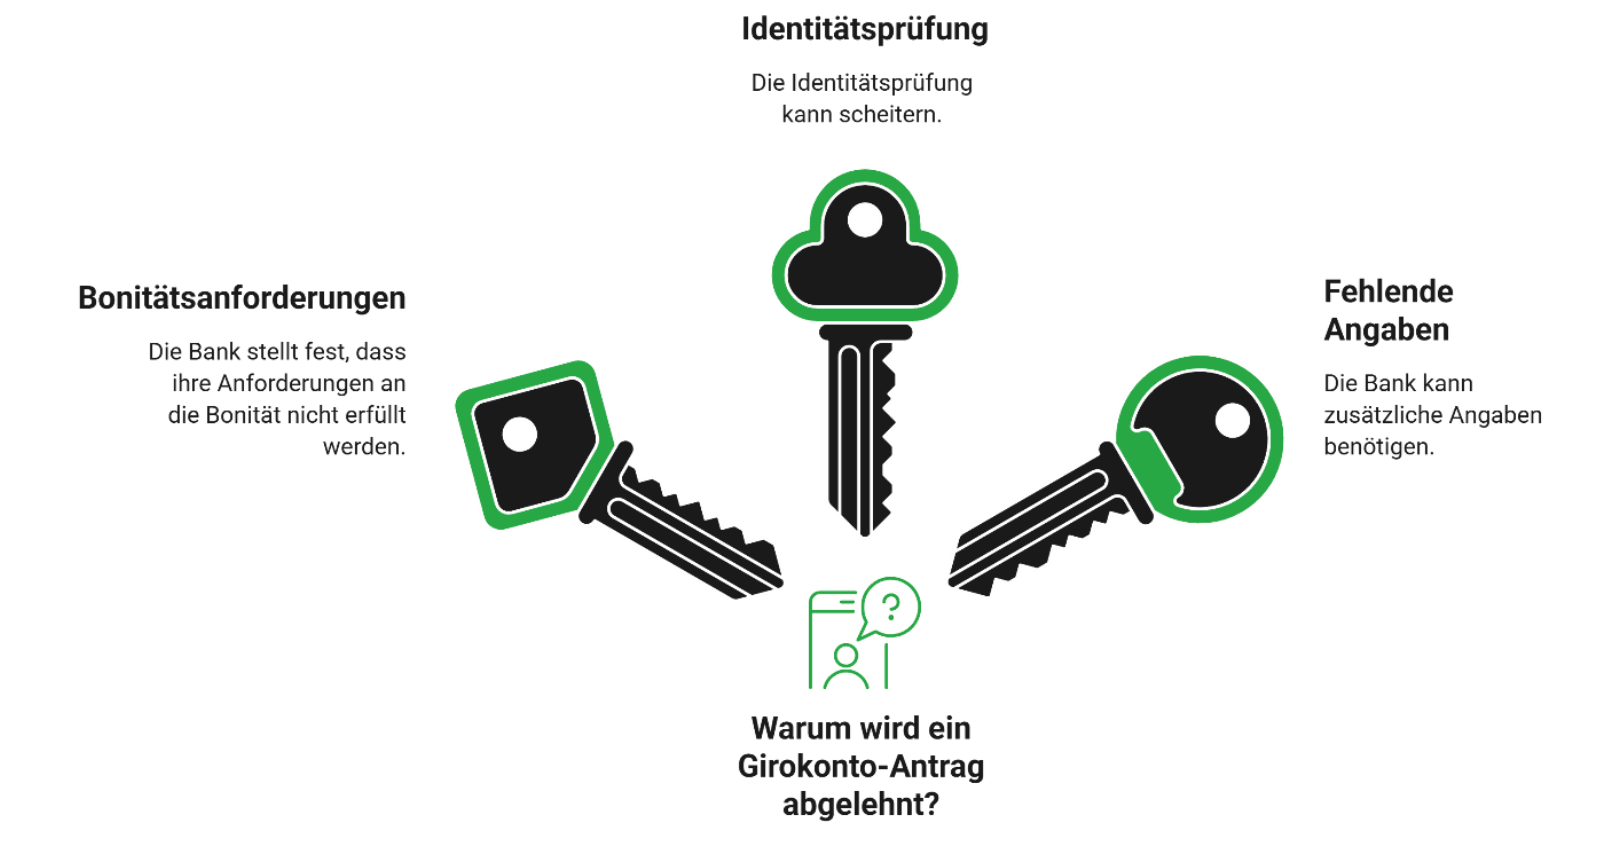
Eine Bank kann beispielsweise feststellen, dass ihre Anforderungen an die Bonität nicht erfüllt werden. Ebenso kann die Identitätsprüfung scheitern oder die Bank zusätzliche Angaben benötigen. Wer eine Ablehnung erhält, sollte deshalb nicht sofort davon ausgehen, dass ausschließlich die SCHUFA dafür verantwortlich ist.
Häufige Gründe für eine Ablehnung
| Grund | Was kann dahinterstecken? |
|---|---|
| Negative Bonitätsprüfung | SCHUFA-Einträge oder andere Risikokriterien |
| Identitätsprüfung fehlgeschlagen | Probleme mit Ausweisdokument oder Angaben |
| Fehlende Unterlagen | Nachweise wurden nicht vollständig eingereicht |
| Interne Annahmekriterien | Bank akzeptiert bestimmte Kundenprofile nicht |
| Unstimmige Angaben | Unterschiedliche Angaben zu Person oder Wohnsitz |
| Besonderheiten beim Antrag | Beispielsweise besondere Anforderungen bei bestimmten Kontomodellen |
Bonitätsprüfung und SCHUFA: Welche Rolle spielen sie?
Die Bonität beschreibt vereinfacht, wie zuverlässig eine Person ihren finanziellen Verpflichtungen nachkommt. Banken können die Kreditwürdigkeit insbesondere dann berücksichtigen, wenn ein Girokonto mit einem Dispositionskredit verbunden ist. Ein Dispokredit ermöglicht es, das Konto über das vorhandene Guthaben hinaus zu nutzen. Damit übernimmt die Bank ein Kreditrisiko. Entsprechend kann sie vor der Einräumung eines solchen Kreditrahmens die finanzielle Situation und Kreditwürdigkeit des Kunden prüfen.
Bei einem normalen Girokonto ohne Kreditrahmen ist die Situation differenzierter. Eine Bank kann einen Antrag auf ein klassisches Girokonto aufgrund ihrer eigenen Kriterien ablehnen. Das bedeutet aber nicht automatisch, dass eine Person generell vom Zahlungsverkehr ausgeschlossen ist. Besonders wichtig ist deshalb das Basiskonto. Für dieses gelten gesetzliche Regelungen. Wer die Voraussetzungen erfüllt, hat grundsätzlich einen Anspruch auf ein Basiskonto. Eine schlechte Bonität oder ein negativer SCHUFA-Eintrag allein ist kein zulässiger Grund, ein solches Konto abzulehnen.
Aber: Ein Basiskonto ist nicht automatisch mit einem kostenlosen Girokonto gleichzusetzen. Auch bei einem Basiskonto können Kontoführungsentgelte anfallen. Ein Vergleich der Konditionen lohnt sich daher auch bei dieser Kontoart.
Fehler bei der Identitätsprüfung als Ablehnungsgrund
Nicht jede Ablehnung hat mit der finanziellen Situation zu tun. Auch die Identitätsprüfung kann Probleme verursachen. Banken müssen ihre Kunden eindeutig identifizieren. Bei einer Online-Kontoeröffnung erfolgt dies häufig über ein digitales Identifikationsverfahren. Dabei können beispielsweise ein Personalausweis oder Reisepass und persönliche Daten überprüft werden.
Probleme können entstehen, wenn:
- das Ausweisdokument abgelaufen ist
- Angaben im Antrag nicht mit dem Ausweisdokument übereinstimmen
- die Identifikation technisch nicht abgeschlossen werden kann
- ein erforderlicher Wohnsitznachweis fehlt
- zusätzliche Dokumente nicht rechtzeitig eingereicht werden
info
Gut zu wissen
Gerade bei ausländischen Antragstellern oder Personen mit einer besonderen Aufenthaltssituation können zusätzliche Nachweise erforderlich sein.
Interne Annahmekriterien der Bank
Banken können bei normalen Girokonten eigene Kriterien für die Auswahl ihrer Kunden festlegen. Diese Kriterien müssen nicht bei allen Banken identisch sein.
Girokonten vergleichen und passende Alternative finden
Wurde Ihr Girokonto-Antrag abgelehnt, kann sich der Vergleich verschiedener Anbieter und Kontomodelle lohnen. Finden Sie mit smava ein Girokonto, das zu Ihren Voraussetzungen und Bedürfnissen passt.
 Jetzt Girokonten vergleichen
Girokonto abgelehnt: Welche Alternativen gibt es?
Nach einer Ablehnung stehen verschiedene Möglichkeiten offen. Welche Alternative sinnvoll ist, hängt vor allem davon ab, warum der ursprüngliche Antrag abgelehnt wurde.
Anderen Girokonto-Anbieter wählen
Eine einfache Möglichkeit ist, bei einer anderen Bank einen Antrag zu stellen. Da Banken unterschiedliche Annahmekriterien haben, kann ein anderer Anbieter zu einem anderen Ergebnis kommen. Dabei sollte allerdings nicht wahllos eine Vielzahl von Anträgen gestellt werden. Sinnvoller ist es, zunächst die Kontomodelle und Voraussetzungen zu vergleichen. Besonders interessant können Girokonten sein, die ohne Dispositionskredit angeboten werden.
Guthabenkonto nutzen
Ein Guthabenkonto funktioniert grundsätzlich ohne eingeräumten Dispositionskredit. Zahlungen können nur im Rahmen des verfügbaren Guthabens vorgenommen werden. Für Verbraucher kann dies eine sinnvolle Alternative sein, wenn eine Bank aufgrund der Bonität kein Girokonto mit Kreditrahmen anbieten möchte. Allerdings ist die Bezeichnung „Guthabenkonto“ nicht bei allen Banken einheitlich. Deshalb sollten die konkreten Konditionen vor der Eröffnung geprüft werden.
Basiskonto beantragen
Das Basiskonto ist insbesondere dann relevant, wenn kein normales Girokonto eröffnet werden kann und die gesetzlichen Voraussetzungen erfüllt sind. Ein Basiskonto ermöglicht grundlegende Zahlungsfunktionen. Dazu gehören unter anderem Einzahlungen, Abhebungen, Überweisungen, Lastschriften und Zahlungen mit einer Debitkarte. Einen Anspruch auf einen Dispositionskredit oder eine Kreditkarte gibt es dagegen nicht. Verbraucher haben grundsätzlich Anspruch auf ein Basiskonto, wenn sie sich rechtmäßig in der Europäischen Union aufhalten und kein anderes Zahlungskonto in Deutschland haben.
Basiskonto statt Girokonto: Was ist der Unterschied?
Ein Basiskonto ist ein gesetzlich geregeltes Zahlungskonto. Es soll sicherstellen, dass Verbraucher unter bestimmten Voraussetzungen Zugang zu grundlegenden Zahlungsdiensten haben.
Das klassische Girokonto bietet dagegen je nach Anbieter zusätzliche Leistungen. Dazu können beispielsweise ein Dispositionskredit, Kreditkarten, umfangreichere Kartenleistungen oder weitere Serviceangebote gehören.
| Merkmal | Klassisches Girokonto | Basiskonto |
|---|---|---|
| Überweisungen | ✓ | ✓ |
| Lastschriften | ✓ | ✓ |
| Kartenzahlungen | ✓ | ✓ |
| Bargeldabhebungen | ✓ | ✓ |
| Dispositionskredit | Je nach Anbieter | Kein Anspruch |
| Kreditkarte | Je nach Anbieter | Kein Anspruch |
| Gesetzlicher Anspruch | Grundsätzlich nein | Unter Voraussetzungen ja |
info
Hinweis
Auch ein Basiskonto kann unter bestimmten gesetzlichen Voraussetzungen abgelehnt werden. Die möglichen Ablehnungsgründe sind allerdings deutlich stärker eingeschränkt als bei einem normalen Girokonto. Beispielsweise kann eine Ablehnung zulässig sein, wenn bereits ein nutzbares Zahlungskonto in Deutschland vorhanden ist. Auch bestimmte Verstöße gegen gesetzliche Vorgaben oder Probleme bei der Identifizierung können eine Rolle spielen.
Häufige Fragen zum abgelehnten Girokonto
Warum wurde mein Girokonto-Antrag abgelehnt?
Eine Ablehnung kann verschiedene Ursachen haben. Dazu gehören unter anderem die Bonität, eine fehlgeschlagene Identitätsprüfung, fehlende Unterlagen oder interne Annahmekriterien der Bank. Bei einem normalen Girokonto können Banken grundsätzlich selbst entscheiden, ob sie einen Kunden annehmen.
Kann ich trotz negativer SCHUFA ein Girokonto eröffnen?
Ja, eine negative SCHUFA bedeutet nicht automatisch, dass kein Konto eröffnet werden kann. Je nach Bank kann ein klassisches Girokonto allerdings abgelehnt oder ohne Dispositionskredit angeboten werden. Für ein Basiskonto darf eine schlechte Bonität beziehungsweise ein negativer SCHUFA-Eintrag allein grundsätzlich kein Ablehnungsgrund sein.
Was kann ich tun, wenn meine Bank den Girokonto-Antrag ablehnt?
Prüfen Sie zunächst den Ablehnungsgrund. Anschließend können Sie ein anderes Girokonto, ein Guthabenkonto oder, sofern die Voraussetzungen erfüllt sind, ein Basiskonto beantragen. Ein Vergleich verschiedener Kontomodelle kann dabei helfen, ein passendes Angebot zu finden.
Kann eine Bank die Kontoeröffnung wegen schlechter Bonität verweigern?
Bei einem normalen Girokonto können Banken eigene Annahmekriterien festlegen. Bei einem Basiskonto gelten dagegen gesetzliche Vorgaben. Eine schlechte Bonität oder ein negativer SCHUFA-Eintrag allein reicht grundsätzlich nicht aus, um ein Basiskonto abzulehnen.
Nach der Ablehnung passende Girokonten vergleichen
Nicht jede Bank bewertet einen Girokonto-Antrag gleich. Vergleichen Sie verschiedene Girokonten und Kontomodelle und finden Sie mit smava eine passende Alternative für Ihre persönliche Situation.
Jetzt Girokonten vergleichen
Weitere Themen rund um Konten und Kreditkarten
Ob Girokonto oder Kreditkarte: Hier finden Sie weitere Informationen und Vergleiche, mit denen Sie Angebote besser einordnen und eine passende Entscheidung treffen können.
- easybank Kreditkarte
- Kreditkarte mit Versicherung
- Kreditkarten-Test
- Kostenloses Girokonto
- Girokonto DKB
- Kreditkarte mit Tankrabatt
- Girokonto ohne Gebühren
- Kreditkarte beantragen
- Girokonto-Vergleich
- DKB Kreditkarte
- Charge Kreditkarte
- Kreditkarte ohne Girokonto
- Kreditkarte mit Mietwagenversicherung
- Trade Republic Kreditkarte
- Kreditkarte ohne Fremdwährungsgebühr
- Kreditkarte mit Girokonto
- Kreditkarte für Studenten
- Girokonto online eröffnen
- Girokonto Targobank
- TF Bank Kreditkarte
- Prepaid Kreditkarte
- Girokonto für Jugendliche
- bunq Kreditkarte
- Kreditkarte ohne Bonitätsprüfung
- Konten vergleichen
- Kreditkarte sofort nutzbar
- Goldene Kreditkarte
- Kreditkarte ohne SCHUFA