
Beim Kontowechsel sollten Sie das alte Girokonto nicht sofort schließen. Eine kurze Übergangsphase hilft dabei, vergessene Lastschriften, verspätete Gutschriften oder noch nicht umgestellte Zahlungspartner rechtzeitig zu erkennen.


Das Wichtigste zum parallelen Führen zweier Girokonten
- Etwa drei Monate parallele Kontoführung sind eine sinnvolle Orientierung.
- Auf dem alten Girokonto sollte ein kleiner Betrag verbleiben, damit unerwartete Lastschriften oder noch ausstehende Kontogebühren bezahlt werden können.
- Jährliche Versicherungsbeiträge, Erstattungen oder andere unregelmäßige Buchungen können beim Kontowechsel leicht übersehen werden.
- Schließen Sie das alte Girokonto erst, wenn die Umstellung vollständig abgeschlossen ist.
- Prüfen Sie, ob für das alte oder neue Girokonto während der Übergangszeit Kontoführungsgebühren anfallen. Eine unnötig lange parallele Kontoführung kann den finanziellen Vorteil des Kontowechsels reduzieren.
Warum sollte man zwei Girokonten vorübergehend parallel führen?
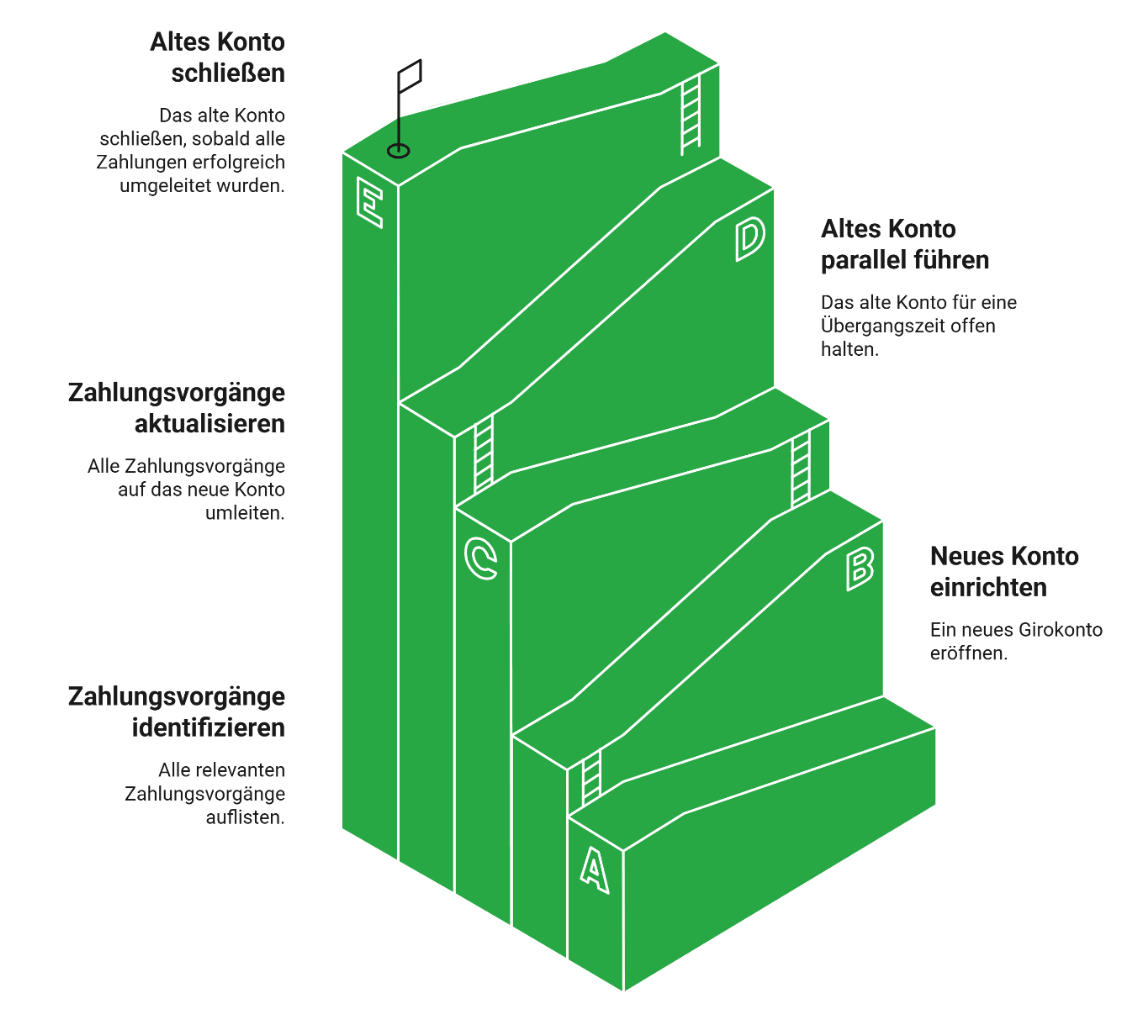
Beim Wechsel eines Girokontos müssen zahlreiche Zahlungsvorgänge angepasst werden. Dazu gehören beispielsweise Gehaltseingänge, Miete, Versicherungen, Stromkosten, Daueraufträge und Lastschriften. Auch wenn die gesetzliche Kontowechselhilfe den Wechsel unterstützt, können Fehler oder Verzögerungen auftreten. Daher ist es ratsam, das alte sowie neue Konto eine Weile parallel zu führen.
info
Der Vorteil liegt auf der Hand
Sollte beispielsweise eine Versicherung noch auf das alte Konto zugreifen, bleibt die Zahlung möglich. Auch ein verspäteter Zahlungseingang kann noch auf dem bisherigen Konto landen. Betrachten Sie das alte Girokonto während der Übergangsphase dabei als Sicherheitsnetz. Es sollte aber nicht mehr für neue Zahlungen genutzt werden.
Wie lange sollten altes und neues Girokonto parallel bestehen?
Eine gesetzlich vorgeschriebene allgemeine Dauer für die parallele Kontoführung gibt es nicht. Entscheidend ist, wie vollständig der Kontowechsel bereits durchgeführt wurde. Als praktische Orientierung empfiehlt sich eine parallele Nutzung von etwa drei Monaten. Drei Monate bieten den Vorteil, dass auch Zahlungen erfasst werden können, die nicht monatlich stattfinden. Die passende Übergangszeit hängt jedoch von Ihrer persönlichen Situation ab. Bei wenigen Daueraufträgen und Lastschriften kann der Wechsel schneller vollzogen sein als bei unregelmäßigen Abonnements und vielen automatisierten Transaktionen.
Einige Zahlungsvorgänge wiederholen sich beispielsweise:
- monatlich,
- vierteljährlich,
- halbjährlich,
- jährlich.
Wer das alte Konto nur zwei oder drei Wochen parallel führt, erkennt möglicherweise nicht, dass ein Versicherungsbeitrag oder eine andere jährliche Zahlung noch mit der alten IBAN verknüpft ist.
info
Tipp
Behalten Sie einen kleineren Betrag auf dem alten Konto. Dieser dient als Reserve für Abbuchungen, mit denen Sie möglicherweise nicht mehr gerechnet haben, sowie für noch ausstehende Kontoführungsgebühren. Wie hoch dieser Betrag sein sollte, hängt von Ihren persönlichen Zahlungsverpflichtungen ab.
Späte Lastschriften und Erstattungen nicht vergessen
Ein häufiger Fehler beim Kontowechsel besteht darin, nur die monatlichen Buchungen zu betrachten. Viele Zahlungen erfolgen deutlich seltener. Dazu können beispielsweise Versicherungsbeiträge, Mitgliedsbeiträge oder bestimmte Gebühren gehören.
Auch Erstattungen können verspätet auf dem alten Konto eingehen. Beispielsweise kann ein Unternehmen eine Rückzahlung vornehmen, obwohl der ursprüngliche Zahlungsvorgang bereits einige Zeit zurückliegt. Deshalb lohnt sich ein Blick auf die Kontoauszüge der vergangenen zwölf Monate. Die gesetzliche Kontowechselhilfe berücksichtigt unter anderem Informationen über wiederkehrende eingehende Überweisungen und Lastschriften aus den vergangenen 13 Monaten.
Was passiert mit Lastschriften auf dem alten Konto?
Beim Kontowechsel können bestehende Lastschriften auf das neue Konto übertragen beziehungsweise Zahlungsempfänger informiert werden. Die gesetzliche Kontowechselhilfe sieht hierfür einen Informationsaustausch zwischen alter und neuer Bank vor. Trotzdem sollten Verbraucher kontrollieren, ob alle wichtigen Lastschriften tatsächlich umgestellt wurden.
Dazu gehören beispielsweise Versicherungen, Rundfunkbeitrag, Vereinsbeiträge, jährliche Abonnements, bestimmte Steuerzahlungen und sonstige wiederkehrende Rechnungen. Markieren Sie auf Ihren alten Kontoauszügen alle Lastschriften, die nur quartalsweise, halbjährlich oder jährlich erfolgen.
Doppelte Kontoführungsgebühren vermeiden
Die parallele Führung zweier Konten kann sinnvoll sein, kostet aber unter Umständen Geld. Wenn sowohl das alte als auch das neue Girokonto monatliche Gebühren verursacht, entstehen während der Übergangsphase zusätzliche Kosten.
Besonders wichtig ist deshalb ein Blick auf:
- monatliche Kontoführungsgebühr,
- Kosten für Karten,
- Mindestgeldeingang,
- Gebühren für Buchungen,
- Kosten für Bargeldabhebungen,
- sonstige regelmäßige Entgelte.
info
Gut zu wissen
Ein kostenloses neues Girokonto kann beispielsweise an einen bestimmten monatlichen Geldeingang geknüpft sein. Gleichzeitig können beim alten Konto weiterhin die bisherigen Gebühren anfallen. Planen Sie den Kontowechsel möglichst so, dass die parallele Phase nicht länger als notwendig dauert. Wenn Sie beispielsweise bereits nach sechs Wochen feststellen, dass alle regelmäßigen Zahlungspartner umgestellt wurden und keine weiteren Zahlungen auf dem alten Konto zu erwarten sind, kann die endgültige Schließung näher rücken.
Alte und neue Bank: Was passiert beim Kontowechsel?
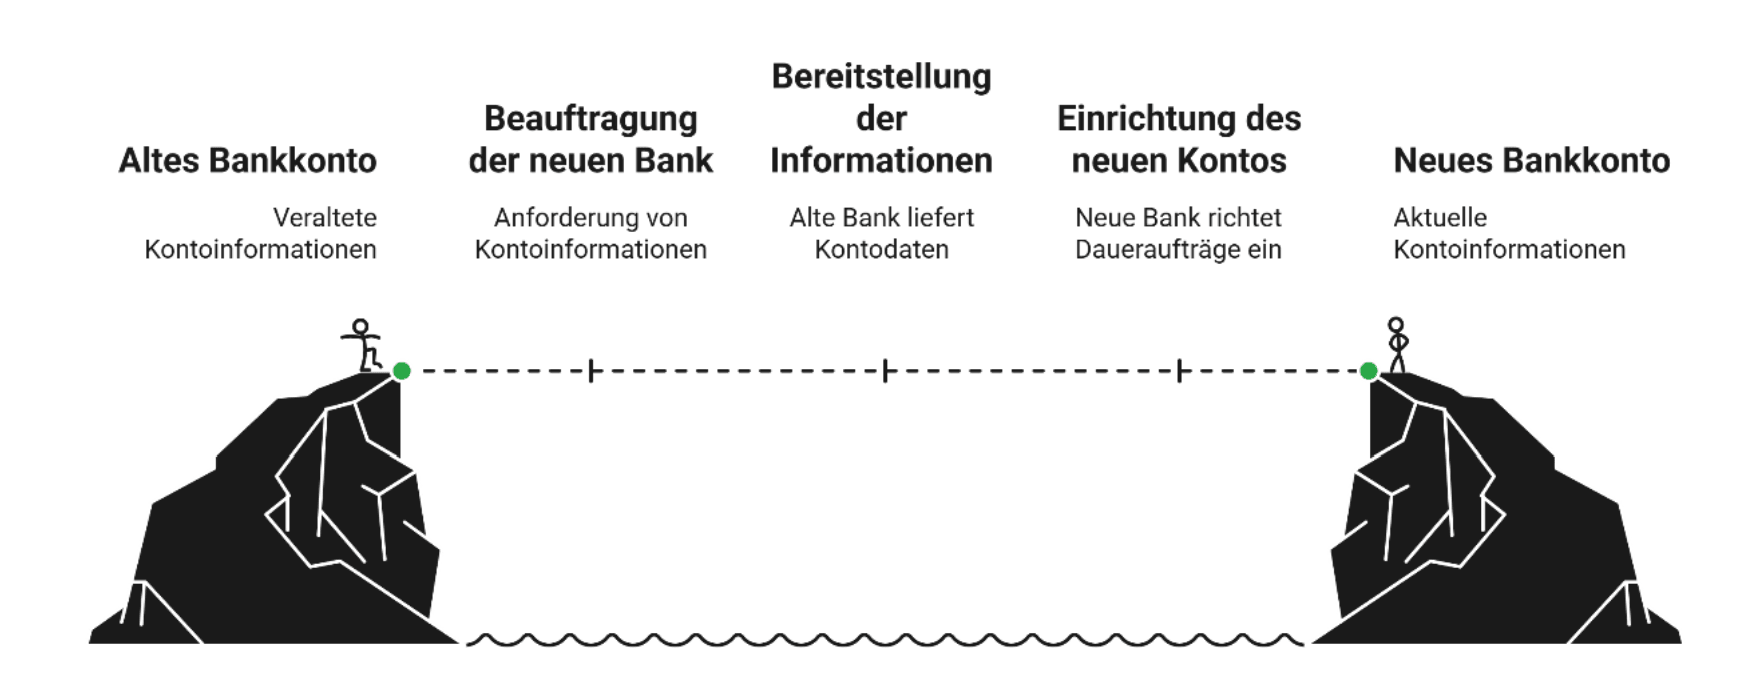
Die gesetzliche Kontowechselhilfe sieht eine Zusammenarbeit der alten und neuen Bank vor. Verbraucher können die neue Bank damit beauftragen, bestimmte Informationen zum bisherigen Konto anzufordern. Dazu gehören zum Beispiel Daueraufträge, Lastschriftmandate sowie Informationen zu Zahlungseingängen und Lastschriften.
Die alte Bank muss die angeforderten Informationen innerhalb der gesetzlich vorgesehenen Fristen bereitstellen. Die neue Bank kann anschließend ausgewählte Daueraufträge einrichten und bestimmte Zahlungsempfänger beziehungsweise Einzahler über die neue Kontoverbindung informieren. Trotz dieser Unterstützung sollten Verbraucher die Umstellung selbst kontrollieren.
Checkliste: Sind beide Konten noch notwendig?
Bevor Sie das alte Girokonto schließen, können Sie diese Punkte durchgehen:
| Prüfpunkte | Erledigt |
|---|---|
| Gehalt geht auf dem neuen Konto ein | ☐ |
| Andere regelmäßige Geldeingänge wurden umgestellt | ☐ |
| Miete wird vom neuen Konto bezahlt | ☐ |
| Versicherungen greifen auf das neue Konto zu | ☐ |
| Strom und Telekommunikation wurden umgestellt | ☐ |
| Alle wichtigen Lastschriften wurden geprüft | ☐ |
| Daueraufträge funktionieren auf dem neuen Konto | ☐ |
| Jährliche Zahlungen wurden berücksichtigt | ☐ |
| Erstattungen wurden geprüft | ☐ |
| Alte Kontoauszüge wurden gespeichert | ☐ |
| Keine wichtigen Zahlungen mehr auf dem alten Konto | ☐ |
| Gebühren für beide Konten wurden geprüft | ☐ |
info
Fazit
Wenn alle Punkte erfüllt sind, spricht deutlich mehr dafür, dass das alte Konto geschlossen werden kann.
Häufige Fragen zum parallelen Führen zweier Girokonten
Wie lange sollte man altes und neues Girokonto parallel führen?
Die Verbraucherzentrale empfiehlt als Orientierung, beide Konten etwa drei Monate parallel zu führen. Die konkrete Dauer kann je nach persönlicher Situation kürzer oder länger sein.
Muss ich drei Monate warten, bevor ich das alte Konto kündige?
Nein. Drei Monate sind keine starre gesetzliche Frist. Entscheidend ist, dass alle wichtigen Zahlungsvorgänge erfolgreich auf das neue Konto umgestellt wurden. Die drei Monate dienen vor allem als praktische Sicherheitsreserve.
Was mache ich mit dem Restguthaben auf dem alten Konto?
Vor der endgültigen Schließung sollte das verbleibende Guthaben auf das neue Konto übertragen werden. Im Rahmen der gesetzlichen Kontowechselhilfe kann die alte Bank das Restguthaben zu einem vom Kunden gewünschten Zeitpunkt auf das neue Konto überweisen.
Was ist, wenn eine Zahlung nach der Kontoschließung noch auf das alte Konto geht?
Dann kann es zu Problemen bei der Zahlung oder Gutschrift kommen. Deshalb sollte das alte Konto erst geschlossen werden, wenn Sie ausreichend geprüft haben, dass keine wichtigen Zahlungsvorgänge mehr darüber laufen.
Neues Girokonto finden und Kontowechsel vorbereiten
Vergleichen Sie Girokonten und finden Sie ein Modell, das zu Ihren Anforderungen passt. Ist das neue Konto eröffnet, können Sie den Wechsel Schritt für Schritt durchführen und das alte Girokonto anschließend sicher schließen.
 Jetzt Girokonten vergleichen
Weitere Themen rund um Konten und Kreditkarten
Ob Girokonto oder Kreditkarte: Hier finden Sie weitere Informationen und Vergleiche, mit denen Sie Angebote besser einordnen und eine passende Entscheidung treffen können.
- Kreditkarten-Test
- Trade Republic Kreditkarte
- Girokonto Consorsbank
- Kreditkarte sofort nutzbar
- Advanzia Mastercard Gold
- Kreditkarte ohne Girokonto
- Kreditkarte mit Tankrabatt
- Kreditkarte mit Partnerkarte
- Girokonto Santander
- Kreditkarte mit Reiserücktrittsversicherung
- Girokonto online eröffnen
- Girokonto Commerzbank
- Revolving Kreditkarte
- Girokonto Deutsche Bank
- Girokonto ohne SCHUFA
- Girokonto ohne Gebühren
- Platin Kreditkarte
- Hanseatic Bank Kreditkarte
- Kostenlose Kreditkarte
- Girokonto ING
- Girokonto Volksbank
- Girokonto Trade Republic
- Girokonto mit Kreditkarte
- Charge Kreditkarte
- Kreditkarte ohne Bonitätsprüfung
- Postbank Girokonto
- Girokonto N26
- Kreditkarte für Studenten