
Ein zweites Girokonto kann helfen, Ausgaben besser zu trennen, Rücklagen zu organisieren oder beim Kontowechsel flexibel zu bleiben. Erfahren Sie, wann sich ein Zweitkonto lohnt und welche Rolle die SCHUFA dabei spielt.
Zweites Girokonto eröffnen: Wann lohnt es sich und was bedeutet es für die SCHUFA?


Das Wichtigste zum zweiten Girokonto
- Ein zweites Girokonto kann bei der Budgetplanung helfen, indem sich Fixkosten, Freizeitbudget oder finanzielle Rücklagen getrennt organisieren lassen.
- Mehrere Girokonten sind nicht automatisch schlecht für die SCHUFA.
- Wer verschiedene Angebote prüfen möchte, sollte vorab genau vergleichen und unnötige Mehrfachanträge vermeiden.
- Ein Konto ohne Dispokredit kann für eine reine Budget- oder Reservefunktion sinnvoll sein.
- Vor der Eröffnung eines zweiten Kontos sollten Kontoführung, Karten, Bargeldabhebungen und weitere Leistungen geprüft werden.
Warum ein zweites Girokonto sinnvoll sein kann
Das klassische Modell besteht aus einem einzigen Girokonto, über das Gehalt, Miete, Versicherungen, Einkäufe und Freizeitaktivitäten abgewickelt werden. Für viele Menschen ist das vollkommen ausreichend. Ein zweites Girokonto kann jedoch dabei helfen, unterschiedliche Zahlungsbereiche voneinander zu trennen.
Der größte Vorteil liegt häufig nicht in einer zusätzlichen Bankverbindung selbst, sondern in einer besseren Übersicht.
Wer beispielsweise am Monatsanfang alle Fixkosten kennt, kann einen entsprechenden Betrag auf einem separaten Konto bereithalten. Das übrige Geld steht anschließend für den Alltag, Einkäufe und Freizeit zur Verfügung. Ein zweites Konto kann außerdem als Reserve dienen. Fällt eine Karte aus, gibt es technische Probleme mit einer Banking-App oder ist das Hauptkonto aus einem anderen Grund vorübergehend nicht nutzbar, kann eine zweite Bankverbindung zusätzliche Flexibilität bieten.
| Zweck | Wichtige Eigenschaften |
|---|---|
| Haushaltskonto | Daueraufträge und Lastschriften |
| Freizeitkonto | Gute App und einfache Budgetübersicht |
| Notfallkonto | Schneller Zugriff und möglichst geringe Fixkosten |
| Gemeinschaftskonto | Passende Regelungen für mehrere Kontoinhaber |
Das Haushaltskonto: Fixkosten besser organisieren
Ein Haushaltskonto eignet sich dazu, regelmäßige Ausgaben von den übrigen Finanzen zu trennen. Dazu können beispielsweise Miete, Strom und Gas, Versicherungen, Internet und Mobilfunk, Streaming-Abonnements, Vereinsbeiträge sowie regelmäßige Sparbeträge gehören. Eine mögliche Vorgehensweise besteht darin, monatlich einen festen Betrag vom Hauptkonto auf das Haushaltskonto zu überweisen. Von dort werden die bekannten Fixkosten abgebucht.
Dadurch wird auf dem Hauptkonto leichter sichtbar, welcher Betrag tatsächlich noch für variable Ausgaben zur Verfügung steht. Ein Haushaltskonto kann auch für Paare oder Wohngemeinschaften interessant sein. In diesem Fall sollte allerdings geprüft werden, ob ein gemeinsames Konto erforderlich ist oder ob ein zusätzliches Einzelkonto ausreicht.
Das Freizeitkonto: Ein festes Budget für variable Ausgaben
Ein zweites Girokonto kann auch als Freizeitkonto genutzt werden.
Die Idee ist einfach: Nach Abzug der Fixkosten wird ein zuvor festgelegter Betrag für Freizeit, Shopping, Restaurantbesuche oder andere persönliche Ausgaben auf das zweite Konto übertragen. Ist das Budget aufgebraucht, zeigt der Kontostand unmittelbar, dass für den jeweiligen Monat keine weitere Reserve vorgesehen ist.
Ein separates Freizeitkonto kann deshalb vor allem für Menschen sinnvoll sein, die ihre variablen Ausgaben besser kontrollieren möchten. Dabei ist allerdings wichtig, das zweite Konto nicht einfach als zusätzlichen Kreditspielraum zu betrachten. Wird ein Dispositionskredit eingeräumt, kann das eigentliche Budgetsystem schnell an Wirkung verlieren.
Das Notfallkonto: Zusätzliche Reserve im Ernstfall
Ein weiteres Einsatzgebiet ist ein separates Konto für finanzielle Reserven. Hier kann regelmäßig ein bestimmter Betrag überwiesen werden. Das Geld bleibt dadurch organisatorisch vom laufenden Girokonto getrennt.
Ein solches Konto kann beispielsweise als Reserve dienen, wenn:
- eine Karte verloren geht,
- das Hauptkonto vorübergehend nicht genutzt werden kann,
- kurzfristig eine wichtige Zahlung anfällt,
- ein technisches Problem bei der Hauptbank besteht.
Dabei sollte ein Girokonto allerdings nicht automatisch mit einer verzinsten Geldanlage verwechselt werden. Wenn die Reserve langfristig nicht für den täglichen Zahlungsverkehr benötigt wird, können je nach persönlicher Situation andere Anlageformen besser geeignet sein. Für ein reines Notfallkonto steht dagegen häufig die schnelle Verfügbarkeit im Vordergrund.
Was kostet ein zweites Girokonto?
Ein zusätzliches Konto ist nicht immer kostenlos. Deshalb sollten Verbraucher die tatsächlichen Gesamtkosten prüfen.
Mögliche Kostenpunkte sind:
| Kostenpunkt | Darauf sollten Sie achten |
|---|---|
| Kontoführung | Monatliche oder jährliche Grundgebühr |
| Giro- oder Debitkarte | Kosten für Ausgabe oder Nutzung |
| Kreditkarte | Separate Jahresgebühr möglich |
| Bargeldabhebung | Gebühren außerhalb des eigenen Automatenverbunds |
| Überweisungen | Kosten für bestimmte Auftragsarten |
| Papierauszüge | Zusätzliche Gebühren möglich |
| Dispositionskredit | Sollzinsen bei Nutzung |
Ein Girokonto-Vergleich ermöglicht Verbrauchern, verschiedene Merkmale und Kosten von Zahlungskonten gegenüberzustellen. Dadurch können unter anderem Gebühren und bestimmte Leistungsmerkmale vor einer Kontoentscheidung geprüft werden.
info
Besonders wichtig ist die langfristige Betrachtung
Ein Konto kann im ersten Jahr kostenlos sein, später aber Gebühren verursachen. Auch ein angeblich kostenloses Konto kann an Bedingungen wie einen Mindestgeldeingang geknüpft sein.
Was bedeutet ein zweites Girokonto für die SCHUFA?
Die SCHUFA ist für viele Verbraucher der wichtigste Punkt bei der Entscheidung für ein weiteres Girokonto.
Zunächst gilt: Mehrere Girokonten bedeuten nicht automatisch, dass eine Person eine schlechte Bonität hat. Ein zweites oder auch weiteres Konto kann vollkommen alltägliche Gründe haben.
Die SCHUFA verarbeitet unterschiedliche Datenarten, darunter Informationen zu Kreditverträgen und Bankverbindungen. Welche Informationen im Einzelfall gespeichert und wie sie verarbeitet werden, hängt vom jeweiligen Datensatz und der zugrunde liegenden Meldung ab. Verbraucher können ihre gespeicherten Daten über eine kostenlose Datenkopie einsehen.
info
Gut zu wissen
Für die praktische Entscheidung ist deshalb wichtig, zwischen einem zusätzlichen Girokonto und zusätzlichem Kreditrahmen zu unterscheiden. Ein Konto ohne Dispositionskredit erfüllt eine andere Funktion als ein neues Konto, bei dem gleichzeitig ein hoher Kreditrahmen beantragt wird.
Zweites Girokonto: Einfluss auf die Bonität
Bei der Bonitätsbewertung spielen verschiedene Informationen und Zusammenhänge eine Rolle. Verbraucher sollten daher nicht davon ausgehen, dass bereits ein zweites Girokonto automatisch zu einer negativen SCHUFA-Bewertung führt.
Genauso wenig lässt sich jedoch pauschal sagen, dass jede neue Kontoeröffnung für die Bonitätsbewertung völlig bedeutungslos ist. Entscheidend sind die jeweiligen Daten und Prozesse.
Auswirkungen häufiger Kontoanträge
Ein einzelnes zusätzliches Girokonto ist etwas anderes als zahlreiche Kontoanträge innerhalb kurzer Zeit. Wer innerhalb weniger Tage oder Wochen bei vielen Banken Anträge stellt, sollte bedenken, dass die Institute im Rahmen der Kontoeröffnung eigene Prüfungen durchführen können.
Besonders wenn gleichzeitig Kreditrahmen beantragt werden, kann dies eine andere Ausgangslage sein als die Eröffnung eines reinen Guthabenkontos. Deshalb ist es sinnvoll, vor dem Antrag zunächst möglichst viele Informationen zu vergleichen.
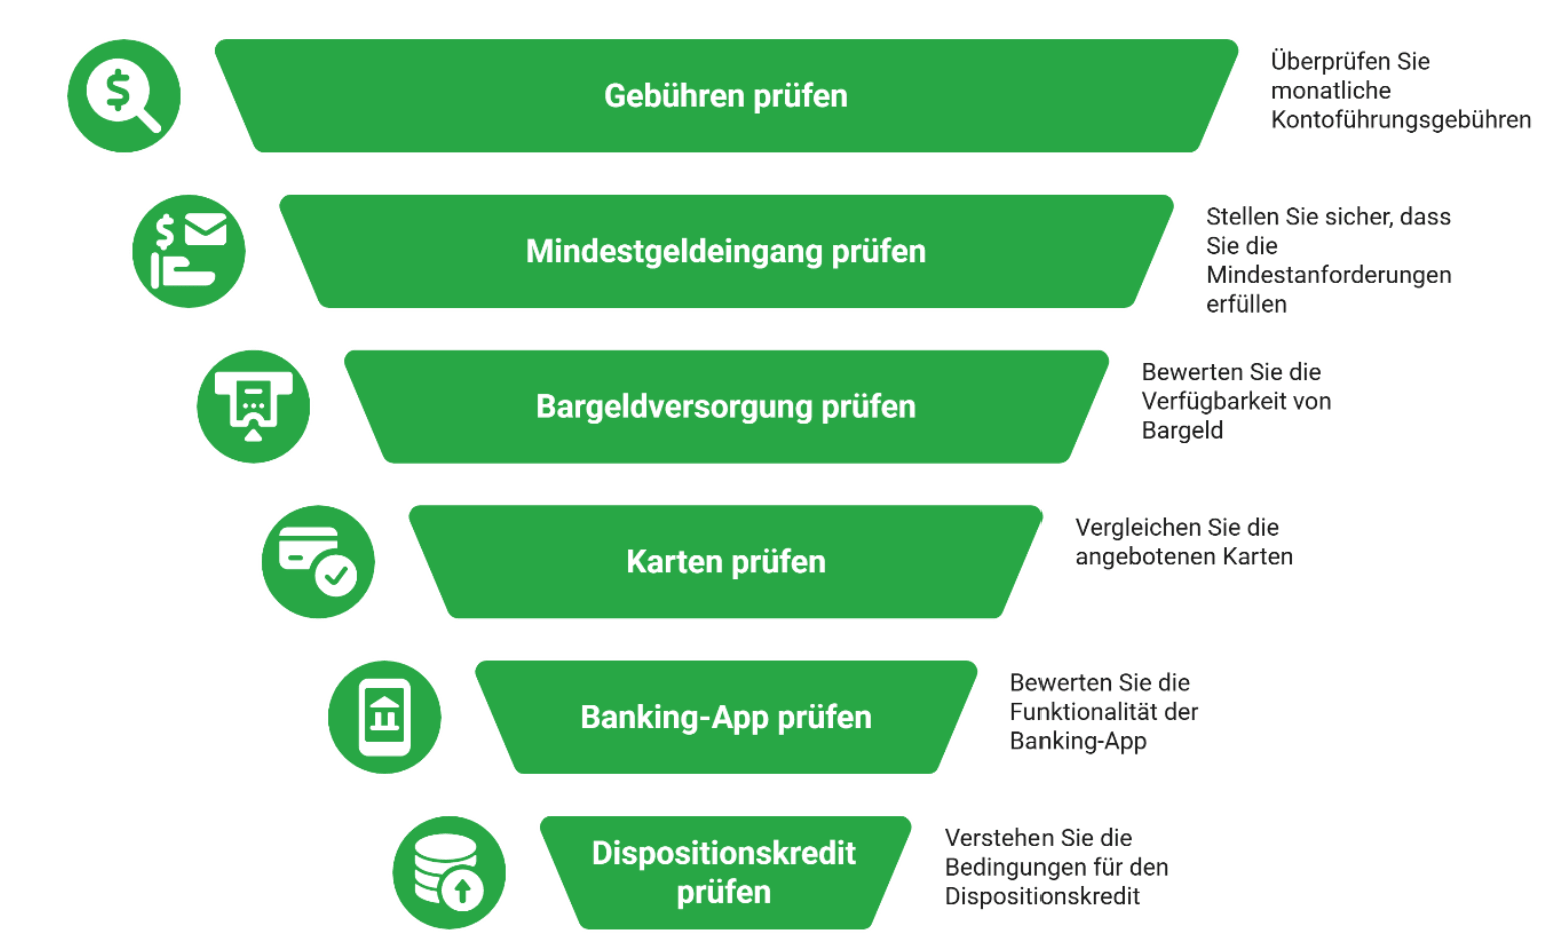
Prüfen Sie beispielsweise:
- monatliche Kontoführungsgebühren,
- Mindestgeldeingang,
- Bargeldversorgung,
- Karten,
- Banking-App,
- Dispositionskredit,
- Voraussetzungen für Neukunden.
info
Tipp
Erst wenn ein Konto tatsächlich infrage kommt, sollte der verbindliche Antrag gestellt werden. Vergleichen Sie zuerst die Konditionen und reduzieren Sie anschließend die Auswahl auf wenige passende Angebote. So vermeiden Sie unnötige Mehrfachanträge.
Zweites Girokonto ohne zusätzlichen Kreditrahmen
Ein Konto ohne Dispositionskredit kann besonders für die Budgetplanung interessant sein.
Der Vorteil: Das verfügbare Budget orientiert sich am vorhandenen Guthaben. Damit lässt sich vermeiden, dass ein eigentlich festgelegtes Monatsbudget durch einen zusätzlichen Kreditrahmen überschritten wird.
Auch als Notfallkonto kann ein reines Guthabenkonto sinnvoll sein, wenn lediglich eine zusätzliche Bankverbindung und eine Reserve benötigt werden.
info
Dabei gilt
Nicht jede Bank bietet jedes Kontomodell ohne Kreditprüfung oder ohne individuelle Entscheidung über einen Dispositionskredit an. Die konkreten Voraussetzungen sollten daher vor dem Abschluss geprüft werden.
Häufige Fragen zum zweiten Girokonto
Kann ich ein zweites Girokonto eröffnen?
Grundsätzlich können Verbraucher mehrere Girokonten führen. Ob eine Bank einen Antrag annimmt, entscheidet sich nach den jeweiligen Voraussetzungen und Annahmekriterien des Instituts.
Ist ein zweites Girokonto schlecht für die SCHUFA?
Ein zweites Girokonto führt nicht automatisch zu einer schlechten SCHUFA-Bewertung. Relevant ist der konkrete Kontext der Kontoeröffnung und der damit verbundenen Daten. Verbraucher können über eine Datenkopie prüfen, welche Informationen bei der SCHUFA gespeichert sind.
Wie viele Girokonten sind sinnvoll?
Dafür gibt es keine allgemeingültige Zahl. Ein zweites Konto kann bereits ausreichen, um Fixkosten und Alltagsausgaben zu trennen. Weitere Konten sollten einen klaren zusätzlichen Nutzen haben.
Sollte ich beim Zweitkonto einen Dispokredit beantragen?
Nur wenn Sie diesen tatsächlich benötigen. Für ein Haushalts-, Freizeit- oder reines Reservekonto kann ein zusätzlicher Kreditrahmen unnötig sein und die Budgetplanung erschweren.
Passendes zweites Girokonto finden
Ein zweites Girokonto kann mehr Übersicht und Flexibilität schaffen – vorausgesetzt, Kosten und Leistungen passen zum eigenen Bedarf. Vergleichen Sie verschiedene Girokonten und finden Sie ein Angebot, das zu Ihrem Einsatzzweck passt.
 Zweites Girokonto eröffnen
Weitere Themen rund um Konten und Kreditkarten
Ob Girokonto oder Kreditkarte: Hier finden Sie weitere Informationen und Vergleiche, mit denen Sie Angebote besser einordnen und eine passende Entscheidung treffen können.
- Extra Kreditkarte
- Kostenlose Kreditkarte
- Girokonto ING
- Debit-Kreditkarte
- Revolving Kreditkarte
- Girokonto Empfehlung
- Hanseatic Bank Kreditkarte
- Goldene Kreditkarte
- Girokonto N26
- Girokonto Commerzbank
- Platin Kreditkarte
- Kreditkarte mit Girokonto
- Kreditkarte ohne SCHUFA
- Instabank Kreditkarte
- Konten vergleichen
- Cashback Kreditkarte
- Prepaid Kreditkarte
- Girokonto wechseln
- Bestes Girokonto im Vergleich
- Kreditkarte mit Bonusprogramm
- Kreditkarte beantragen
- Girokonto Deutsche Bank
- Girokonto Test
- Girokonto mit Zinsen
- Kreditkarte mit Mietwagenversicherung
- easybank Kreditkarte
- Girokonto ohne Gebühren
- Girokonto ohne Mindesteingang