
Ein Girokonto-Wechsel verschlechtert den SCHUFA-Score nicht automatisch. Allerdings können Anfragen und neue Kontoabschlüsse bei der Bewertung eine Rolle spielen. Erfahren Sie, worauf Sie beim Kontowechsel achten sollten und wie Sie unnötige Mehrfachanträge vermeiden.
Das Wichtigste zum Girokonto-Wechsel und SCHUFA-Score
- Ein Girokonto-Wechsel führt nicht automatisch zu einem schlechten SCHUFA-Score.
- Mehrere Anfragen und Abschlüsse können relevanter sein als ein einzelner Wechsel.
- Störungsfrei beendete Girokonten werden laut SCHUFA grundsätzlich unmittelbar gelöscht, nachdem das Unternehmen die Beendigung oder Kündigung mitgeteilt hat.
- Anfragedaten werden nach Angaben der SCHUFA grundsätzlich nach zwölf Monaten gelöscht.
- Ein SCHUFA-schonender Kontowechsel bedeutet vor allem: gezielt vergleichen, unnötige Anträge vermeiden und alte Konten erst schließen, wenn der Wechsel vollständig abgeschlossen ist.
Warum prüfen Banken bei der Kontoeröffnung die Bonität?
Bei der Eröffnung eines Girokontos kann eine Bank eine Bonitätsprüfung durchführen. Dabei geht es insbesondere darum, das finanzielle Risiko einer Geschäftsbeziehung einzuschätzen. Besonders relevant kann die Bonität sein, wenn mit dem Girokonto zusätzliche Kreditfunktionen wie ein Dispo oder eine Kreditkarte verbunden sind.
Ein Girokonto ist deshalb nicht in jedem Fall nur ein reines Guthabenkonto. Sobald ein Kunde einen Kreditrahmen nutzen kann, übernimmt die Bank ein finanzielles Risiko. Die SCHUFA beschreibt ihren Score als Einschätzung der Kreditwürdigkeit auf Basis der bei ihr gespeicherten Informationen.
Eine Bonitätsprüfung bedeutet nicht automatisch eine Ablehnung
Viele Verbraucher verbinden eine SCHUFA-Abfrage direkt mit der Sorge, dass ihr Antrag abgelehnt werden könnte. Das ist jedoch nicht automatisch der Fall. Eine Bank kann die verfügbaren Informationen im Rahmen ihrer eigenen Annahme- und Risikoprüfung bewerten.
Dabei entscheidet nicht allein der SCHUFA-Score über die Kontoeröffnung. Banken können außerdem eigene Kriterien berücksichtigen. Eine SCHUFA-Prüfung ist daher zunächst einmal ein Bestandteil des Antragsprozesses und nicht automatisch ein negatives Signal.
Beeinflusst ein neues Girokonto den SCHUFA-Score?
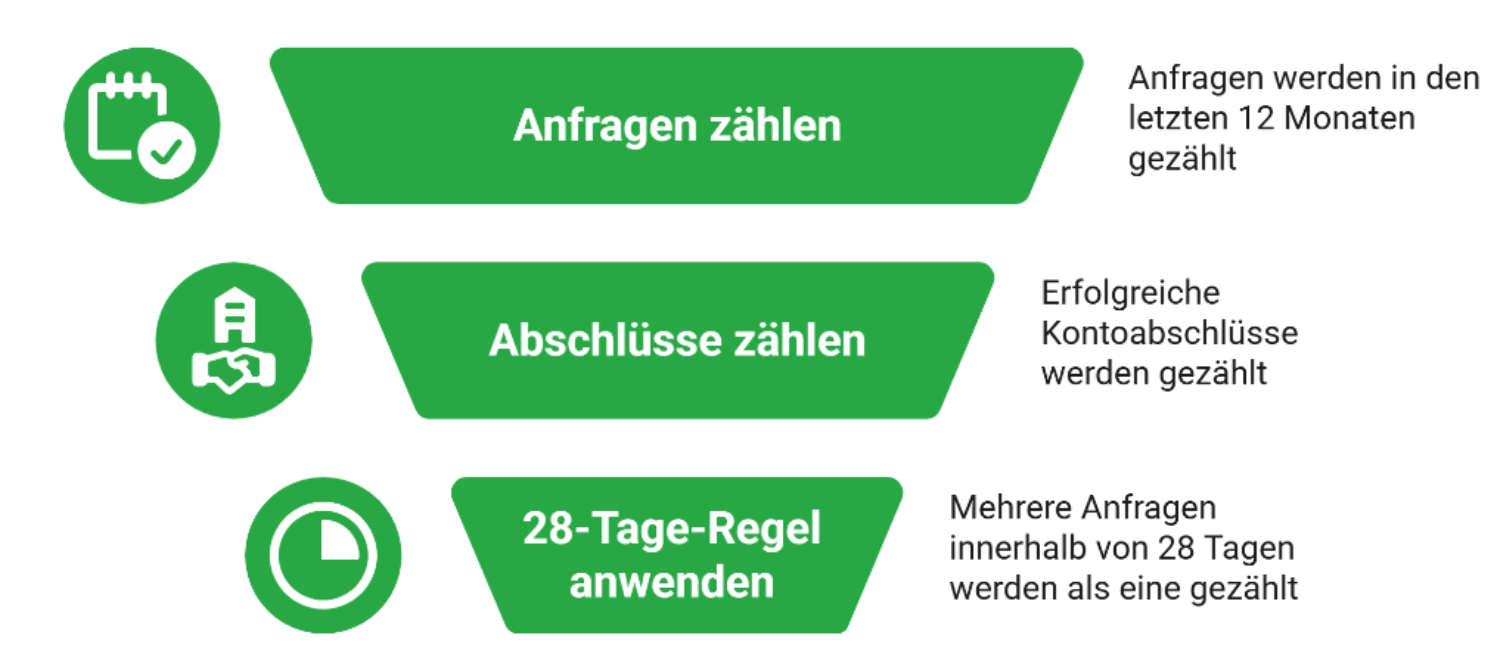
Ja, Anfragen und Abschlüsse für Girokonten können nach dem aktuellen SCHUFA-Scoring eine Rolle spielen. Die SCHUFA führt als eines ihrer Kriterien die Anzahl der Anfragen und Abschlüsse für Girokonten und Kreditkarten in den vergangenen zwölf Monaten auf. Dabei werden sowohl Anfragen als auch mögliche Vertragsabschlüsse berücksichtigt. Das bedeutet allerdings nicht, dass jede einzelne Kontoeröffnung automatisch zu einem deutlich schlechteren Score führt.
Die SCHUFA weist ausdrücklich darauf hin, dass mehrere Anfragen und Abschlüsse innerhalb von 28 Tagen bei diesem Kriterium nur einmal gezählt werden. Dadurch soll der Vergleich von Girokonten und eine anschließende Kontoeröffnung nicht mehrfach als separate Aktivität in die Bewertung einfließen.
Die SCHUFA bewertet nicht einfach die Tatsache, dass jemand „zu viele Konten“ besitzt. Ein zweites oder drittes Girokonto führt nicht automatisch zu einer schlechten Bonität. Mehrere Konten können unterschiedliche Zwecke erfüllen.
Verbraucher nutzen beispielsweise:
- ein Hauptkonto für Gehalt und Fixkosten,
- ein Gemeinschaftskonto,
- ein separates Haushaltskonto,
- ein Konto für Freizeit und variable Ausgaben,
- ein zusätzliches Konto als Reserve.
info
Gut zu wissen
Entscheidend ist deshalb nicht allein die Anzahl der vorhandenen Konten. Relevant ist vielmehr, wie die jeweiligen Anfragen und Vertragsabschlüsse im Rahmen des Scorings berücksichtigt werden.
Jetzt passendes Girokonto für den Wechsel finden
Vergleichen Sie Girokonten nach Kosten, Leistungen und Konditionen und finden Sie ein Konto, das zu Ihren Bedürfnissen passt.
 Girokonten SCHUFA-neutral vergleichen
Wie lange bleiben Girokonten in der SCHUFA gespeichert?
Die Speicherfristen unterscheiden sich danach, um welche Art von Information es sich handelt. Für störungsfreie Verträge nennt die SCHUFA bei Girokonten, Basiskonten und Kreditkarten grundsätzlich eine Löschung unmittelbar nach Bekanntgabe der Beendigung oder Kündigung durch das Unternehmen.
Das bedeutet: Ein ordentlich beendetes Girokonto wird nach dieser Regel nicht noch jahrelang als störungsfreier Vertrag gespeichert.
Für Anfragen nennt die SCHUFA grundsätzlich eine Speicherfrist von zwölf Monaten. Daher ist es sinnvoll, zwischen verschiedenen Datenarten zu unterscheiden. Die konkreten Fristen und Voraussetzungen können sich je nach Art des gespeicherten Datums unterscheiden.
| Information | Laut SCHUFA genannte Speicherfrist |
|---|---|
| Störungsfrei beendetes Girokonto | Unmittelbar nach Bekanntgabe der Beendigung/Kündigung |
| Anfragen | Nach zwölf Monaten |
| Störungsfreie Kredite | Drei Jahre nach Erledigung |
| Nicht erfüllte Zahlungsverpflichtungen | Je nach Fall grundsätzlich nach den geltenden Speicherregeln, häufig drei Jahre nach Erledigung |
info
Hinweis
Wenn Sie nachvollziehen möchten, welche Daten aktuell zu Ihrer Person gespeichert sind, können Sie diese nach den von der SCHUFA angebotenen Möglichkeiten einsehen. Auch eine Datenkopie nach Art. 15 DSGVO enthält die gespeicherten personenbezogenen Daten zum Zeitpunkt der Erstellung.
SCHUFA-schonend das Girokonto wechseln: 5 praktische Tipps
1. Konten zuerst vergleichen, dann gezielt beantragen
2. Unnötige Mehrfachanträge vermeiden
3. Die 28-Tage-Regel nicht missverstehen
Die SCHUFA erklärt, dass mehrere Anfragen und Abschlüsse innerhalb von 28 Tagen bei diesem Kriterium nur einmal gezählt werden.
Das bedeutet jedoch nicht, dass Verbraucher möglichst viele Kontoanträge innerhalb von 28 Tagen stellen sollten. Die Regel beschreibt lediglich die Behandlung mehrerer Anfragen und Abschlüsse im Rahmen dieses einen Kriteriums.
Andere Aspekte des Antragsprozesses und die Annahmeentscheidung der jeweiligen Bank bleiben davon unberührt.
4. Nicht gleichzeitig unnötige Kreditprodukte beantragen
5. Eigene SCHUFA-Daten regelmäßig prüfen
Häufige Fragen zum Girokonto-Wechsel und SCHUFA-Score
Verschlechtert ein Girokonto-Wechsel automatisch den SCHUFA-Score?
Nein. Ein einzelner Kontowechsel führt nicht automatisch zu einem schlechten Score. Anfragen und Abschlüsse für Girokonten und Kreditkarten gehören jedoch im aktuellen SCHUFA-Modell zu den berücksichtigten Kriterien. Entscheidend ist das Zusammenspiel aller Kriterien.
Wie viele Girokonten sind für die SCHUFA zu viele?
Es gibt keine allgemeine Regel, nach der eine bestimmte Anzahl bestehender Girokonten automatisch den Score verschlechtert. Im aktuellen Scoremodell berücksichtigt die SCHUFA unter anderem die Anzahl der Anfragen und Abschlüsse für Girokonten und Kreditkarten in den vergangenen zwölf Monaten.
Wie lange bleibt ein geschlossenes Girokonto bei der SCHUFA gespeichert?
Nach Angaben der SCHUFA werden störungsfrei beendete Girokonten unmittelbar gelöscht, nachdem das Unternehmen die Beendigung oder Kündigung mitgeteilt hat.
Wie lange bleiben Kontoanfragen gespeichert?
Anfragen werden laut den von der SCHUFA genannten Speicherfristen grundsätzlich nach zwölf Monaten gelöscht.
Werden mehrere Kontoanfragen innerhalb von 28 Tagen mehrfach gezählt?
Für das aktuelle SCHUFA-Kriterium „Anzahl der Anfragen und Abschlüsse für Girokonten und Kreditkarten“ erklärt die SCHUFA, dass mehrere Anfragen und Abschlüsse innerhalb von 28 Tagen nur einmal gezählt werden.
Girokonto vergleichen und passenden Anbieter finden
Ein Kontowechsel muss nicht kompliziert sein. Vergleichen Sie verschiedene Girokonten und prüfen Sie in Ruhe, welches Konto zu Ihren Anforderungen passt.
Girokonten SCHUFA-neutral vergleichen
Weitere Themen rund um Konten und Kreditkarten
Ob Girokonto oder Kreditkarte: Hier finden Sie weitere Informationen und Vergleiche, mit denen Sie Angebote besser einordnen und eine passende Entscheidung treffen können.
- Kreditkarten-Test
- Trade Republic Kreditkarte
- Girokonto Consorsbank
- Kreditkarte sofort nutzbar
- Advanzia Mastercard Gold
- Kreditkarte ohne Girokonto
- Kreditkarte mit Tankrabatt
- Kreditkarte mit Partnerkarte
- Girokonto Santander
- Kreditkarte mit Reiserücktrittsversicherung
- Girokonto online eröffnen
- Girokonto Commerzbank
- Revolving Kreditkarte
- Girokonto Deutsche Bank
- Girokonto ohne SCHUFA
- Girokonto ohne Gebühren
- Platin Kreditkarte
- Hanseatic Bank Kreditkarte
- Kostenlose Kreditkarte
- Girokonto ING
- Girokonto Volksbank
- Girokonto Trade Republic
- Girokonto mit Kreditkarte
- Charge Kreditkarte
- Kreditkarte ohne Bonitätsprüfung
- Postbank Girokonto
- Girokonto N26
- Kreditkarte für Studenten