
Ein Dispokredit kann kurzfristige finanzielle Engpässe überbrücken, sollte aber nicht als dauerhafte Finanzierung dienen. Wie hoch der Disporahmen beim Girokonto sinnvoll ist, hängt vor allem vom regelmäßigen Einkommen, den laufenden Ausgaben und der Möglichkeit ab, das Konto zeitnah wieder auszugleichen.
Das Wichtigste zur Höhe des Dispokredits im Überblick
- Die Höhe des Dispo-Kreditrahmens orientiert sich häufig an regelmäßigen Zahlungseingängen und der individuellen Bonität.
- Ein Dispokredit kann helfen, unerwartete Ausgaben zu überbrücken, ist aber meist keine günstige langfristige Finanzierung.
- Für die Nutzung des Dispos fallen Sollzinsen an, die je nach Bank und Kontomodell unterschiedlich hoch sein können.
- Wer dauerhaft im Minus bleibt, zahlt langfristig hohe Zinskosten und verliert leichter den Überblick über die eigene finanzielle Situation.
- Neben Kontoführungsgebühren und Kartenkosten sollten auch Dispozinsen und die Möglichkeiten zur Anpassung des Kreditrahmens im Zuge eines Girokontovergleichs geprüft werden.
Wie hoch sollte der Dispokredit im Verhältnis zum Einkommen sein?
Eine allgemeingültige ideale Höhe gibt es nicht. Ein sinnvoller Dispokredit sollte sich an der persönlichen finanziellen Situation orientieren. Ein wichtiger Ausgangspunkt ist das regelmäßige verfügbare Einkommen.
Wer jeden Monat einen stabilen Geldeingang erhält, kann einen kurzfristigen Engpass in der Regel besser einschätzen als jemand mit stark schwankenden Einnahmen.
Entscheidend ist dabei nicht nur, wie hoch das Einkommen ist. Ebenso wichtig sind die festen monatlichen Ausgaben. Ein Verbraucher mit 3.000 Euro Nettoeinkommen und 2.700 Euro festen Verpflichtungen hat einen deutlich geringeren finanziellen Spielraum als jemand mit demselben Einkommen und wesentlich niedrigeren Fixkosten.
Statt sich ausschließlich an einer bestimmten pauschalen Höhe zu orientieren, sollten Sie drei Fragen beantworten:
- Wie hoch ist mein regelmäßiger monatlicher Geldeingang?
- Wie viel davon ist bereits für feste Ausgaben eingeplant?
- Wie schnell könnte ich einen genutzten Dispo wieder ausgleichen?
info
Hinweis
Ein Dispokredit kann dann sinnvoll dimensioniert sein, wenn Sie realistisch einschätzen können, wie der überzogene Betrag mit dem nächsten oder einem der nächsten Geldeingänge zurückgeführt wird.
Wie teuer ist eine kurzfristige Überziehung?
Ein Dispokredit ist zwar flexibel, aber häufig mit vergleichsweise hohen Sollzinsen verbunden.
Die tatsächlichen Kosten hängen von drei Faktoren ab:
- Höhe des genutzten Dispos,
- Dauer der Nutzung,
- vereinbartem Sollzinssatz.
Je höher der Betrag und je länger das Konto im Minus bleibt, desto höher fallen die Zinskosten aus. Eine kurzfristige Überziehung für wenige Tage kann daher wesentlich weniger kosten als eine dauerhafte Nutzung über mehrere Monate.
Beispielrechnung zur Orientierung
Angenommen, Sie nutzen einen Dispokredit von 1.000 Euro über 30 Tage bei einem Sollzinssatz von 12 Prozent pro Jahr.
Die Zinskosten lassen sich vereinfacht wie folgt berechnen:
1.000 Euro × 12 % × 30 / 365 = rund 9,86 Euro
Bleibt derselbe Betrag dagegen ein ganzes Jahr im Minus, würden, vereinfacht und ohne Berücksichtigung möglicher Zinsabrechnungsmodalitäten, rund 120 Euro an Sollzinsen entstehen. Die tatsächlichen Konditionen können je nach Girokonto abweichen, es handelt sich hier nur um ein Beispiel.
Der Dispo als Notfallreserve
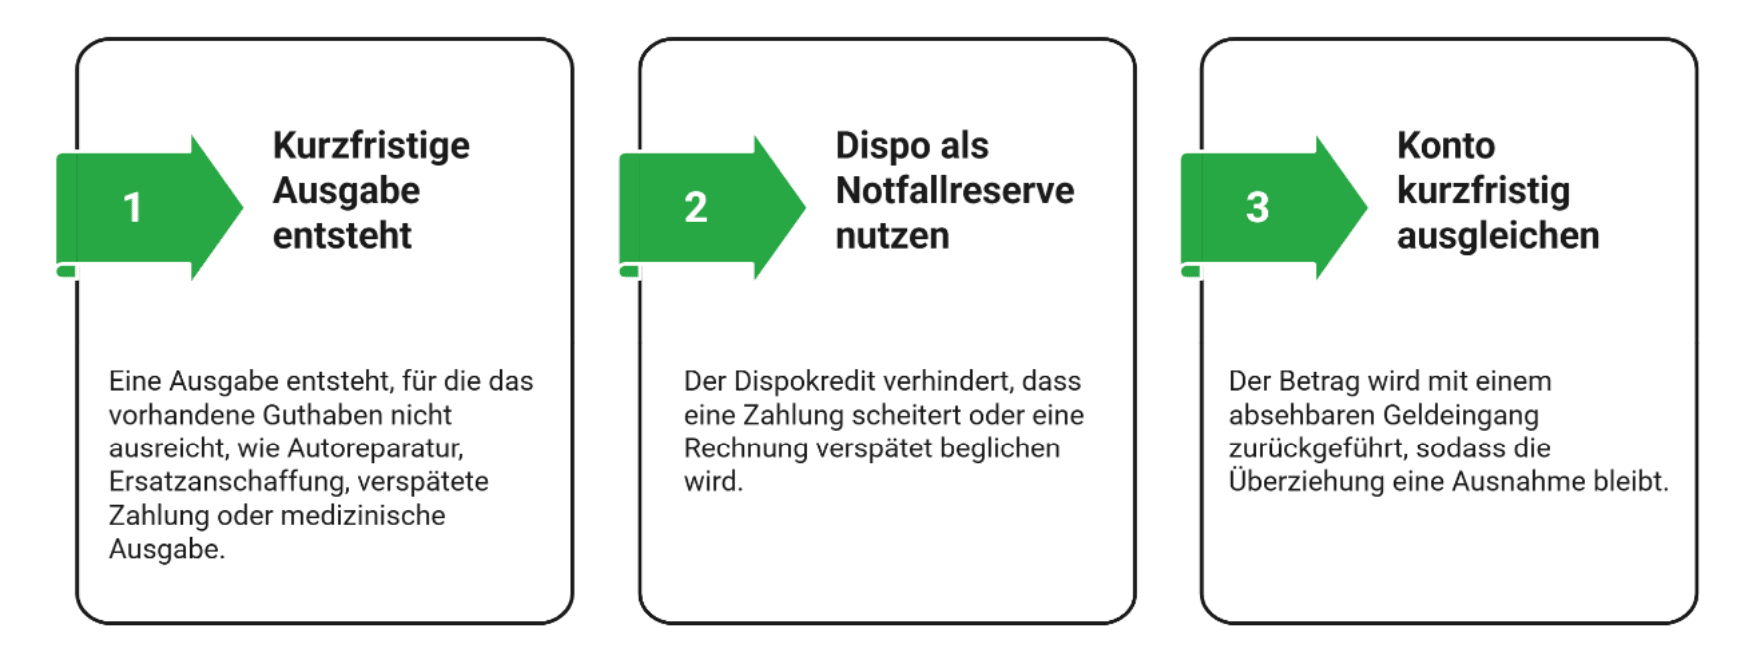
Ein Dispokredit kann besonders dann sinnvoll sein, wenn kurzfristig eine Ausgabe entsteht, für die das vorhandene Guthaben nicht ausreicht.
Typische Beispiele sind:
- eine unerwartete Autoreparatur,
- eine dringende Ersatzanschaffung,
- eine verspätete Zahlung,
- eine kurzfristige medizinische oder persönliche Ausgabe,
- eine Abbuchung kurz vor dem nächsten Gehaltseingang.
In solchen Situationen kann der Dispo verhindern, dass eine Zahlung scheitert oder eine Rechnung verspätet beglichen wird. Die Funktion sollte jedoch nicht dazu führen, dass der Kreditrahmen als fester Bestandteil des monatlichen Einkommens eingeplant wird.
Ein Dispo erfüllt seine ursprüngliche Funktion besonders gut, wenn:
- das Konto nur kurzfristig ins Minus geht,
- der Betrag mit einem absehbaren Geldeingang zurückgeführt werden kann,
- die Überziehung eine Ausnahme bleibt.
info
Achtung
Problematisch kann es werden, wenn das Konto jeden Monat dauerhaft im Minus ist. Dann wird der Dispo nicht mehr als kurzfristige Reserve genutzt, sondern faktisch als langfristiger Kredit. Das kann teuer werden und die finanzielle Belastung langfristig erhöhen.
Welche Risiken hat ein zu hoher Dispokredit?
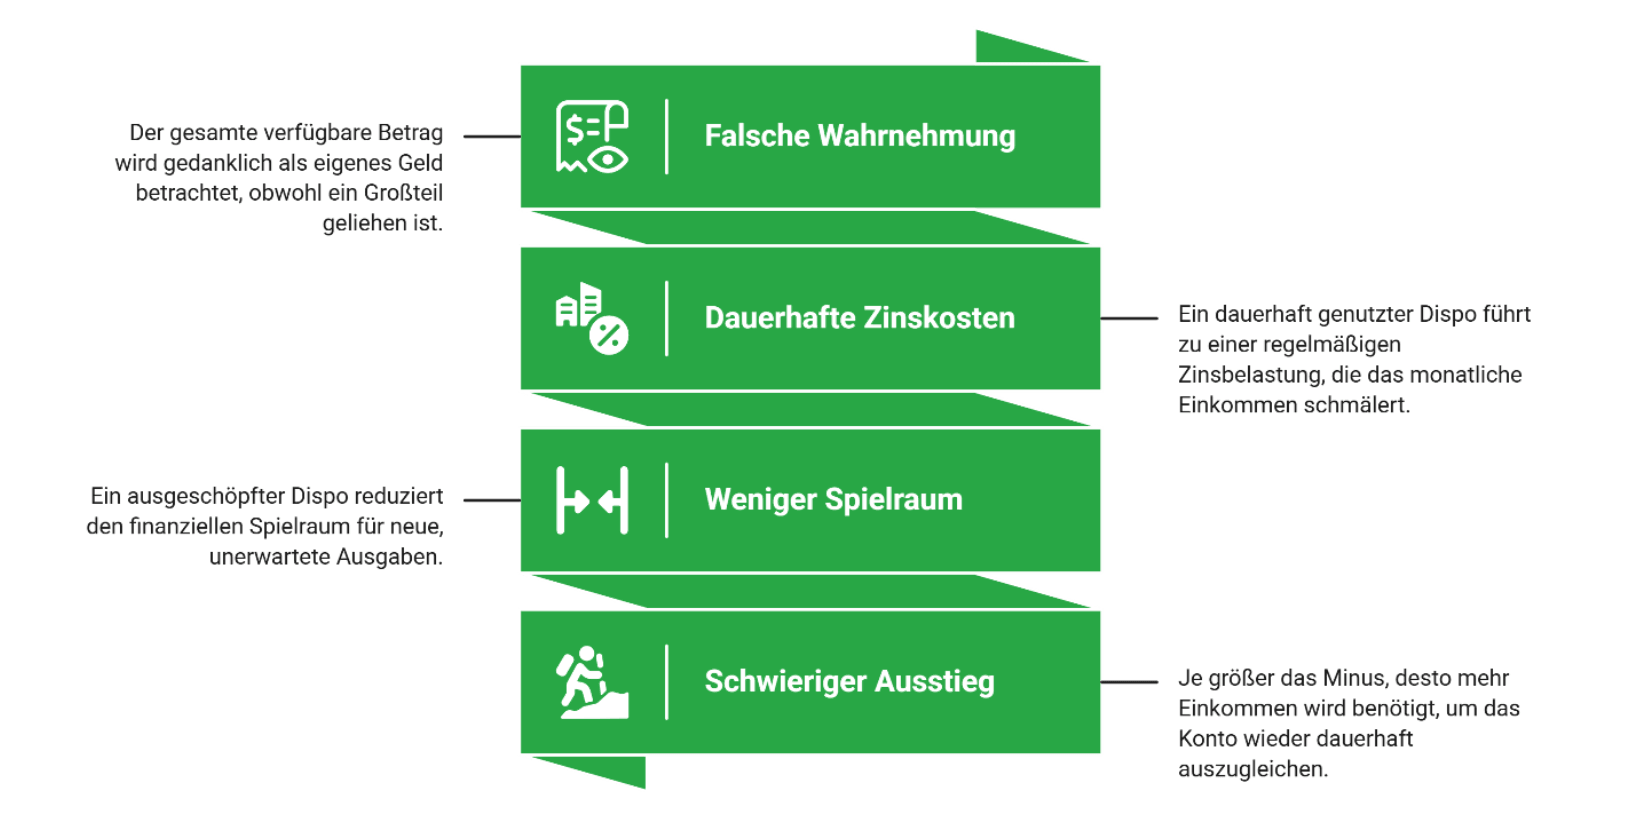
Ein hoher Disporahmen kann auf den ersten Blick beruhigend wirken. Schließlich steht im Notfall ein größerer Betrag zur Verfügung. Gleichzeitig erhöht sich damit auch das potenzielle Verschuldungsrisiko. Je höher der verfügbare Kreditrahmen ist, desto leichter kann sich ein größeres Minus aufbauen.
Die wichtigsten Fragen zur Höhe des Dispokredits im Überblick
Wie hoch sollte ein Dispokredit sein?
Der Dispokredit sollte so hoch sein, dass er einen kurzfristigen finanziellen Engpass überbrücken kann. Entscheidend ist, dass der genutzte Betrag mit einem absehbaren Geldeingang realistisch wieder ausgeglichen werden kann.
Ist ein hoher Dispo schlecht?
Nicht automatisch. Ein hoher Kreditrahmen kann jedoch das Risiko erhöhen, größere Schulden aufzubauen. Besonders problematisch kann es werden, wenn der Dispo dauerhaft genutzt wird und regelmäßig hohe Zinsen anfallen.
Wie lange sollte man im Dispo bleiben?
Der Dispo ist grundsätzlich für eine kurzfristige Nutzung gedacht. Je länger ein Konto dauerhaft im Minus bleibt, desto höher können die Zinskosten ausfallen. Bei einer langfristigen Finanzierung sollte geprüft werden, ob eine andere Lösung besser geeignet ist.
Kann die Bank meinen Dispo reduzieren?
Ein Dispokredit ist ein von der Bank eingeräumter Kreditrahmen. Änderungen können von den vertraglichen Vereinbarungen und der individuellen Situation abhängen. Bei einer Änderung sollten Sie die konkreten Bedingungen Ihrer Bank prüfen.
Was passiert, wenn ich den Dispo überschreite?
Wenn das Konto über den vereinbarten Kreditrahmen hinaus belastet wird, kann eine geduldete Überziehung entstehen. Die Bank ist jedoch grundsätzlich nicht verpflichtet, weitere Zahlungen auszuführen. Zudem können dafür andere Konditionen gelten.
Wird ein Dispokredit in der SCHUFA gespeichert?
Die Einrichtung eines Dispositionskredits kann im Rahmen der Kreditbeziehung relevant sein. Welche Daten konkret gespeichert und verarbeitet werden, hängt von der jeweiligen Meldung und den geltenden Verfahren ab. Wer hierzu Klarheit möchte, kann die gespeicherten Daten über eine Selbstauskunft prüfen.
Girokonto mit passendem Dispo vergleichen
Ein Dispokredit kann kurzfristig finanziellen Spielraum schaffen – entscheidend sind jedoch Höhe und Kosten. Vergleichen Sie Girokonten und achten Sie auf faire Dispozinsen und flexible Konditionen.
 Girokonten mit Dispo vergleichen
Weitere Themen rund um Konten und Kreditkarten
Ob Girokonto oder Kreditkarte: Hier finden Sie weitere Informationen und Vergleiche, mit denen Sie Angebote besser einordnen und eine passende Entscheidung treffen können.
- Extra Kreditkarte
- Kostenlose Kreditkarte
- Girokonto ING
- Debit-Kreditkarte
- Revolving Kreditkarte
- Girokonto Empfehlung
- Hanseatic Bank Kreditkarte
- Goldene Kreditkarte
- Girokonto N26
- Girokonto Commerzbank
- Platin Kreditkarte
- Kreditkarte mit Girokonto
- Kreditkarte ohne SCHUFA
- Instabank Kreditkarte
- Konten vergleichen
- Cashback Kreditkarte
- Prepaid Kreditkarte
- Girokonto wechseln
- Bestes Girokonto im Vergleich
- Kreditkarte mit Bonusprogramm
- Kreditkarte beantragen
- Girokonto Deutsche Bank
- Girokonto Test
- Girokonto mit Zinsen
- Kreditkarte mit Mietwagenversicherung
- easybank Kreditkarte
- Girokonto ohne Gebühren
- Girokonto ohne Mindesteingang