
Was passiert mit dem Guthaben auf dem Girokonto, wenn eine Bank zahlungsunfähig wird? Die gesetzliche Einlagensicherung schützt Einlagen grundsätzlich bis zu 100.000 Euro pro Kunde und Bank. Erfahren Sie, welche Sicherungssysteme gelten und worauf Sie achten sollten.


Das Wichtigste zur Einlagensicherung bei Girokonten
- Bis zu 100.000 Euro sind gesetzlich geschützt. Die gesetzliche Einlagensicherung gilt regelmäßig pro Kunde und Bank.
- Die gesetzliche Einlagensicherung bildet den vorgeschriebenen Schutz, eine freiwillige Einlagensicherung kann darüber hinausgehen, ist aber nicht für jedes Institut vorgeschrieben.
- Sparkassen und Volksbanken haben eigene Sicherungssysteme und sind nicht der Entschädigungseinrichtung deutscher Banken (EdB) zugeordnet.
- Bei Direkt- und Neobanken zählt der tatsächliche Kontoanbieter. Prüfen Sie, welches Institut hinter dem Girokonto steht und welches gesetzliche Einlagensicherungssystem zuständig ist.
- Wer mehr als 100.000 Euro als Bankguthaben hält, sollte prüfen, ob eine Verteilung auf mehrere Institute die gesetzliche Sicherungsgrenze berücksichtigt.
Was bedeutet Einlagensicherung beim Girokonto?
Das Guthaben auf einem Girokonto gilt als Einlage. Wird die Bank insolvent und kann Kundengelder nicht mehr zurückzahlen, greift das zuständige Einlagensicherungssystem. Die gesetzliche Einlagensicherung schützt Einlagen regelmäßig bis zu 100.000 Euro je Kunde und Institut.
Das bedeutet: Maßgeblich ist nicht jedes einzelne Konto, sondern die Summe der geschützten Einlagen bei einer Bank.
Ein Beispiel macht das Prinzip deutlich:
- Sie besitzen bei derselben Bank ein Girokonto mit 70.000 Euro und ein Tagesgeldkonto mit 50.000 Euro. Insgesamt liegen damit 120.000 Euro bei diesem Institut. Die gesetzliche Sicherungsgrenze von 100.000 Euro wird nicht für jedes Konto einzeln angewendet.
- Bei Gemeinschaftskonten gelten wiederum besondere Regeln. Die EdB erläutert, dass der Schutz grundsätzlich pro Kunde und Bank gilt. Bei einem Gemeinschaftskonto wird das Guthaben grundsätzlich auf die Kontoinhaber verteilt, sofern nichts anderes vereinbart wurde.
Welche Einlagen sind geschützt?
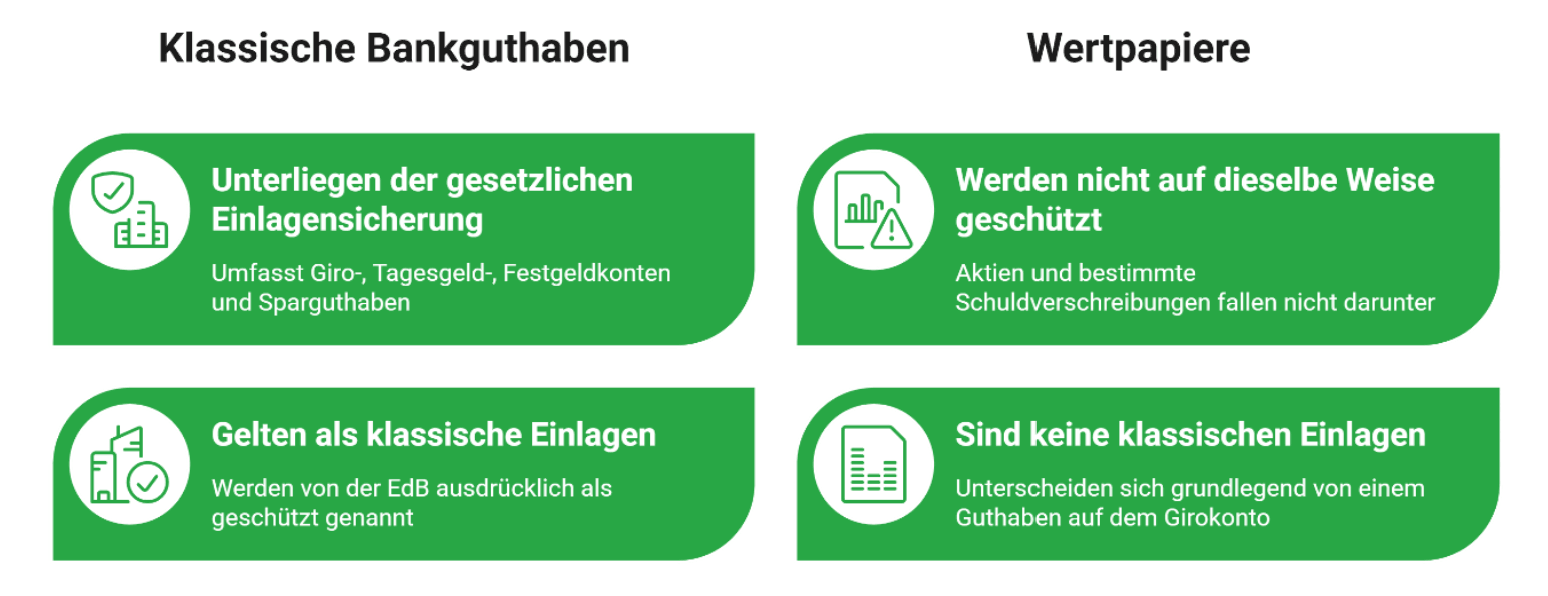
Die gesetzliche Einlagensicherung umfasst verschiedene klassische Bankguthaben.
Dazu zählen insbesondere:
- Girokonten
- Tagesgeldkonten
- Festgeldkonten
- Sparguthaben
- bestimmte Sparbriefe
Die EdB nennt Girokonten ausdrücklich als geschützte Einlagen. Nicht jede Finanzanlage fällt dagegen unter die Einlagensicherung. Wertpapiere wie Aktien oder bestimmte Schuldverschreibungen sind keine klassischen Einlagen und werden deshalb nicht auf dieselbe Weise geschützt.
Das ist für Verbraucher wichtig, weil der Begriff „Geld bei der Bank“ sehr unterschiedlich verwendet werden kann. Ein Guthaben auf einem Girokonto ist etwas anderes als ein Wertpapierdepot.
info
Hinweis
Prüfen Sie bei einem Finanzprodukt immer, ob es sich tatsächlich um eine geschützte Einlage handelt. Die Einlagensicherung ist nicht mit einer allgemeinen Garantie für sämtliche Finanzprodukte gleichzusetzen.
Gesetzliche oder freiwillige Einlagensicherung: Wo liegt der Unterschied?
Die Begriffe werden häufig miteinander vermischt. Tatsächlich handelt es sich um zwei unterschiedliche Ebenen.
- Die gesetzliche Einlagensicherung stellt den gesetzlich vorgeschriebenen Schutz dar. Sie sichert Einlagen regelmäßig bis 100.000 Euro pro Kunde und Institut ab.
- Die freiwillige Einlagensicherung kann darüber hinausgehen. Banken sind nicht verpflichtet, einem freiwilligen Sicherungsfonds beizutreten. Wenn ein Institut Mitglied eines solchen Systems ist, können dadurch auch höhere Guthaben abgesichert sein.
| Merkmal | Gesetzliche Einlagensicherung | Freiwillige Einlagensicherung |
|---|---|---|
| Grundlage | Gesetzliche Vorgaben | Zusätzliche Mitgliedschaft |
| Schutz | Regelmäßig bis 100.000 Euro | Kann über 100.000 Euro hinausgehen |
| Verpflichtend | Gesetzlicher Schutz ist vorgeschrieben | Nicht jedes Institut nimmt teil |
| Höhe | Einheitlicher gesetzlicher Rahmen | Abhängig vom jeweiligen Sicherungssystem |
| Prüfung | Zuständiges Sicherungssystem | Mitgliedschaft und Bedingungen prüfen |
Freiwillige Sicherungsfonds privater Banken
Bei privaten Banken kann zusätzlich zur gesetzlichen Einlagensicherung eine freiwillige Absicherung bestehen. Die EdB weist darauf hin, dass private Banken zusätzlich Mitglied im freiwilligen Einlagensicherungsfonds des Bundesverbandes deutscher Banken sein können. Dieser kann einen weitergehenden Schutz bieten.
Das bedeutet allerdings nicht, dass jede private Bank automatisch über diesen zusätzlichen Schutz verfügt. Verbraucher sollten daher das konkrete Institut prüfen.
Beim Girokontovergleich wird zwischen dem gesetzlichen Einlagensicherungssystem und der freiwilligen Einlagensicherung unterschieden. Bei einzelnen Kontomodellen wird jeweils ausgewiesen, ob eine freiwillige Einlagensicherung besteht.
Wie funktioniert die Einlagensicherung bei Sparkassen?
Sparkassen sind nicht der EdB zugeordnet. Sie verfügen über ein eigenes Sicherungssystem innerhalb der Sparkassen-Finanzgruppe. Das Sicherungssystem der Sparkassen-Finanzgruppe verfolgt dabei insbesondere das Ziel der Institutssicherung. Es soll also möglichst verhindern, dass ein Mitgliedsinstitut überhaupt in einen Zustand gerät, in dem ein Entschädigungsfall eintritt.
Gleichzeitig erfüllt das System die Anforderungen der gesetzlichen Einlagensicherung. Für Kunden bedeutet das: Bei einem Sparkassenkonto sollte nicht einfach nach der EdB gesucht werden. Relevant ist das Sicherungssystem der Sparkassen-Finanzgruppe.
info
Hinweis
Auch Volksbanken und Raiffeisenbanken verfügen über ein eigenes Sicherungssystem und gehören nicht zur EdB. Damit zeigt sich ein wichtiger Grundsatz: Die Einlagensicherung hängt nicht allein davon ab, ob eine Bank ein Girokonto anbietet, sondern davon, welchem Sicherungssystem das kontoführende Institut angehört.
Einlagensicherung bei Direktbanken und Neobanken
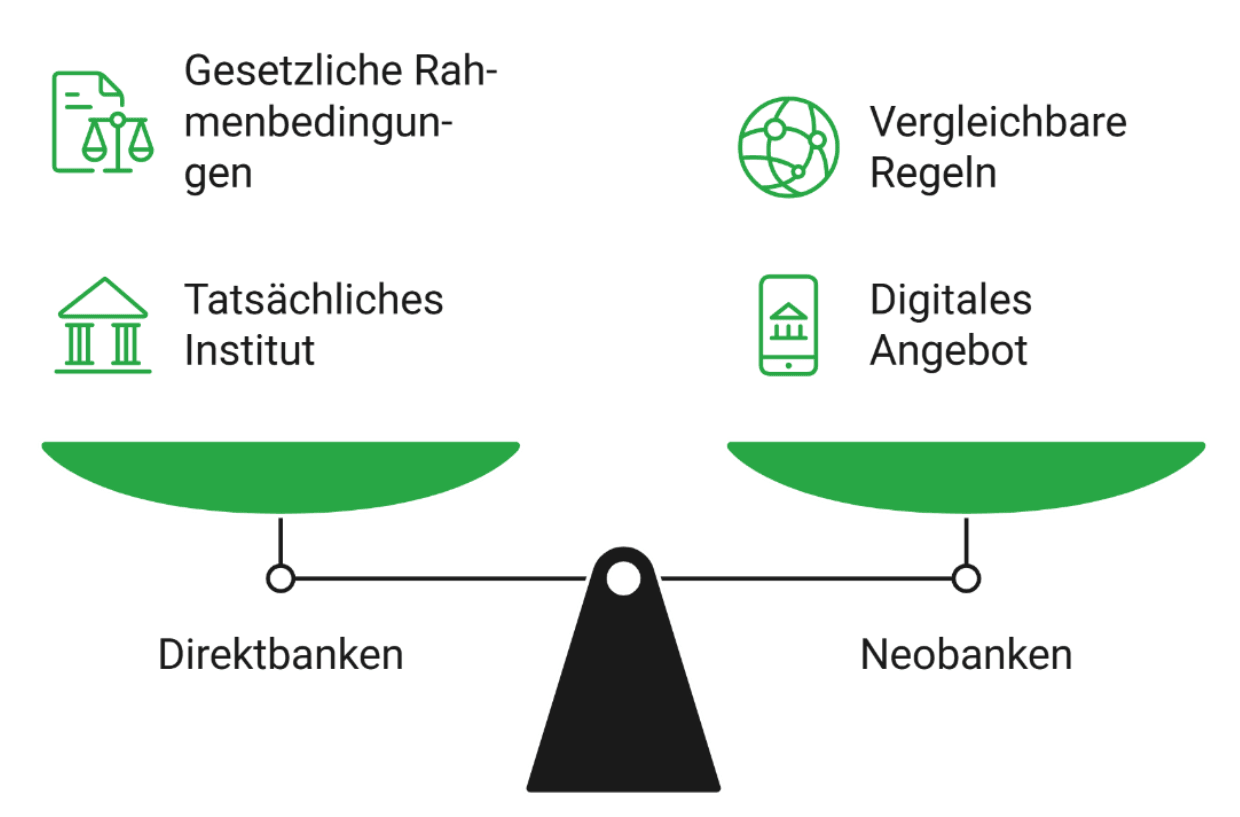
Direktbanken bieten Girokonten ohne klassisches Filialnetz an. Beim Thema Einlagensicherung gelten für sie grundsätzlich dieselben gesetzlichen Rahmenbedingungen wie für andere Banken ihres jeweiligen Sicherungssystems.
Bei einer Direktbank sollten Sie deshalb vor der Kontoeröffnung zwei Fragen beantworten:
- Welche Bank führt mein Konto tatsächlich?
- Welchem Einlagensicherungssystem gehört diese Bank an?
Bei Neobanken ist die Frage nach der Einlagensicherung besonders interessant, weil das Angebot häufig vollständig digital funktioniert. Der entscheidende Punkt ist aber auch hier nicht die Bezeichnung „Neobank“, sondern das tatsächliche kontoführende Institut. Ein digitales Girokonto kann beispielsweise bei einer deutschen Bank geführt werden.
info
Gut zu wissen
In anderen Fällen kann ein ausländisches Kreditinstitut hinter dem Angebot stehen. Das ist nicht automatisch schlechter. Innerhalb des Europäischen Wirtschaftsraums gelten vergleichbare Regeln für die gesetzliche Einlagensicherung, insbesondere der Schutz bis 100.000 Euro.
Häufige Fragen zur Einlagensicherung
Sind 100.000 Euro pro Konto oder pro Bank geschützt?
Grundsätzlich gilt die gesetzliche Sicherungsgrenze von 100.000 Euro pro Kunde und Institut, nicht pro einzelnes Konto. Mehrere Konten bei derselben Bank werden für die Sicherungsgrenze grundsätzlich zusammen betrachtet.
Was ist der Unterschied zwischen gesetzlicher und freiwilliger Einlagensicherung?
Die gesetzliche Einlagensicherung bietet den gesetzlich vorgesehenen Schutz, regelmäßig bis 100.000 Euro je Kunde und Institut. Eine freiwillige Einlagensicherung kann darüber hinausgehen und ist nicht für jedes Kreditinstitut vorgeschrieben.
Sind auch Tagesgeld und Festgeld geschützt?
Ja, klassische Einlagen wie Tagesgeld und Festgeld gehören grundsätzlich ebenfalls zum geschützten Bereich der Einlagensicherung. Die gesetzliche Grenze gilt dabei grundsätzlich über die verschiedenen geschützten Einlagen beim jeweiligen Institut hinweg.
Was passiert mit meinem Geld bei einer Bankenpleite?
Wenn ein Entschädigungsfall festgestellt wird, greift das zuständige Einlagensicherungssystem. Bei der EdB werden geschützte Einlagen bis zur gesetzlichen Grenze entschädigt.
Girokonto vergleichen und auf Einlagensicherung achten
Nicht nur Gebühren und Leistungen sind bei der Wahl eines Girokontos wichtig. Prüfen Sie auch, welchem Einlagensicherungssystem die jeweilige Bank angehört. Vergleichen Sie jetzt Girokonten und finden Sie ein Angebot, das zu Ihren Anforderungen passt.
 Girokonto-Vergleich
Weitere Themen rund um Konten und Kreditkarten
Ob Girokonto oder Kreditkarte: Hier finden Sie weitere Informationen und Vergleiche, mit denen Sie Angebote besser einordnen und eine passende Entscheidung treffen können.
- Extra Kreditkarte
- Kostenlose Kreditkarte
- Girokonto ING
- Debit-Kreditkarte
- Revolving Kreditkarte
- Girokonto Empfehlung
- Hanseatic Bank Kreditkarte
- Goldene Kreditkarte
- Girokonto N26
- Girokonto Commerzbank
- Platin Kreditkarte
- Kreditkarte mit Girokonto
- Kreditkarte ohne SCHUFA
- Instabank Kreditkarte
- Konten vergleichen
- Cashback Kreditkarte
- Prepaid Kreditkarte
- Girokonto wechseln
- Bestes Girokonto im Vergleich
- Kreditkarte mit Bonusprogramm
- Kreditkarte beantragen
- Girokonto Deutsche Bank
- Girokonto Test
- Girokonto mit Zinsen
- Kreditkarte mit Mietwagenversicherung
- easybank Kreditkarte
- Girokonto ohne Gebühren
- Girokonto ohne Mindesteingang