
Ein neues Girokonto ist heute oft schnell eröffnet – vor allem, wenn der Antrag vollständig online erfolgt. Bis Sie das Konto inklusive IBAN, Online-Banking und Karte uneingeschränkt nutzen können, kann es je nach Bank jedoch etwas länger dauern. Erfahren Sie jetzt, welche Schritte die Dauer der Kontoeröffnung beeinflussen und wie schnell Sie Ihr neues Girokonto nutzen können.


Das Wichtigste zur Dauer der Girokonto-Eröffnung
- Die eigentliche Beantragung eines Girokontos kann bei vielen Banken innerhalb weniger Minuten erledigt werden.
- Die Identitätsprüfung erfolgt bei Online-Konten häufig digital, beispielsweise über ein VideoIdent-Verfahren oder eine andere elektronische Legitimation.
- Die IBAN kann je nach Bank bereits nach erfolgreicher Kontoeröffnung verfügbar sein.
- Bankkarte und PIN werden häufig getrennt beziehungsweise zeitversetzt zugestellt.
- Beachten Sie: Online-Banking und Konto sind nicht immer sofort vollständig nutzbar.
Wie lange dauert es, ein Girokonto zu eröffnen?
Wie lange die Kontoeröffnung dauert, lässt sich nicht mit einer einzigen Zeitangabe beantworten. Bei einem vollständig digitalen Antrag kann der Prozess von der Antragstellung bis zur Identitätsprüfung sehr schnell abgeschlossen sein. Die tatsächliche Freischaltung hängt anschließend von der Prüfung durch die Bank ab.
Besonders schnell geht die Eröffnung häufig bei Online-Girokonten. Der Antrag wird direkt über die Website oder App der Bank ausgefüllt. Anschließend erfolgt die Identitätsprüfung. Ist diese erfolgreich und liegen alle erforderlichen Angaben vor, kann die Bank das Konto eröffnen.
Bei einer Filialbank kann die Eröffnung ebenfalls schnell erfolgen. Allerdings hängt der Ablauf stärker davon ab, ob ein Termin erforderlich ist und welche Unterlagen vor Ort geprüft werden müssen.
info
Gut zu wissen
Wichtig ist deshalb die Unterscheidung zwischen Antragstellung, Kontoeröffnung und vollständiger Nutzbarkeit. Diese drei Zeitpunkte können auseinanderfallen.
Welche Schritte beeinflussen die Dauer der Kontoeröffnung?
Die Eröffnung eines Girokontos lässt sich vereinfacht in mehrere Schritte unterteilen:
- Antrag ausfüllen
- Identität bestätigen
- Prüfung durch die Bank
- Kontoeröffnung und Mitteilung der IBAN
- Freischaltung des Online-Bankings
- Versand und Aktivierung der Karte
Nicht jeder dieser Schritte nimmt gleich viel Zeit in Anspruch. Während das Ausfüllen des Antrags und die digitale Legitimation teilweise innerhalb weniger Minuten erledigt sind, kann der Versand von Karten und PIN mehrere Tage dauern.
Auch fehlende oder unklare Angaben können die Bearbeitung verlängern. Wer beispielsweise eine zusätzliche Prüfung benötigt oder bestimmte Nachweise nachreichen muss, sollte mit einer längeren Bearbeitungszeit rechnen.
Wann steht die IBAN zur Verfügung?
Die IBAN ist die wichtigste Kontonummer für den Zahlungsverkehr. Sie wird beispielsweise benötigt, damit Arbeitgeber Gehalt überweisen oder andere Personen Geld auf das neue Konto überweisen können. Die IBAN dient als eindeutige Adresse eines Bankkontos im SEPA-Zahlungsverkehr.
Wann die IBAN mitgeteilt wird, hängt vom Anbieter und Kontomodell ab.
Bei einigen Banken erhalten Kunden die IBAN unmittelbar nach erfolgreicher Kontoeröffnung beziehungsweise können sie direkt im Online-Banking einsehen. Bei anderen Banken wird sie mit einem Begrüßungsschreiben oder den Kontoeröffnungsunterlagen mitgeteilt.
info
Hinweis
Wer sein neues Konto kurzfristig für einen Gehaltseingang benötigt, sollte daher nicht allein auf die Aussage „Konto sofort eröffnet“ achten. Entscheidend ist, ob die IBAN tatsächlich bereits vorliegt und weitergegeben werden kann.
Wann ist das Girokonto vollständig nutzbar?
Die vollständige Nutzbarkeit ist erreicht, wenn alle für den persönlichen Bedarf wichtigen Funktionen freigeschaltet sind.
Dazu gehören beispielsweise:
- Zugriff auf Online-Banking oder Banking-App
- Empfang und Versand von Überweisungen
- Nutzung der IBAN für Gehalt oder andere Zahlungseingänge
- Nutzung der Debit- oder Girokarte
- Bargeldabhebungen
- Einrichtung von Daueraufträgen und Lastschriften
- gegebenenfalls mobiles Bezahlen
- Nicht alle Funktionen müssen gleichzeitig freigeschaltet werden.
info
Gut zu wissen
Ein neu eröffnetes Konto kann deshalb bereits für bestimmte Zwecke nutzbar sein, während andere Funktionen noch nicht zur Verfügung stehen. Besonders bei Sicherheitsmaßnahmen und Kartenversand kann es zu zeitlichen Unterschieden kommen.
Wie lange dauert der Versand von Girokarte oder Debitkarte?
Auch wenn das Konto bereits eröffnet wurde, kann die physische Bankkarte erst einige Tage später eintreffen. Sie wird von der Bank nach der Kontoeröffnung produziert und anschließend per Post versendet. Je nach Anbieter kann die Karte gemeinsam mit anderen Unterlagen oder in einem separaten Brief verschickt werden. Auch die PIN kann aus Sicherheitsgründen getrennt zugestellt oder auf einem anderen Weg bereitgestellt werden.
Bei modernen Girokonten handelt es sich häufig um Debitkarten. Diese werden unmittelbar dem Girokonto zugeordnet und belasten das Konto bei Zahlungen direkt. Kreditkarten funktionieren dagegen anders und werden häufig separat beantragt beziehungsweise abgerechnet.
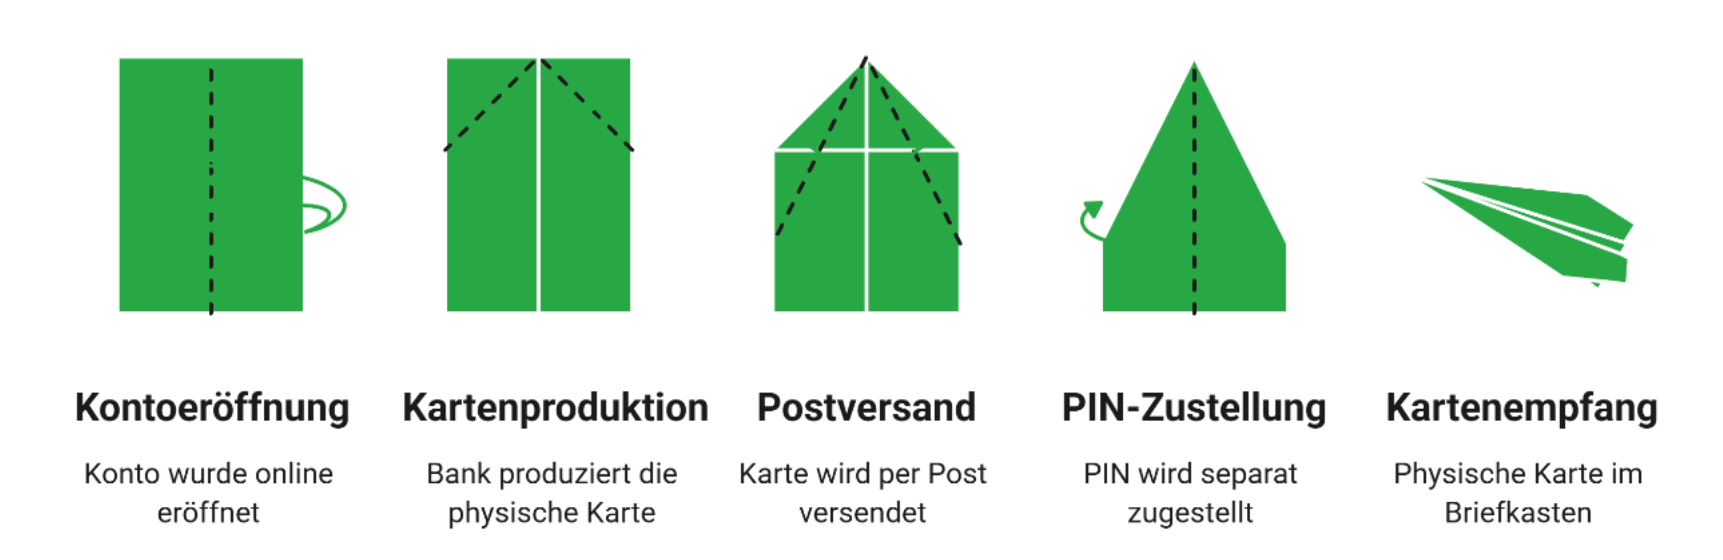
Für Verbraucher bedeutet das: Selbst, wenn das Konto bereits online nutzbar ist, kann es noch einige Tage dauern, bis die physische Karte im Briefkasten lieg
info
Hinweis
Das Online-Banking kann bei vielen Direktbanken bereits kurz nach erfolgreicher Kontoeröffnung genutzt werden. Voraussetzung ist, dass die Bank den Zugang freigeschaltet und die erforderlichen Zugangsdaten beziehungsweise das Authentifizierungsverfahren eingerichtet hat. Bei einigen Anbietern können Kunden ihre Zugangsdaten bereits während des Antragsprozesses festlegen. Andere Banken versenden Zugangsdaten oder Aktivierungscodes anschließend per Post.
Häufige Fragen zur Dauer der Girokonto-Eröffnung
Wie lange dauert es, ein Girokonto zu eröffnen?
Bei vielen Banken kann der Antrag inklusive digitaler Identitätsprüfung innerhalb weniger Minuten erledigt werden. Wie lange die vollständige Freischaltung dauert, hängt vom Anbieter und vom jeweiligen Kontomodell ab.
Wie schnell bekomme ich meine IBAN?
Die IBAN kann bei einigen Banken unmittelbar nach erfolgreicher Kontoeröffnung verfügbar sein. Bei anderen Anbietern wird sie erst mit den Kontoeröffnungsunterlagen oder einem Begrüßungsschreiben mitgeteilt. Der konkrete Ablauf hängt von der Bank ab.
Wie lange dauert es, bis die Girokarte kommt?
Die physische Bankkarte wird normalerweise nach der Kontoeröffnung produziert und per Post versendet. Deshalb kann sie einige Tage nach der eigentlichen Kontoeröffnung eintreffen. Der genaue Zeitraum hängt von der jeweiligen Bank ab.
Kann ich das Girokonto sofort online nutzen?
Bei vielen Online-Banken ist der Zugang zum Online-Banking bereits kurz nach erfolgreicher Kontoeröffnung möglich. Je nach Anbieter müssen Zugangsdaten und Authentifizierungsverfahren zunächst aktiviert werden. Bei manchen Banken gelten zudem Sicherheitsfristen für einzelne Funktionen
Girokonto vergleichen und passend auswählen
Wie schnell ein Girokonto verfügbar ist, hängt auch vom Anbieter und dem gewählten Kontomodell ab. Vergleichen Sie jetzt verschiedene Girokonten und finden Sie ein Angebot, das zu Ihren Anforderungen passt.
 Jetzt Girokonten vergleichen
Weitere Themen rund um Konten und Kreditkarten
Ob Girokonto oder Kreditkarte: Hier finden Sie weitere Informationen und Vergleiche, mit denen Sie Angebote besser einordnen und eine passende Entscheidung treffen können.
- Extra Kreditkarte
- Kostenlose Kreditkarte
- Girokonto ING
- Debit-Kreditkarte
- Revolving Kreditkarte
- Girokonto Empfehlung
- Hanseatic Bank Kreditkarte
- Goldene Kreditkarte
- Girokonto N26
- Girokonto Commerzbank
- Platin Kreditkarte
- Kreditkarte mit Girokonto
- Kreditkarte ohne SCHUFA
- Instabank Kreditkarte
- Konten vergleichen
- Cashback Kreditkarte
- Prepaid Kreditkarte
- Girokonto wechseln
- Bestes Girokonto im Vergleich
- Kreditkarte mit Bonusprogramm
- Kreditkarte beantragen
- Girokonto Deutsche Bank
- Girokonto Test
- Girokonto mit Zinsen
- Kreditkarte mit Mietwagenversicherung
- easybank Kreditkarte
- Girokonto ohne Gebühren
- Girokonto ohne Mindesteingang