
Reicht der bestehende Dispokredit nicht aus, kann eine Erhöhung kurzfristig mehr finanziellen Spielraum schaffen. Ob die Bank zustimmt, hängt unter anderem von Einkommen, Bonität und internen Kriterien ab. Erfahren Sie, wann eine Dispo-Erhöhung sinnvoll sein kann und welche Alternativen wie Raten- oder Rahmenkredit infrage kommen.
Das Wichtigste zur Erhöhung des Dispos
- Eine Dispo-Erhöhung beim Girokonto ist eine Kreditentscheidung.
- Ein höherer Rahmen verursacht nicht automatisch Kosten, denn Zinsen fallen grundsätzlich erst an, wenn der Dispo tatsächlich genutzt wird.
- Für einen kurzen Engpass kann eine Dispo-Erhöhung praktisch sein. Bei einer längerfristigen Finanzierung sollte ein Vergleich mit anderen Kreditformen erfolgen.
- Ein hoher Dispo erhöht das Verschuldungsrisiko.
- Ein Ratenkredit hat typischerweise eine feste Rückzahlungsstruktur, während Rahmenkredite flexibler sein können, aber ebenfalls Risiken durch variable Zinsen und eine dauerhafte Nutzung bergen können.
Was bedeutet es, den Dispo zu erhöhen?
Der Dispokredit ist ein Kreditrahmen, der direkt mit dem Girokonto verbunden ist. Haben Sie beispielsweise einen vereinbarten Dispo von 1.000 Euro, kann das Konto bis zu diesem Betrag ins Minus gehen. Bei einer Erhöhung auf 2.000 Euro verdoppelt sich der mögliche Kreditrahmen.
Die Erhöhung bedeutet allerdings nicht, dass automatisch 2.000 Euro Schulden entstehen. Solange das Konto im Plus bleibt oder der zusätzliche Rahmen nicht genutzt wird, fallen für den nicht beanspruchten Betrag grundsätzlich keine Dispozinsen an.
Anders sieht es aus, sobald das Konto ins Minus geht. Für die Nutzung des Dispos fällt in der Regel ein Dispozins an. Der größere Rahmen schafft somit mehr Flexibilität, erhöht aber gleichzeitig das finanzielle Risiko.
Welche Voraussetzungen gelten für eine Dispo-Erhöhung?
Eine Bank muss einer gewünschten Erhöhung nicht automatisch zustimmen. Da es sich um zusätzlichen Kredit handelt, kann die Bank die finanzielle Situation des Kunden erneut bewerten. Welche Voraussetzungen im konkreten Fall gelten, unterscheidet sich von Bank zu Bank.
Typische Faktoren können jedoch die folgenden sein.
Regelmäßige Einkünfte
Für einen Dispokredit sind regelmäßige Zahlungseingänge häufig ein wichtiger Faktor. Ein dauerhaftes Gehalt oder andere regelmäßige Einkünfte können der Bank eine bessere Einschätzung ermöglichen, ob der Kreditrahmen voraussichtlich zurückgeführt werden kann. Entscheidend ist dabei nicht nur die Höhe eines einzelnen Zahlungseingangs. Auch die Regelmäßigkeit kann eine Rolle spielen. Wer beispielsweise monatlich ein stabiles Einkommen erhält, hat eine andere Ausgangssituation als jemand mit stark schwankenden Einnahmen.
Bonitätsprüfung
Eine Erhöhung des Dispos kann eine erneute Bonitätsprüfung oder eine aktualisierte Bewertung der finanziellen Situation erforderlich machen. Dabei können unter anderem bestehende Kreditverpflichtungen und die allgemeine Kreditwürdigkeit relevant sein. Eine positive bisherige Kontoführung kann ebenfalls eine Rolle spielen. Wer seinen bestehenden Dispo regelmäßig vollständig ausschöpft oder dauerhaft im Minus bleibt, sollte allerdings nicht automatisch davon ausgehen, dass die Bank deshalb einen höheren Rahmen einräumt.
Bestehende Kontoführung
Auch die bisherige Nutzung des Girokontos kann für die Bank relevant sein. Dazu können beispielsweise gehören:
- regelmäßige Zahlungseingänge,
- bestehende Kredite,
- Höhe der bisherigen Überziehungen,
- Dauer der Dispo-Nutzung,
- bisherige Rückführung des Kreditrahmens.
Wer den Dispo nur gelegentlich und kurzfristig nutzt, unterscheidet sich finanziell von einem Kunden, dessen Konto dauerhaft im Minus bleibt. Eine dauerhafte Nutzung kann darauf hindeuten, dass ein höherer Dispo das zugrunde liegende Problem nicht löst, sondern lediglich den verfügbaren Kreditrahmen vergrößert.
Interne Kriterien der Bank
Banken können zusätzlich eigene Annahme- und Risikokriterien verwenden. Diese Kriterien sind nicht bei jedem Anbieter identisch und werden nicht zwingend vollständig offengelegt. Deshalb kann es vorkommen, dass eine Bank eine gewünschte Dispo-Erhöhung ablehnt, während eine andere Bank bei einem anderen Kreditprodukt grundsätzlich zu einer anderen Entscheidung kommt. Eine Ablehnung bedeutet deshalb nicht automatisch, dass überhaupt keine Finanzierung möglich ist. Sie sollte jedoch Anlass sein, den tatsächlichen Finanzierungsbedarf und die eigene Rückzahlungsfähigkeit genauer zu prüfen.
Dauerhafte oder vorübergehende Dispo-Erhöhung: Was ist der Unterschied?
Je nach Bank und individueller Situation kann ein Kreditrahmen dauerhaft angepasst oder für einen begrenzten Zeitraum erhöht werden.
Dauerhafte Erhöhung
Vorübergehende Erhöhung
Wie wirkt sich ein höherer Dispo auf die monatliche Belastung aus?
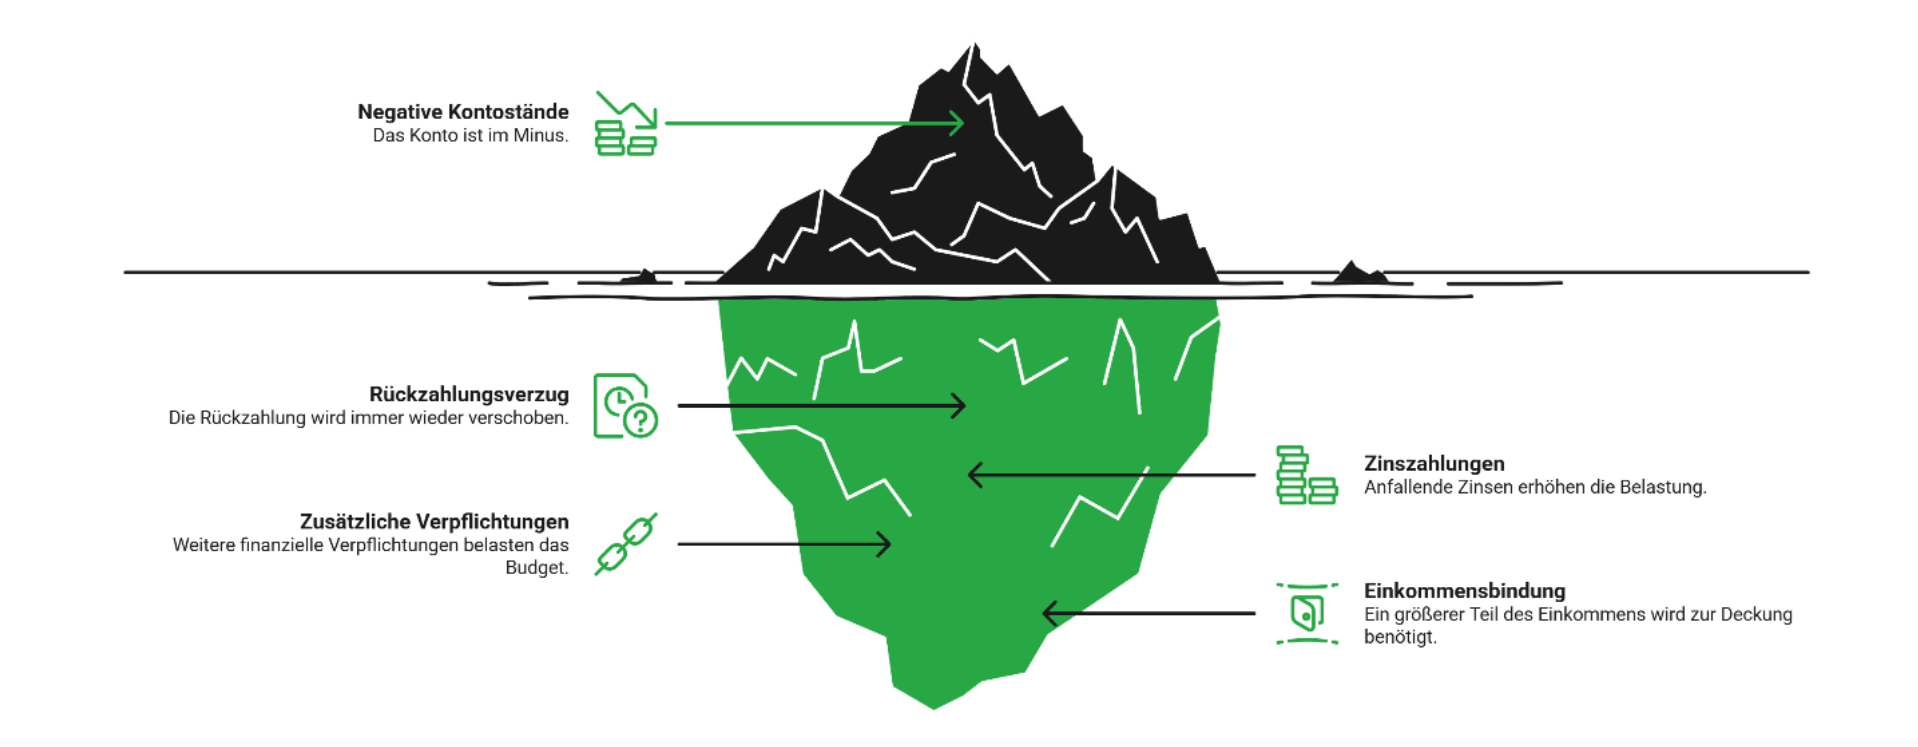
Der Dispo unterscheidet sich von einem klassischen Ratenkredit dadurch, dass normalerweise keine feste monatliche Tilgungsrate vereinbart wird. Das kann zunächst praktisch wirken. Gleichzeitig besteht die Gefahr, dass sich die Rückzahlung immer wieder verschiebt.
Ein Beispiel: Ein Konto ist mit 2.000 Euro im Minus. Am Monatsanfang geht das Gehalt ein, gleichzeitig werden Miete, Versicherungen und andere laufende Kosten abgebucht. Wenn nur ein kleiner Teil des Einkommens tatsächlich zur Verfügung steht, kann der Dispo möglicherweise nicht vollständig zurückgeführt werden. Der Kontostand bleibt dauerhaft negativ. Die monatliche Belastung entsteht indirekt. Bei einem genutzten Dispo besteht die Belastung aus:
- dem zurückzuzahlenden Kreditbetrag,
- den anfallenden Zinsen,
- möglicherweise weiteren finanziellen Verpflichtungen.
Ein hoher Disporahmen kann deshalb dazu führen, dass ein größerer Teil des nächsten Einkommens zunächst zur Deckung des Minus benötigt wird.
Dispo, Rahmenkredit oder Ratenkredit?
Wer mehr Geld benötigt, sollte nicht automatisch den Dispo erhöhen. Je nach Dauer und Höhe des Finanzierungsbedarfs können unterschiedliche Kreditformen besser passen.
| Merkmal | Dispokredit | Rahmenkredit | Ratenkredit |
|---|---|---|---|
| Verwendung | Kurzfristige Überbrückung | Flexibler Kreditrahmen | Konkreter Finanzierungsbetrag |
| Auszahlung | Direkt über Girokonto | Je nach Kreditmodell | Einmalige Auszahlung |
| Rückzahlung | Flexibel | Flexibel innerhalb der Bedingungen | Feste Raten |
| Zinsen | Je nach Girokonto | Häufig variabel | Häufig für die Laufzeit kalkulierbar |
| Kostenübersicht | Bei längerer Nutzung schwieriger | Kann bei wiederholter Nutzung unübersichtlich werden | Meist besser planbar |
| Geeignet für | Kurzfristige Engpässe | Flexiblen, wiederkehrenden Bedarf | Größere oder längerfristige Finanzierung |
info
Ein Rahmenkredit kann ähnlich flexibel wie ein Dispo sein
Variable Zinsen und frei wählbare Raten können jedoch die Kosten und die tatsächliche Rückzahlungsdauer schwer überschaubar machen. Ein Ratenkredit kann dagegen besser planbar sein, weil Kreditbetrag, Laufzeit und Rückzahlungsstruktur von Anfang an festgelegt werden. Das bedeutet nicht automatisch, dass ein Ratenkredit immer günstiger oder besser ist. Entscheidend sind die konkreten Konditionen und der tatsächliche Finanzierungsbedarf.
Die wichtigsten Fragen zur Erhöhung des Dispos
Kann jeder seinen Dispo erhöhen?
Nein. Eine Dispo-Erhöhung ist eine Kreditentscheidung der Bank. Einkommen, Bonität, bisherige Kontoführung und interne Kriterien können dabei berücksichtigt werden.
Welche Unterlagen brauche ich für eine Dispo-Erhöhung?
Das hängt von der Bank und der individuellen Situation ab. Möglich sind beispielsweise Einkommensnachweise oder weitere Angaben zur finanziellen Situation. Bei bestehenden regelmäßigen Gehaltseingängen kann die Bank bereits über relevante Informationen verfügen.
Kostet es etwas, den Dispo zu erhöhen?
Für den ungenutzten Kreditrahmen fallen grundsätzlich keine Dispozinsen an. Kosten entstehen in der Regel durch die tatsächliche Nutzung des Dispos und den dafür geltenden Zinssatz.
Ist eine vorübergehende Dispo-Erhöhung möglich?
Das hängt von der jeweiligen Bank ab. Manche Institute können individuelle oder zeitlich begrenzte Lösungen anbieten. Ob dies möglich ist, sollte direkt beim Kontoanbieter geprüft werden.
Ist ein Ratenkredit günstiger als ein Dispo?
Das lässt sich nicht pauschal beantworten. Bei einer längeren Finanzierung kann ein Ratenkredit aufgrund der festen Rückzahlungsstruktur besser planbar sein. Entscheidend sind die konkreten Zinssätze, Kosten und Vertragsbedingungen.
Was passiert, wenn der höhere Dispo dauerhaft genutzt wird?
Dann können über einen längeren Zeitraum Zinskosten entstehen. Außerdem kann es schwieriger werden, das Konto wieder vollständig auszugleichen. Ein dauerhaft genutzter Dispo sollte deshalb kritisch überprüft werden.
Girokonten mit Dispo vergleichen
Ein Girokonto mit passendem Dispokredit kann kurzfristig zusätzlichen finanziellen Spielraum bieten. Vergleichen Sie verschiedene Girokonten und prüfen Sie, welche Konditionen für den Dispo gelten.
 Girokonten mit Dispo vergleichen
Weitere Themen rund um Konten und Kreditkarten
Ob Girokonto oder Kreditkarte: Hier finden Sie weitere Informationen und Vergleiche, mit denen Sie Angebote besser einordnen und eine passende Entscheidung treffen können.
- easybank Kreditkarte
- Kreditkarte mit Versicherung
- Kreditkarten-Test
- Kostenloses Girokonto
- Girokonto DKB
- Kreditkarte mit Tankrabatt
- Girokonto ohne Gebühren
- Kreditkarte beantragen
- Girokonto-Vergleich
- DKB Kreditkarte
- Charge Kreditkarte
- Kreditkarte ohne Girokonto
- Kreditkarte mit Mietwagenversicherung
- Trade Republic Kreditkarte
- Kreditkarte ohne Fremdwährungsgebühr
- Kreditkarte mit Girokonto
- Kreditkarte für Studenten
- Girokonto online eröffnen
- Girokonto Targobank
- TF Bank Kreditkarte
- Prepaid Kreditkarte
- Girokonto für Jugendliche
- bunq Kreditkarte
- Kreditkarte ohne Bonitätsprüfung
- Konten vergleichen
- Kreditkarte sofort nutzbar
- Goldene Kreditkarte
- Kreditkarte ohne SCHUFA